上周去楼下菜店买菜,碰到之前帮我看过半小时快递的张阿姨,硬塞给我半筐刚摘的橘子。说去年冬天摔了一跤骨折住院,七八万花下来,自己只掏了不到三万,剩下的都走了住院医疗报销,不然今年一年都舍不得买排骨吃。
很多人对这个险种陌生,又觉得好像没必要。有医保不就够了?反正轻易住不了院。
到底什么是住院医疗?说人话就是这么回事
说白了,住院医疗就是你因为生病或者意外住院,产生的符合要求的医疗费用,保险公司给你报销的一类保险。
它本质是报销型的,不是说你住院了就给你一笔钱,而是你花了多少,去掉约定好自己要掏的部分,剩下的给你报,花多少报多少,不会让你赚差价,这一点要先搞清楚。
很多人会把它和重疾险搞混。重疾险是确诊合同约定的病,直接给你一笔钱,你爱怎么花怎么花,用来还房贷养孩子都行。住院医疗只报你住院花出去的医疗费,一分不多一分不少,用途卡死的。
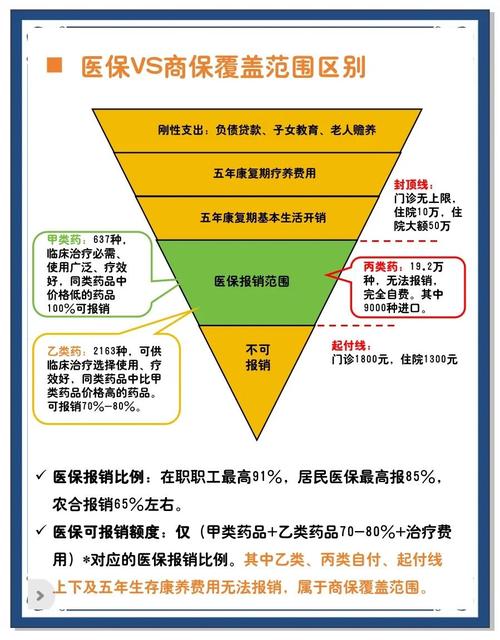 医保住院报销与商业住院医疗保险报销范围对比图
说实话,医保作为基础保障,已经帮我们扛了大头,但真碰到需要花很多钱的病,缺口还是挺明显的。比如进口的支架、进口的自费药、还有一些特殊的治疗项目,很多都不在医保报销范围内,剩下的都得自己掏。几万块说多不多,但对很多普通家庭来说,也相当于大半年的积蓄了。住院医疗补的就是这个缺口。
这些坑别踩,都是过来人的经验
我见过太多人买的时候稀里糊涂,理赔的时候拍大腿,其实就是几个核心点没搞清楚。
第一个,免赔额。啥是免赔额?就是保险公司约定好,必须你自己先掏的钱。比如常见的一万免赔额,就是你住院总共花了一万二,去掉一万自己掏的,只给你报两千。要是花了八千没到一万,那就一分不报。别嫌坑,免赔额低的产品价格一般会贵很多,各有利弊,看你自己选。
第二个,报销范围。现在市面上的住院医疗分两种,一种只报医保范围内的费用,医保外的自费药、自费项目不赔;另一种医保内外都能报。两者价格差不少,责任差得更多,买之前一定要看清楚,别只看价格。
第三个,续保问题。这个太重要了,很多人买的时候没注意,第二年身体出了点小毛病,就不让你续了,或者停售了就买不了了。具体的续保规则,每个产品都不一样,一定要以合同和保险公司官方说明为准,别听口头说的。
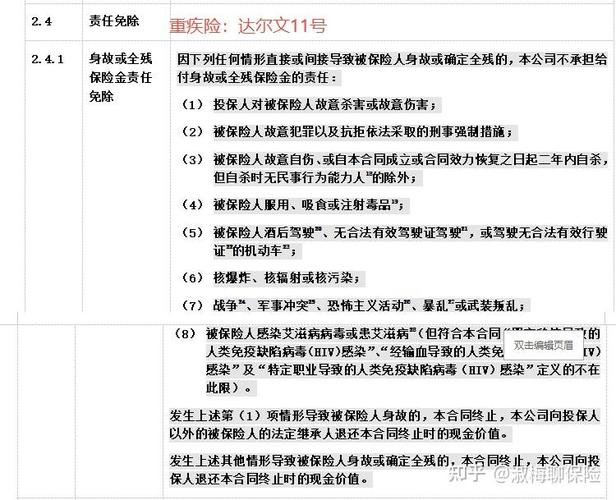 商业住院医疗保险常见责任免除条款整理图
还有个最大的误区:很多人以为只要住院了,就肯定能报。不对。所有的住院医疗都有免责条款,比如你去做美容整形、孕前检查、故意自残、还有投保之前就有的旧病(也就是既往症),大多都是不赔的。所以买的时候一定要翻一翻免责部分,别等出事了才追悔莫及。
说实话,真不是故意把事情说复杂,只是大家花了钱,总得知道自己买的是什么对吧?
有了医保,还需要配住院医疗吗?
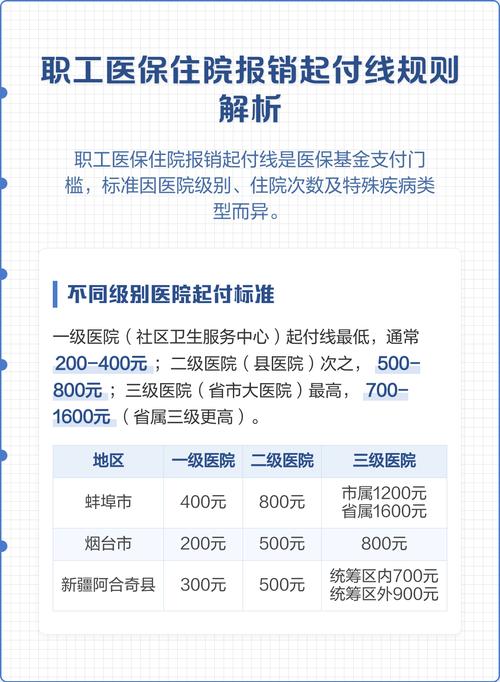 有了医保,还需要配住院医疗吗?
这个问题问得最多,我给大家说句实在话,看你自己的情况。
如果你家存款几十万,就算突发疾病花个十几万,对你生活也没什么影响,那有没有其实无所谓。
但如果你是普通工薪家庭,大半积蓄都在房子里,拿个几万出来都得勒紧裤腰带好几个月,那它真的能帮你缓解很大压力。就像开头说的张阿姨,要是没有报销那四万多,她接下来一两年的养老金都得省着花,现在该跳跳广场舞跳,该买水果买,这不就舒服多了?
不过话说回来,它也不是万能的。它只能帮你报销住院的医疗费用,你住院期间不能上班赚的钱,康复期请护工的钱,它都不管,这些还是得你自己准备。它就是给你扛医疗费用风险的工具,别高估它的作用,也别低估它的用处。
合规声明:本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或者理赔承诺。所有保险的保障责任、免责条款、续保规则等,均以对应保险合同以及保险公司官方说明为准。本文不推荐任何具体产品,不评价任何保险公司,仅供科普使用。
作者|dananjin
排版|dananjin
审核|阿辰