上个月帮对门张哥做个税年度汇算,他划着手机突然停住,问我“这栏‘个人养老金以及其他扣除’里,怎么还有个‘符合条件的商业健康保险’?这是什么东西?我怎么不记得我买过?”
真的很多人没听说过它。要么单位统一买了自己没印象,要么从头到尾都没接触过。这个东西,就是我们今天要说的税优健康险。
到底什么是税优健康险?
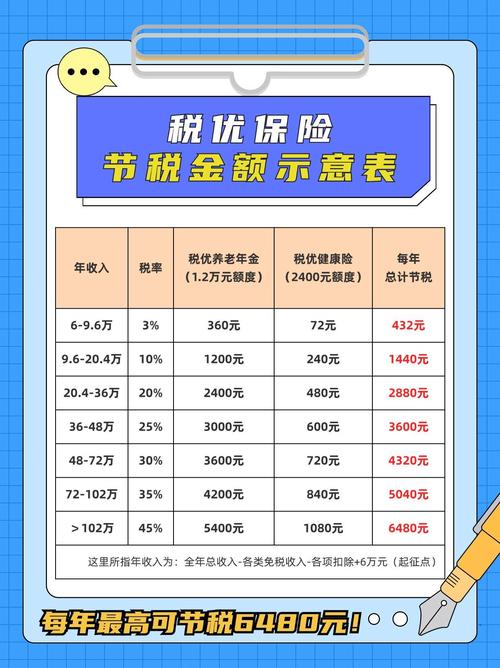
说白了,它是国家联合保险公司推出的政策性医疗险,核心福利就是:买这款保险的保费,可以按每年2400元,也就是每月200元的限额,在计算个税的时候税前扣除,帮你少交个税。
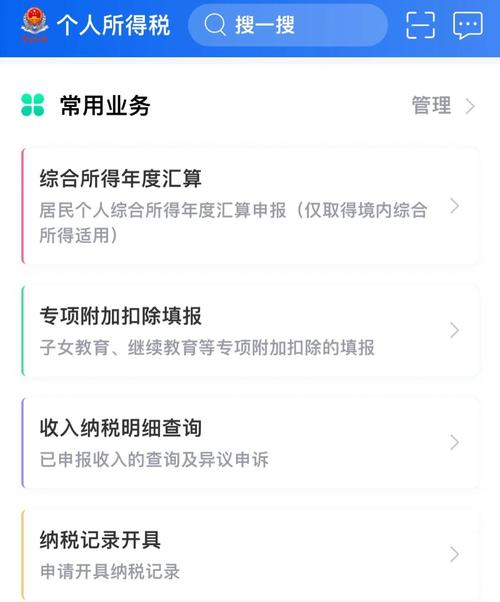 个人所得税APP税优健康险专项扣除入口截图
它和普通商业医疗险最大的不同,其实不是抵税,而是两个硬要求——政策要求保险公司必须接受带病投保,也必须提供保证续保责任。
就这两点,给很多身体不好、买不到普通商业医疗险的朋友留了一扇门。
说实话,这个产品出来快十年了,一直不温不火。多数都是单位统一给员工集体投保,个人主动去买的很少,所以才会出现很多人在个税APP里看到扣除记录,才一脸懵的情况。
税优健康险能带来什么实际用处?
第一个用处,当然是抵扣个税。我们算笔简单的账,你心里就有数了。
每月扣除200元应纳税所得额,一年下来就是2400元。你收入不同,省的钱也不一样。月薪五千,本来就不用交个税,买了也省不下一分钱。月薪一万,一年大概省两三百块。月薪两万,一年差不多省480块。就算你年薪几十万,一年最多也就省一千多,没有大家想象中那么多。
别抱着薅国家羊毛、省大钱的心态来,这点优惠真发不了财。
它真正的核心用处,还是在保障上。
刚才说了,它可以带病投保,保证续保。很多朋友得了高血压、糖尿病,或是之前得过癌症,想买普通百万医疗险,人家直接拒保,对吧?税优健康险就没这个限制,哪怕你已经生病了,也能买。当然,一般既往症的年度赔付额度会比健康人低一些,具体规则看合同。
税优健康险还有个万能账户,你交的保费,扣除当年的保障成本之后,剩下的钱会放进这个账户里复利生息。不过话说回来,这个账户的收益真不高,别当成理财买。里面的钱也不能随便取出来花,只能留着以后看病支付医疗费,或是退休之后拿来买其他商业保险。
 税优健康险保障结构分层说明图
还有一点,它可以补充医保的报销缺口。医保报销完剩下的符合要求的自费部分,它也能赔,不少产品还能覆盖门诊特殊病种的费用,对已经生病、长期需要看病吃药的朋友来说,确实能减轻一点负担。
这些常见误区,一定要记清楚
 这些常见误区,一定要记清楚
第一个误区:冲着抵税买就一定划算。
真不是。刚才算过,一年最多省千八百,对生活没什么质的改变。要是你身体很健康,完全能买到保障更全、性价比更高的普通百万医疗险,完全没必要冲着那点个税优惠,非得买这个。
第二个误区:带病投保就是什么都能赔。
别想当然。税优健康险虽然允许带病投保,但也有免责条款,也要求你如实告知健康情况,不是说你得了什么病都能赔,也不是买了就能随便报。具体能赔哪些,能赔多少,全看保险合同怎么写。
第三个误区:我有医保,就不需要考虑这个了。
也不对。如果你身体没问题,医保加普通百万医疗险,基本就能覆盖大部分风险,确实不用特意考虑它。可要是你身体不好,买不了其他商业医疗险,医保的报销额度又不够,那税优健康险就是一个非常不错的备选方向。
对了,还有个小提示,很多人不知道自己有没有买过,其实很简单,打开个人所得税APP,查一下你的其他扣除记录,要是能看到税优健康险的扣除信息,那就是单位已经给你买过了,不用再瞎折腾。
最后再啰嗦一句,不管是什么保险,买之前一定要仔细看清楚保障范围、续保条件、免责条款,拿不准的地方多问几句,弄明白了再做决定。
合规声明:本文内容仅供学习科普参考,不构成任何投保建议、核保结论或理赔承诺,不推销任何具体保险产品,所有相关规则、权益均以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|小北