先搞懂:意外医疗里的“意外”不是你想的那样
很多人觉得,凡是我不小心受伤,都叫意外,都能报。不对。 意外医疗对“意外”的判定,有四个硬标准,缺一个都不行。外来的、突发的、非本意的、非疾病的。 举几个例子你就懂了:下楼踩空崴了脚,被高空掉的花盆砸了,出门被猫抓了要打疫苗,骑车被蹭了破皮缝针,这些全符合,能报。 那哪些不符合?比如你本身有肩周炎,抬手穿衣服的时候抻到了,根源是你的旧疾,不符合非疾病的要求,报不了。你为了减肥天天爬山,把膝盖磨坏了,这是长期累积的损伤,不符合突发,报不了。你自己故意摔的骗保,那更别说了,直接免责。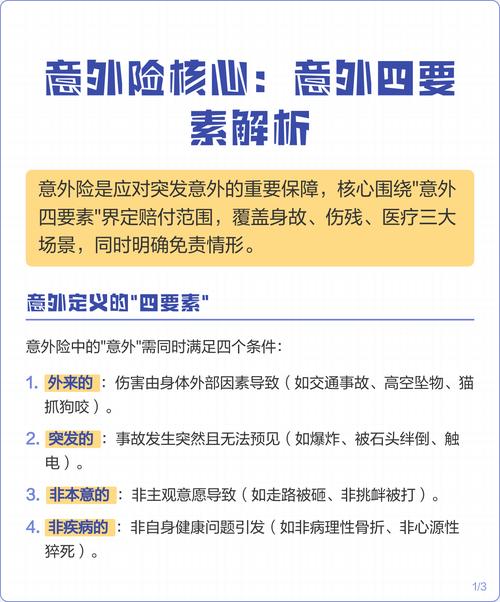
报销规则搞懂这三点,不会错
意外医疗本质是报销型保险,花多少报多少,不可能让你赚钱,核心规则就三个。 第一,报销范围。就分两种,一种只报社保范围内的用药和治疗,一种社保内外都报。差价其实挺大的,比如你被狗咬伤,要打狂犬免疫球蛋白,一针大几百,全在社保外,只报社保内的话,这钱一分都报不了,全得自己掏。 第二,免赔额和报销比例。免赔额就是保险公司不赔、你得自己出的那部分钱,大部分产品是0免赔或者100块免赔。比如你花了600块,100免赔,报销比例90%,那能报的就是(600-100)×90%=450块,剩下150自己出。 第三,年度报销限额。就是一年里,保险公司最多给你报这么多钱,花超了就自己出。大部分产品的额度从几千到几万不等,满足日常小意外够用。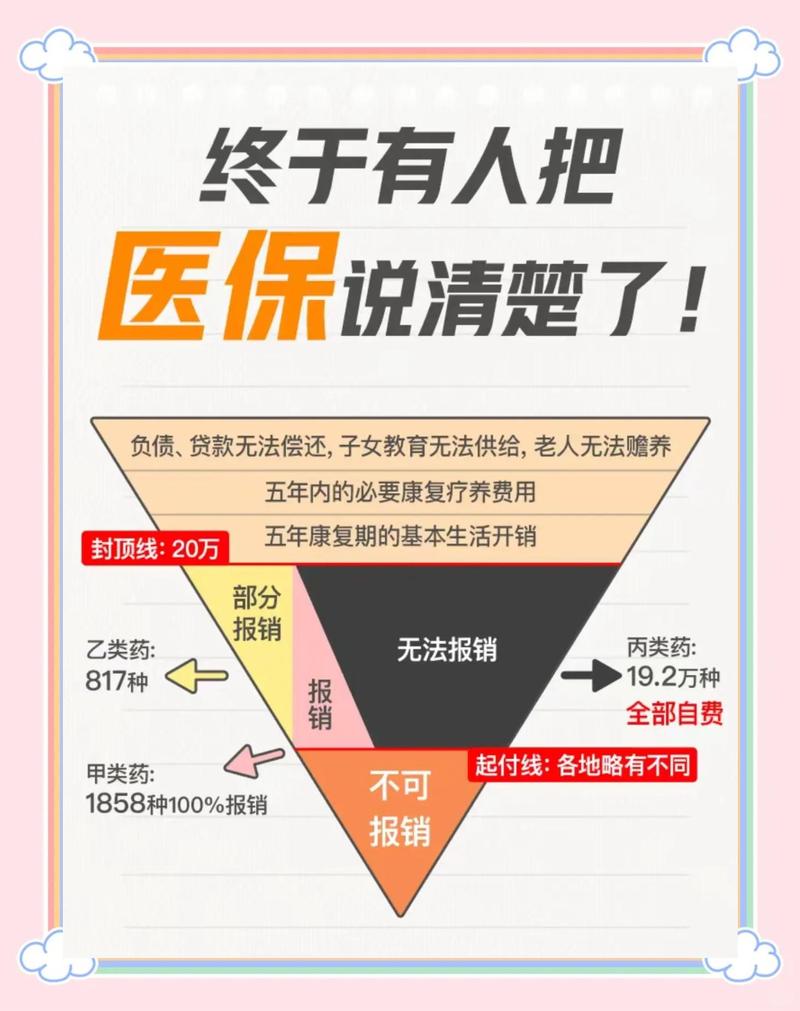
这些常见误解,一定要避开
最后必须说的提醒
以上所有内容都是通用科普,帮你建立对意外医疗的基础认知。 具体每一份保险的保障范围、免责条款、理赔条件、承保规则,都要以你手里的保险合同,还有保险公司的官方说明为准。 本文只做知识整理科普,不推荐任何保险产品,不构成任何投保建议,也不承诺任何理赔结果。作者|dananjin
排版|dananjin
审核|乐乐