说实话,很多人交了一辈子医保,都没搞懂最基础的规则。
上次陪家人去社区医院,排在前面的大姐刷完社保卡,慌慌张张问医生:我个人账户没钱了,是不是不能报销了?这话一出来,旁边好几个老人都跟着点头,说原来都这样啊。
真不是。今天把大家最常搞错的问题理清楚。
医保到底保什么?先搞懂核心逻辑
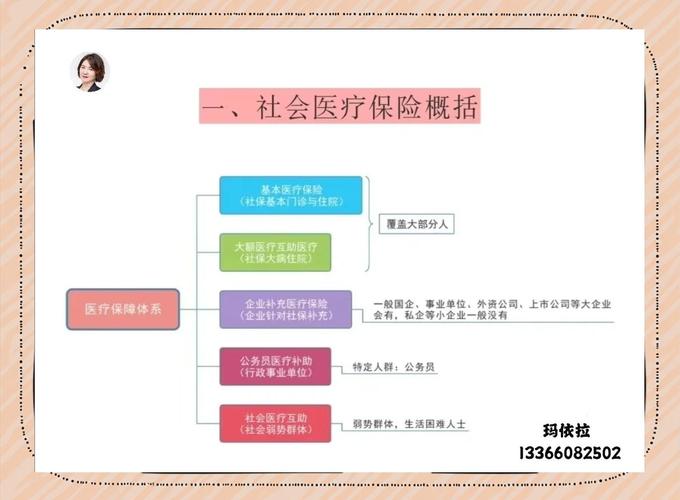
我们日常说的医保,就是国家给的基本医疗保险,核心就两大类:
- 职工医保:上班族每个月工资扣的就是它。单位出大头,个人出小头。一部分钱进你的个人账户,可以直接刷药店、付门诊费,剩下的进统筹基金,给所有参保人一起报销住院和大病费用。
- 居民医保:没有工作的老人、孩子、灵活就业不想交职工医保的,可以交这个。一年一交,费用低,大部分是政府补贴。一般没有个人账户,主要报住院费用,部分地区也放开了普通门诊报销。
另外,所有参加基本医保的人,都自动享有大病保险,不用额外交钱。如果生病花的钱太多,基本医保报完之后,剩下的自付部分还能再报销一次,减轻大病负担。
普通人最容易踩的医保误区
这几个错,我见过至少几十个人踩过。
-
误区一:个人账户用完了,看病就不能报销了
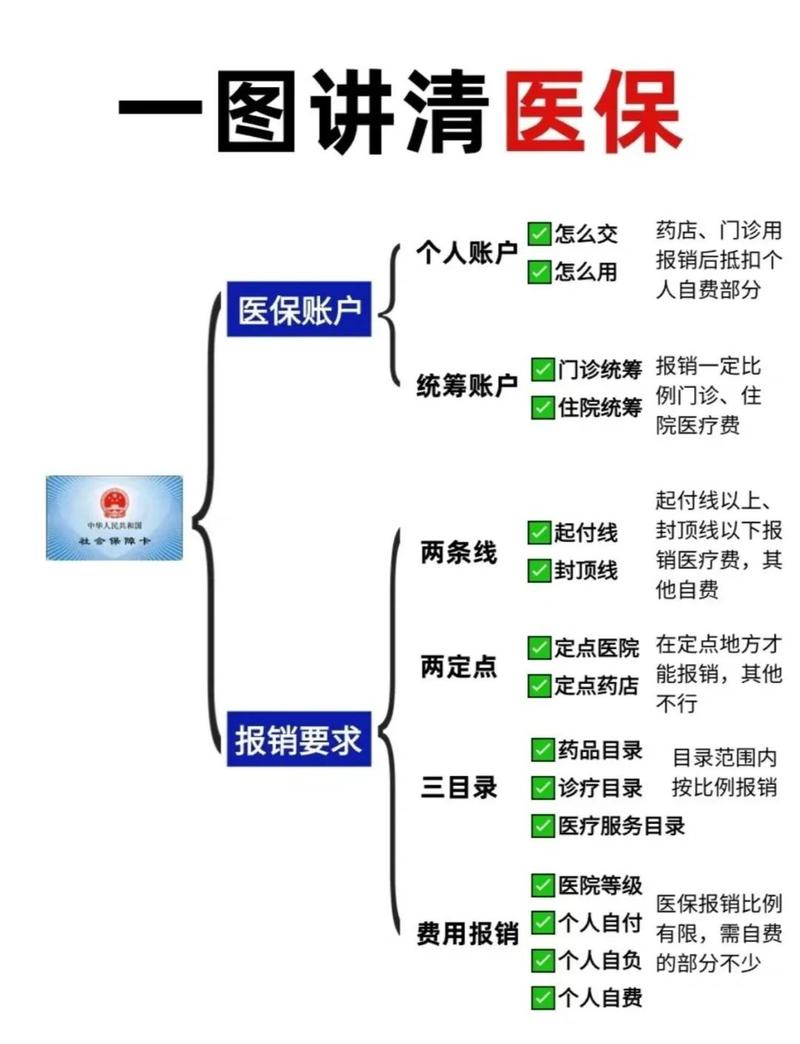
报销走的是统筹账户,和你个人账户有没有钱一点关系都没有。个人账户的钱本来就是你自己的,相当于存在卡里的零花钱,花完就花完了,该报的还是能报。
-
误区二:医保断缴,之前交的年限都清零了
我见过好多人断缴三个月,慌得到处问是不是之前十几年都白交了,真的没必要。职工医保的退休累计缴费年限是累计计算的,不会因为断缴清零。断缴只会影响一件事:断缴的次月起,你不能再用统筹账户报销了。续交之后,一般下个月就能恢复待遇,部分地区断缴超过半年会有一到三个月的等待期,仅此而已。
-
误区三:只要住院,所有费用都能报
医保报销有四个固定门槛,缺一不可:首先,只有医保目录内的费用才能报,目录外的进口药、自费项目全得自己掏钱。其次,有起付线,花费低于起付线的部分不报。然后,有封顶线,超过最高报销额度的部分不报。最后,目录内符合要求的费用,还要按比例报销,你自己还要承担一部分。
所以哪怕你有医保,住院自己掏钱太正常了。
一定要记牢的实用细节
-
职工医保退休待遇看累计缴费年限
职工医保交够当地要求的累计年限,退休之后不用再交一分钱,就能一直享受医保报销待遇。每个地方要求不一样,大部分地区要求男性累计25年、女性累计20年,也有的地方统一要求20年,具体一定要提前查参保地医保局的规定,别到退休才发现差好几年,还要继续补交。
-
异地就医一定要提前备案
现在很多人去外地看病,或者退休后回老家居住,不提前备案的话,要么没法直接结算,只能自己先掏钱回去报销,要么报销比例直接降好几个点,亏的是自己。现在手机上就能办备案,支付宝、微信的医保服务平台都能操作,几分钟就搞定。
-
医院等级越低,报销比例越高
很多人生病一点小毛病就直接跑三甲医院,其实国家鼓励小病去社区医院,社区医院的报销比例比三甲高不少,起付线也更低,没必要什么病都挤大医院。
合规提醒
本文仅做医保知识科普整理,各地医保政策差异较大,所有具体报销规则、缴费标准、待遇享受都以参保地医保部门的官方规定为准。本文不推荐任何保险产品,不构成任何投保建议。
作者|dananjin
排版|dananjin
审核|柚子