上周帮表姐翻她压在抽屉最底层的寿险保单。
她本来是找去年的缴费记录。
指尖划到免责条款那栏,突然顿住。
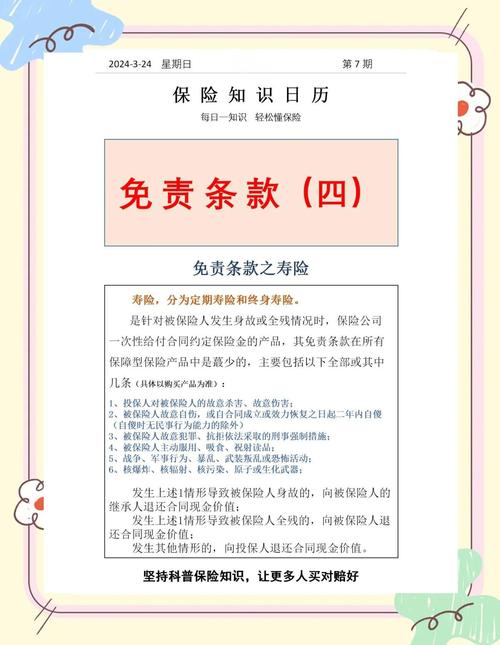
“这写的啥?合同生效两年内自杀不赔?”
她抬眼睛看我的时候,眼尾还带着点没褪下去的红——那段时间她刚换工作,压力大到连续半个月失眠,前几天还跟我吐槽说总觉得活着没什么意思。
这条款真不是故意给人添堵
很多人第一次看到这行字,第一反应都是骂保险公司冷血。
觉得人都要走绝路了,你还要卡个两年的时间门槛,跟趁火打劫没区别。
其实真不是。
这个条款从18世纪的海上保险时代就有雏形,放到现在也是全球人身险行业的通用规则,核心目的就两个:一是防止有人故意用生命换钱给家人留资产,骗保的口子一旦开了,最后所有投保人的保费都会被拉高;二是给处在情绪低谷的人留个缓冲的时间——真要是被逼到绝路想不开的人,大概率熬不过两年的情绪峰值,等那股劲过去了,很多人会发现当初跨不过去的坎,其实也就那样。
别死抠字面,这几个细节没搞懂容易白吃亏
我见过太多人把这个条款理解得非黑即白,要么觉得”只要买了保险,自杀肯定不赔”,要么觉得”熬满两年就万事大吉”,全是错的。
先讲大家最常搞混的时间计算逻辑。
普通保单的两年等待期,是从合同生效那天开始算的。 只要过了这个时间点,因为自杀导致的身故,保险公司是要按合同约定承担责任的——这个不是某家公司自己的规定,是《保险法》里明确写死的要求,不是谁想改就能改的。
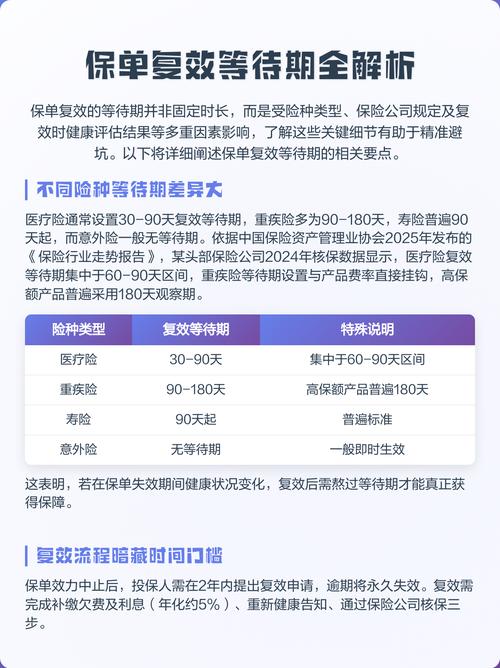
但有个特殊情况很多人不知道:如果你的保单之前断缴失效过,后来走了复效流程把保单找回来,那这个两年的时间,是从复效成功的那天重新算的,不是从你最开始买保险的那天接着算。举个常见的例子,你2020年买的寿险,2022年忘了缴费,保单失效了,2023年补了钱办了复效,那新的两年等待期要从2023年复效那天开始算,不是从2020年就满了。
还有个例外:如果当事人在自杀的时候,是完全没法辨认自己行为的无民事行为能力人——比如确诊了重度精神疾病,发病的时候根本不知道自己在做什么,那哪怕是在两年的等待期内,也不受这个条款的限制。之前接触过的一个判例里,患者买完保险半年后重度抑郁急性发作,在意识混沌的状态下自杀,最后法院判定保险公司正常赔付,核心依据就是他当时根本不具备自主决定行为的能力。
这些踩过的坑,真没必要自己再踩一遍
说几个大家问得最多的误区,省得你翻合同的时候越想越偏。
第一个坑:觉得只要熬满两年,不管什么情况自杀都能赔。
真不是。要是投保的时候你就已经明确有自杀计划,故意隐瞒真实情况买保险,就算过了两年的等待期,只要保险公司查到投保前的相关证据,还是有可能不承担赔付责任的——毕竟保险保的是未知的风险,不是你提前计划好的行为。
第二个坑:觉得这个条款只针对定期寿险。
错。只要是带身故责任的人身险,不管是终身寿险、定期寿险,甚至是带身故责任的重疾险、意外险的身故责任部分,只要涉及身故赔付的,都会有对应的自杀条款约定,不是某一类产品单独针对谁。
第三个坑:觉得只要是在两年内发生的坠楼、溺水、高坠,全算自杀不赔。
想多了。这个条款针对的是有主观故意的自伤行为,要是真的是意外——比如走路踩空摔下去,游泳的时候腿抽筋淹了,根本没有任何主观想结束生命的想法,那跟这个条款半毛钱关系都没有,该怎么赔就怎么赔。
我之前碰到过一个95后的小姑娘,她当初买寿险的时候,刚被确诊中度抑郁,那段时间连下楼买饭都觉得费劲。她翻到这个自杀条款的时候,没生气,反而笑了一下,跟我说:”原来我只要硬扛两年,就算真的撑不住了,也能给我爸妈留一笔钱,不用他们掏养老钱给我办后事。”
你看。
同一个条款,有人看到的是冷冰冰的门槛,有人看到的是托底的安全感。
别总把这个条款当成是对你的防备。它本质上是行业留给每个情绪低谷里的人的一个软缓冲——告诉你,别急着做决定,再等两年。
很多事,等两年,真的就不一样了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|白杨