体检查出异常投寿险被卡?聊聊大家怕的“延期承保”
2026-10-15 17:33:17
上周帮朋友翻投保回执,她盯着屏幕上“延期承保”四个字愣了快十分钟,手指都不敢点确认。
问我是不是这辈子都买不了寿险了。
我当时正在喝冰美式,差点喷在键盘上。
真的,这反应我见太多了。
先把最吓人的误会拆了
很多人第一次看到这四个字,第一反应是天塌了——觉得这是保险公司给的终极惩罚,跟拒保没区别,甚至比拒保还丢人。
真不是。
延期承保本质上是“现在不接,以后再说”,跟直接把你拒之门外的拒保,完全是两码事。
你想啊,核保员每天对着一堆体检报告、病历,要判断的是“这个人未来的身故风险,跟正常健康人比差多少”。如果现在的信息够,能算明白账,要么正常承保,要么加点费、除外个责任就过了;如果信息不够,或者现在的身体状况还在波动期,风险算不准,总不能瞎拍板说“能保”或者“不能保”吧?
就像你去医院看病,刚进门医生连检查报告都没看全,怎么敢直接给你下诊断、开药方?
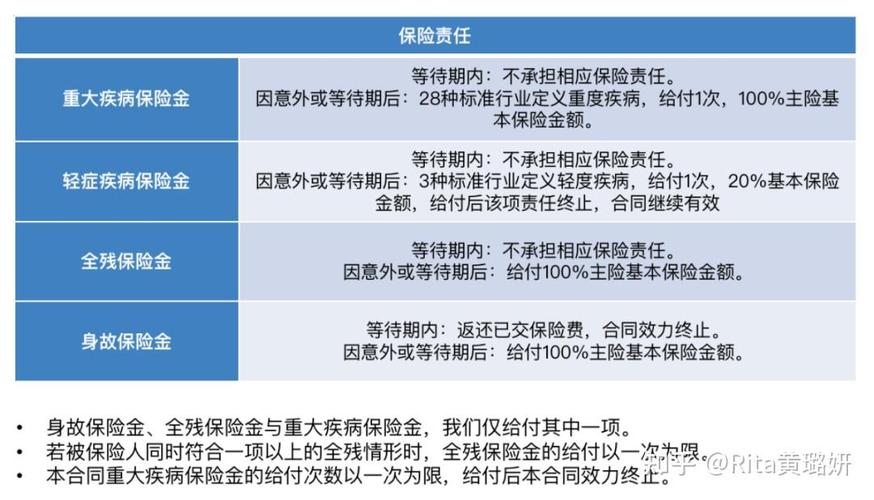 人寿保险核保结论(标体/加费/延期/拒保)对比示意图
举个我碰到过的短例子:之前有个小伙子刚做完肺部CT,报了个3mm的磨玻璃结节,医生让他三个月后复查对比大小,他等不及,拿着刚拍的CT片就投寿险,直接收到了延期通知。等三个月复查完,结节没变化,找医生开了稳定的证明再投,正常标体通过,连责任都没除外。
你看,哪是买不了,就是时间没到而已。
哪些情况最容易触发延期
说实话,延期的触发逻辑特别简单——只要你现在的健康状况,是处于“不稳定、待观察、信息不全”的状态,大概率就会碰到。
我整理过几百份核保回执,常见的就那么几类:
第一类,刚拿到检查结果,异常还没复查的。比如体检查出转氨酶高,医生让你清淡饮食两周再去抽血,你转头就把投保申请交了,保险公司总不能猜你是熬夜熬的,还是真的有肝功能损伤吧?
第二类,刚做完治疗/手术,还在康复观察期的。比如上个月刚做了个胆囊切除手术,出院才一周,术后的复查报告都没拿到,伤口还在疼,核保员哪能知道你后续恢复得顺不顺利?
第三类,指标波动太大,没有连续参考值的。比如近半年血压一会160/100,一会110/70,没有规律的监测记录,也没去医院排查原因,这种飘来飘去的指标,谁也算不准风险。
真的,别跟核保规则较劲。
你觉得“我感觉我没事啊”没用,核保看的是客观的记录,不是你自己的感受。
 人寿保险投保时常见延期触发情形整理表
哦对,还有个容易被忽略的情况:刚经历过比较大的情绪冲击,比如家里有亲人离世,或者刚经历过重大的生活变故,短期内投保也可能被延期——毕竟这类状态对人的健康影响是长期的,等状态稳了再说更稳妥。
真碰到延期了,别瞎折腾
 真碰到延期了,别瞎折腾
我见过太多人,一收到延期通知就慌了,拿着资料换三四家保险公司挨个投,就盼着有哪一家能“放水”。
完全没必要。
核保结论从来不是一成不变的,它跟着你当下的健康状况走,不是贴在你身份证上的永久标签。
你现在换十家公司,提交的都是同一版还没复查的体检报告,拿到的延期结论大概率都差不多,白白浪费精力,还把自己搞得特别焦虑。
碰到延期,先做两件事:
第一,找给你发通知的客服或者经纪人,问清楚具体的延期原因,以及需要等多久、准备什么材料才能重新申请。别拿到回执就扔抽屉里,等过了两年才想起自己还有个没解决的投保问题,白耽误时间。是需要你补个三个月的复查报告?还是需要等手术满半年?问清楚了,照着准备就行,没那么复杂。
第二,别信网上那种“花钱就能帮你消延期记录”的广告。核保结论是基于你提交的真实健康材料给出的判断,不是谁打个招呼就能改的。真信了这种话,钱花了,事没办成,回头还耽误了自己的投保时机。
说实话,延期从来不是什么坏事。
它本质上是保险公司给你留了个缓冲的口子——你现在身体有小波动,没关系,等你把身体养稳了,指标正常了,随时可以再来申请。总比那种不管你啥情况都先把保单卖出去,真到理赔的时候扯来扯去要靠谱得多。
哦对,别一被延期就给自己扣“不健康”的帽子。我身边好几个朋友,都是刚工作的时候熬夜太多,体检一堆异常被延期,规律运动半年后再投,全都正常过了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|见微
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
体检查出异常投寿险被卡?聊聊大家怕的“延期承保”
文章链接:https://www.xinminbao.com/r/1830.html