上周帮一个95后姑娘看她的投保记录。她体检查出3mm的磨玻璃结节,自己对着健康告知勾了”否”,提交之后被系统打回来,说要走人工核保。她当场就炸了,说不就是个小结节吗,至于?
我没接她的话。
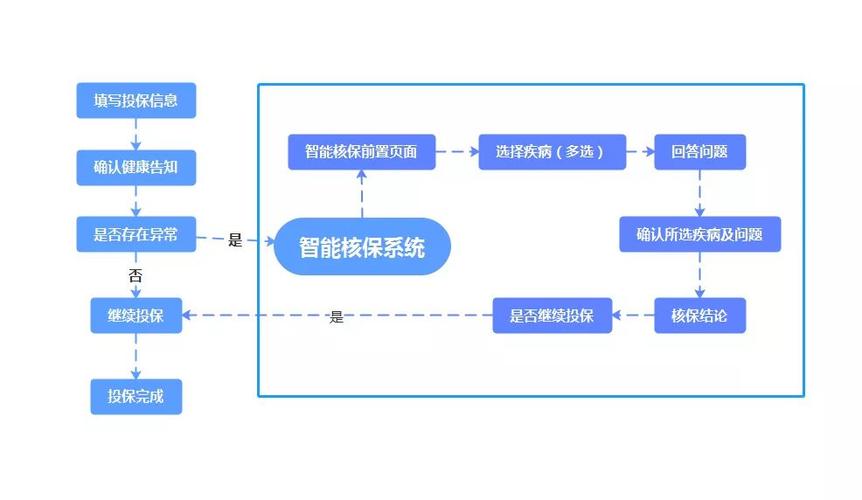
换三年前,她这种情况确实得等人工核保的邮件,快的话两三天出结果,慢的话等一周都有可能。现在大部分线上产品,碰到这种健康告知问到的异常,第一反应是弹个智能核保的窗口。
很多人对这个窗口的印象就是——点几个选项,选完就出结论,快是快,但总觉得像个黑箱。
智能核保根本不是”AI随便判”
别被”智能”两个字唬住。
很多人以为这是大模型在后台随便给你打分,其实根本不是。整套智能核保的判断逻辑,全是保险公司的核保老师提前把规则一条条写死的,没有什么自主学习,也没有什么随机判断。
举个很常见的例子。同样是甲状腺结节,按照TI-RADS分级,1-2级的,某款重疾险的规则是直接标体承保;3级的,只要结节直径小于1cm,就除外甲状腺癌的相关责任;4级及以上的,直接拒保。这些规则没有任何弹性,系统只是把核保老师原来要对着你提交的病历逐行核对的工作,拆解成了你在页面上点选的选项。
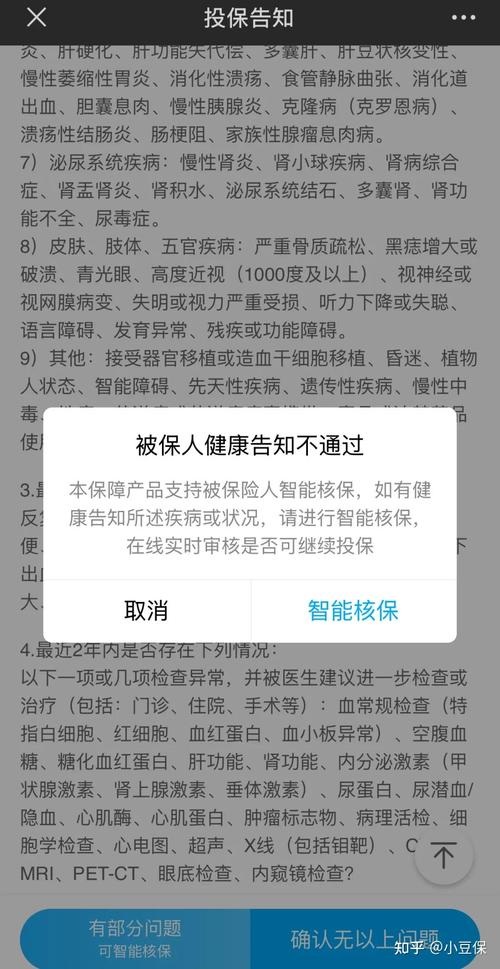
说白了,它就是个没有感情的规则匹配器。你选的选项刚好对上规则里的某一条,它就跳出对应的结论,既不会故意卡你,也不会给你开后门。我之前帮人测过同一款产品的智能核保,连续选了三次一样的选项,出来的结论分毫不差。
哪些情况走智能核保,反而比人工更划算
不过话说回来,智能核保也不是完全没优势。
很实在的一点——只要你最后没有正式提交投保申请,智能核保的所有匹配记录,都不会留在保险公司的个人投保档案里。
这点太重要了。
很多人觉得有个小毛病,直接找业务员走人工核保更稳妥。其实真不一定。你走人工核保,不管最后结论是标体、除外还是拒保,这个记录是会存在你在这家公司的投保系统里的。之后你要是想换同公司的别的产品,甚至别的公司核保时查到行业共享的投保记录,都会看到你之前的核保结论。
我之前碰到过一个大哥,平时血压在140/90晃,第一次买保险没经验,找业务员走人工核保,结果被除外了所有心血管相关的责任。他不服,想换别家投,结果第一家的核保记录已经能被其他公司查到,后面几款产品看到他有过被除外的记录,直接就没给通过。他拍大腿悔了快半年。
如果你只是有个不严重的小异常——比如轻度脂肪肝、两年前的急性肺炎已经痊愈、甲状腺结节2级——完全可以先在几个产品的智能核保里挨个测一遍,测完觉得结论能接受,再正式提交申请。全程不会留任何痕迹。
当然,复杂情况就别硬靠智能核保了。比如你有过心脏支架手术史、长期的抑郁症就诊记录、或者其他需要提交完整病历才能判断的异常,智能核保的选项里根本没覆盖到这些场景,你选啥都不对,这种时候老老实实找人工核保就行。
用智能核保容易踩的两个坑
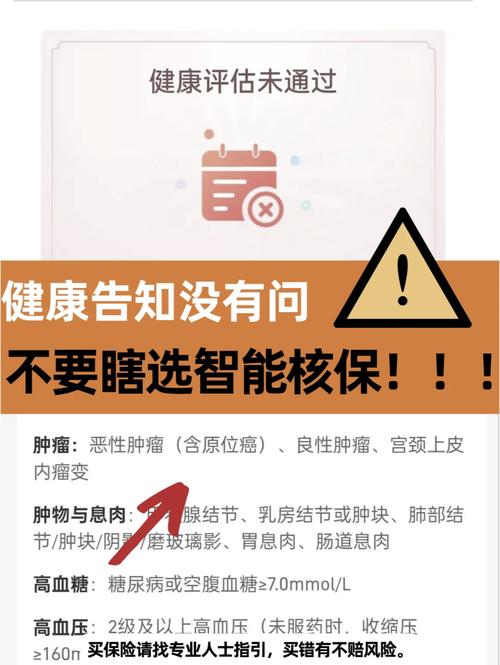
第一个坑,为了能拿到”标体承保”的结论,故意选不符合实际情况的选项。
比如明明是TI-RADS 3级的甲状腺结节,为了过,故意选成2级,觉得反正系统不知道。
别傻了。
智能核保的结论只是初步的筛选流程,真到后续理赔环节,保险公司是会调取你所有的就诊和体检记录的。到时候发现你投保时没有如实告知,最后承担损失的还是你自己。
第二个坑,看到智能核保给的结论是”除外承保”,就直接放弃这款产品。
真没必要。
不同公司的核保尺度差得远呢。同样是3级的甲状腺结节,有的产品会直接除外甲状腺癌责任,有的产品只要结节直径小于5mm,就可以直接标体过,还有的可能加一点保费就能承保。你别在一个产品的智能核保页面死磕,多测几款,总能碰到尺度合适的。
说实话,智能核保这东西,本质就是把原来核保老师的线下工作流程搬到了线上,没有什么玄乎的。你不用怕它,也别随便糊弄它。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|安然