上周陪表妹去取她刚投保的定期寿险纸质合同,厚得像本小学字典。
她翻得哗啦响,突然“啪”一下把书拍在咖啡馆桌子上,邻座的人都转头看我们。
“你看这写的啥?”她指着其中一页,眉头皱成疙瘩,“这也不赔那也不赔,合着我每年交几千块,交三十年,最后买了个寂寞?”
我凑过去看。
哦,是免责条款。
真不是。
你以为的免责,和合同里写的根本不是一回事
说实话,我第一次帮客户拆合同的时候,也对着那几行印在边角、字比正文小两号的免责条款皱过眉——总觉得这些冷冰冰的文字,像藏在合同里的暗门,不知道什么时候就会把理赔的路给堵死。
好多人对免责条款的印象,就是“保险公司为了少赔钱故意加的霸王条款”。
真不是。
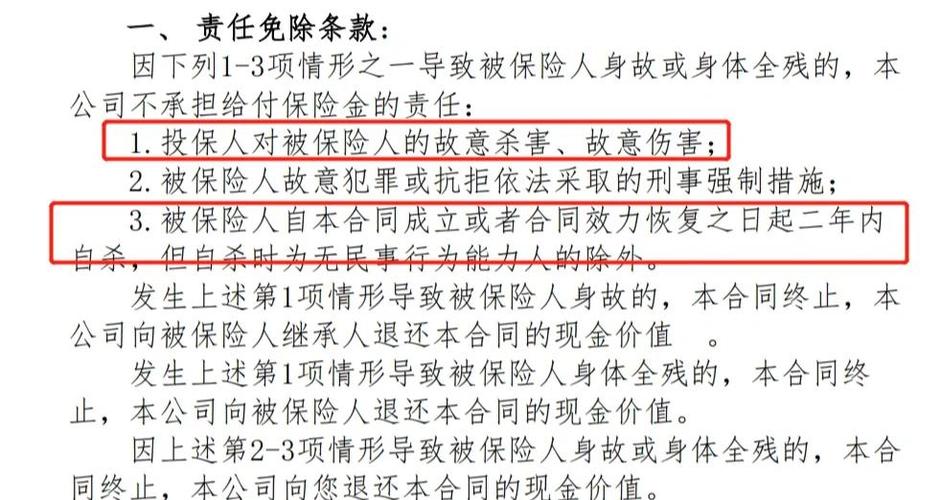
你仔细读那些最常见的免责内容:被保险人故意犯罪导致的身故、投保两年内的自杀行为、自己酒驾/毒驾导致的身故。
这些条款本质上是在划一条最基本的风险边界。
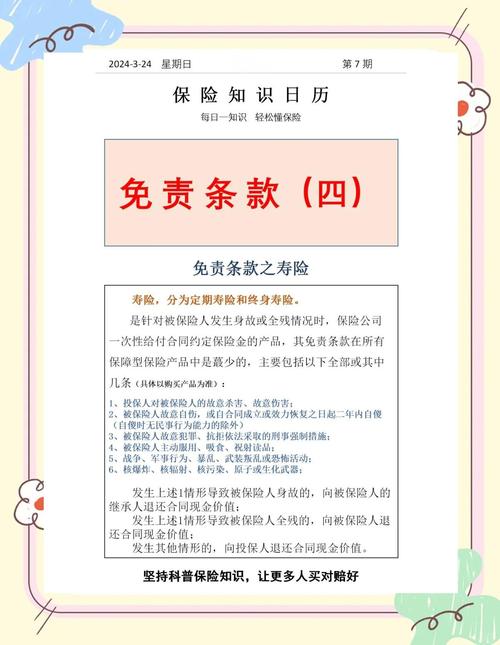
你想啊,如果保险公司把故意犯罪、主动醉驾造成的身故都算成可赔的责任,那最后所有的风险成本,都会平摊到每一个按时交保费的普通人头上。到时候大家的保费集体涨几百甚至上千,换你你愿意?
我见过有人吐槽“为什么自杀不赔,人都不在了还要卡这个条件”。其实那个两年的期限,根本不是故意刁难。合同里写的是“投保两年内自杀不赔”,如果没有这个时间限制,真的会有人为了给家里留一笔钱,在刚买完保险就做出极端选择——最后受损失的,还是所有正常投保的普通人。
不同寿险的免责条数,差得比你想的多
我之前被问过最多的问题就是:“是不是免责条款越少的产品就越好?”
真不是。
没有绝对的好与坏,关键是得跟你的生活场景对得上。
我翻过上百份寿险合同,有的传统终身寿险的免责条款列了七八条:战争、军事冲突、核辐射、高风险运动(比如潜水、攀岩、跳伞)、整形手术失败、酒驾毒驾这些情况导致的身故,都在免责范围内。
而有的定期寿险,把这些条款一删再删,最后就剩核心的三条:故意犯罪、两年内自杀、主动酒驾毒驾。连高风险运动、战争相关的免责都去掉了。
这里真的别被网上的节奏带偏。
不是说剩的条数少就一定适合你。
如果你平时周末就爱去户外爬野山、每年都要去海岛潜两次水,那你肯定要挑那些没把这些高风险运动列进免责的产品;但如果你天天就是两点一线上班,下班就回家做饭追剧,连游乐园的过山车都不敢坐,那合同里多出来的那几条高风险运动免责,对你来说半毛钱实际影响都没有。
我之前碰到过一个刚毕业的小伙子,拿着某款免责只有三条的产品跟我炫耀,说他选的这个是“全市场最好的”。我问他平时有什么爱好,他说他最大的爱好就是在家躺平看动漫。
我当时没好意思直接说——他就算选个有十五条免责的产品,只要那些免责的行为他一辈子都不会碰,对他来说保障的效力根本没有区别。
真到理赔的时候,没人会故意在免责条款上卡你
好多人对保险的焦虑,都来自网上那些“保险公司靠免责条款拒赔赚大钱”的段子。
我接触过几十件寿险理赔案例,真正因为触发免责条款最后没赔的,十根手指都数得过来。
大部分大家以为的“免责拒赔”,其实根本没踩中免责的边界。
上次有个阿姨找过来,眼睛肿得像核桃。说她儿子出差的时候出了交通事故,被一个醉驾的司机撞了,人没救回来。她翻儿子的寿险合同,看到上面写着“酒驾导致的身故不赔”,吓得整宿整宿睡不着,怕保险公司以这个为理由不赔钱。
我帮她逐字读了那条免责条款。
上面写的是“被保险人受酒精、毒品影响导致的身故,不承担给付责任”。
划重点,是被保险人自己的行为。
她儿子是事故里的无责受害方,自己根本没喝酒,怎么可能触发这条免责?
后来她儿子的理赔款,不到一周就打到了家属的账户上。她后来给我发微信,说之前被网上的内容吓了快半个月,觉都睡不好,就怕拿不到钱。
其实你读免责条款的时候,真的别上来就看到几个关键词就开始慌。逐字抠清楚主语——到底是被保险人的什么行为,才会触发不赔的结果,别把别人的行为算到自己的责任头上。
哦对,还要提醒一句:看免责条款的时候,别跳过那些小字。有的条款会在边角补充说明,比如“两年内自杀的赔付限制”,会特意标注“无民事行为能力人不受这个两年期限的限制”。这些细节,往往比你记多少网上的攻略都有用。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|小北