真的没必要。
很多人把健康告知当成了”道德审判”,觉得要把自己从小学到现在得过的所有小毛病、甚至连小时候摔破头缝了两针这种八百年前的事都要写上去,生怕漏了半分后续拿不到理赔。
别慌。
核心原则其实就八个字:有问有答,不问不答。
健康告知不是让你“坦白所有”
很多人对这个原则的理解完全走偏了。
说实话,我见过太多人,体检报告上连个”乳腺增生””轻度脂肪肝”这种几乎人人都有的小异常都要往上写,结果被要求提供半年内的复查记录,平白多了好几天的等待——真的多余。
如实告知的边界,只限于问卷明确问到的内容。
举个最简单的例子:健康告知里没问你小时候得过水痘、没问你上次感冒拖了多久、没问你最近有没有偶尔失眠,那你完全不用主动提这些事。
之前有个读者找我,说自己两年前因为吃坏肚子急性肠胃炎住了3天院,填健康告知的时候纠结要不要写——结果翻了下问卷,问的是”过去2年内是否因病连续住院超过7天”,他那3天根本没到线,当然不用写。
你要是把所有细碎的小毛病都写上,反而会让核保的人觉得你过度告知,平白增加不必要的审核流程。
遇到拿不准的异常,别乱填也别硬扛
当然,也不是让你故意瞒事。
不过话说回来,很多人遇到的问题根本不是”要不要告知”,而是”不知道怎么对应告知”。
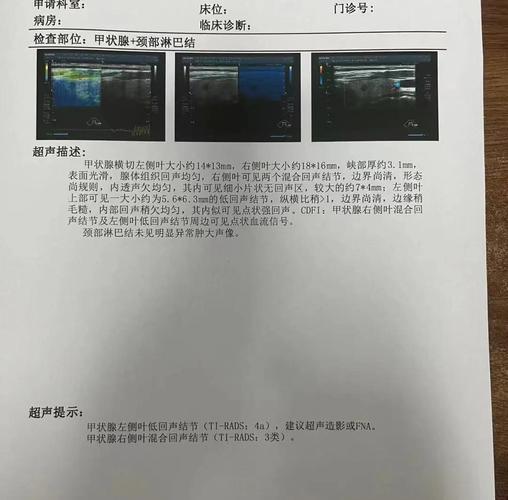
比如你体检报告上写了个”甲状腺结节3类”,不知道健康告知里哪条对应——别着急,先把问卷从头到尾读一遍,找有没有提到”结节””甲状腺异常”这类关键词。
如果问卷问的是”是否有甲状腺结节且分级在4类及以上”,那3类的情况就不用提;如果问的是”是否有甲状腺结节”,那就要如实答,后续可能会被要求提供彩超报告,给出除外承保或者正常承保的结论。
不用自己先吓自己,觉得只要有结节就肯定买不了——不同公司的健康告知松紧程度不一样,有的问得细,有的问得宽,多对比下就好。
还有人会问:我去年体检有个”肝功能轻度异常”,但是后来复查正常了,要不要说?还是那句话,看问卷怎么问。如果问卷问的是”过去1年内是否有肝功能异常且未复查”,那你已经复查正常了,就不用提;如果问的是”过去1年内是否有肝功能异常”,那就要如实答,附上复查正常的报告就好。
提交前的30秒核对,能省掉后续好多麻烦
很多人填健康告知的时候急急忙忙,勾完就点提交,连自己勾了什么都没看清——这才是真的容易出问题。
我之前见过有人,填的时候光顾着看前面的大问题,漏了最后一行小字问的”过去1年是否有头晕、头痛等症状持续超过1个月”,结果提交之后才发现自己之前刚好有过,赶紧找保险公司补充告知——还好没出什么事,要是等理赔的时候才发现,就麻烦多了。
不要为了顺利投保,故意隐瞒已知的、问卷明确问到的异常。
核对的时候其实特别简单:把最近1-2年的体检报告、住院记录放在旁边,对着问卷一条一条过,问到的就对应自己的记录填,没问到的就不管。
别抱着侥幸心理,觉得”我这点小毛病保险公司查不到”——现在医院的体检数据都是联网的,真要查的话,大部分异常都能查到。与其事后提心吊胆,不如填的时候多花30秒核对清楚。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|小准