上周在小区楼下遛弯,碰到张阿姨蹲凉亭揉膝盖,看见我就拉着吐槽。前几年听朋友介绍买了份医疗险,这次膝盖做了微创手术,花了小两万,递上去材料愣是给拒了。阿姨说,当初说什么都能报,真要用了就翻脸,保险全是骗人的。我听完问了两句,哦,原来阿姨五年前就有膝盖骨刺,买保险的时候没说…啧。
九成拒赔,都栽在这几个常见坑里
我接触过不少拒赔的案例,翻来覆去,其实就是那么几个原因。
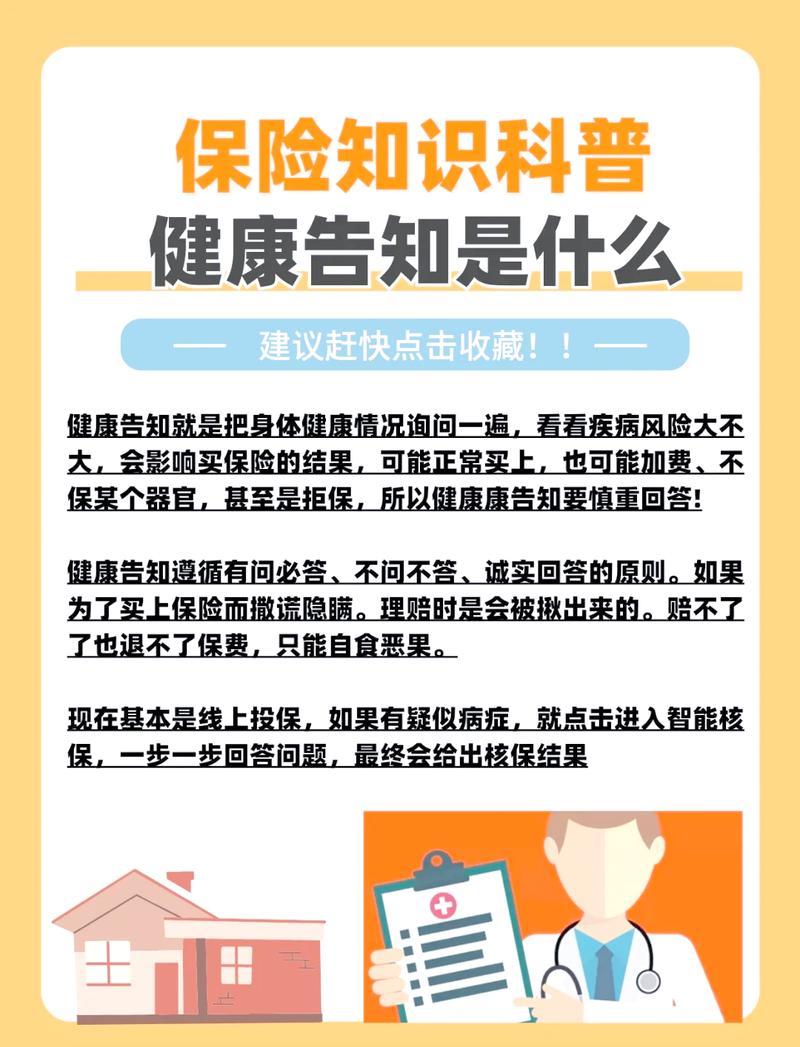
第一个,就是健康告知未如实填写。去年有个小伙子找我吐槽,单位体检查出来甲状腺结节,医生说没事不用治,买重疾的时候怕被拒,就没填这个病史,两年后查出甲状腺癌,申请理赔直接被拒,打官司都没赢。
很多人觉得,过去的小毛病不说,保险公司也查不到,真不是这样。现在医院、体检中心都是联网的,只要你查过,真要理赔的时候一查一个准。
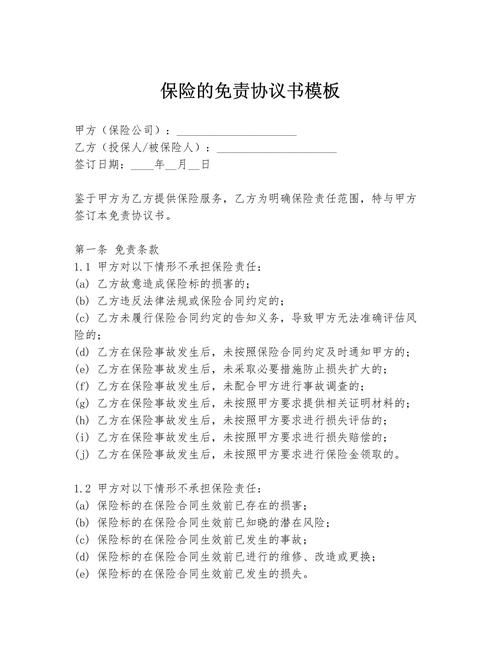
第二个,就是出事刚好在免责条款里。我见过最可惜的,是一位四十多岁的大叔,熬夜加班猝死,家人拿着意外险去理赔,被拒了。家属闹了好久,说人好好的走着走着就没了,怎么不是意外?
其实绝大多数普通意外险的免责条款里,都明确写了猝死不赔——因为猝死本质是心脑血管疾病引发的,不属于外来的、突发的意外情况。还有很多人美容整形、正畸,花了钱去找医疗险报销,那本来就在免责里,当然不赔。
第三个,就是不在保障范围内,或者保障已经失效了。比如刚买完保险,还在等待期,就查出来大病,这种情况,大多是不赔的。还有忘了交保费,过了60天宽限期,合同已经失效了,这时候出事,也不可能赔。对吧?
这些听起来离谱的拒赔,其实真的符合规则
我还听过不少大家觉得“保险公司故意坑人”的拒赔,掰开了说,其实规则就是这样。
比如说,被车撞了,肇事方全责,赔了你的医药费,你再拿自己的医疗险去申请报销,保险公司不给赔,很多人跳脚骂,说我自己买的保险凭什么不赔?报销型的医疗险就是这样啊,你不能拿一份发票报两次钱,总不能让你治病还赚钱吧?
还有一个例子,一个高中生参加校篮球队,训练的时候摔骨折了,拿意外险去理赔,被拒了。为啥?因为他买的那份意外险,把“专业体育运动训练”列进免责了,校队日常训练就刚好卡进去了。买的时候没人告诉他,自己也没看,出事了才知道,能说什么呢?
还有人买了重疾险,得了感冒肺炎住了院,去找保险公司赔重疾,重疾险是赔合同约定的重大疾病的啊,不是住院就赔,当然拒赔了。
说实话,我见过太多人买保险,就是签个字,把合同扔抽屉里,十年八年都不打开看一眼,全记着业务员当时说的话,时间长了,业务员说啥都记混了,真出事了和合同对不上,当然拒赔。
怕踩拒赔坑,只要做好这几件小事
其实不想被拒赔,真的不用太焦虑,记住几个简单的动作就行。
首先,填健康告知的时候,别耍小聪明,也别过度告知。就记住一句话:问到就说,没问到不说。别觉得我有点小毛病就得都写上,明明没问你十年前的感冒,你非要写上,反而给核保添不必要的麻烦。但如果问了你有没有甲状腺结节,你明明查出来有,偏偏说没有,那就是给自己埋雷。
然后,买完保险,一定要把合同拿出来翻一遍,别扔一边落灰。不用你逐字逐句啃完,就看三部分:第一看保障时间,交多少钱,交多久,别记错时间断了保费。第二看保什么,知道你这份钱买的是什么责任。第三看免责条款,知道哪些情况是不赔的,心里有数就不会出事了闹心。
然后,真出事了,第一时间按保险公司要求报案,准备材料,病历该怎么写就怎么写,别乱改,也别随口给医生说“我这个病老早就有了”,本来是新得的,一句话写错,平白多出一堆麻烦。
不过话说回来,就算真的拿到拒赔通知书,也不是说就完全没办法。你可以先看拒赔通知书上写的拒赔原因,再对照自己的合同,要是真的是保险公司的问题,也有专门的投诉渠道可以走。大部分情况,其实都是一开始信息差弄出来的问题。
真的挺可惜的,好多人交了十几年保费,最后拒赔,都是一开始图省事,该做的功课没做,该说的真话没说。说白了,保险是合同,讲规则,你提前摸清楚规则,大多坑都能绕着走。
温馨提示:本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺。所有健康告知要求、免责条款内容、理赔规则均以保险合同原文,以及承保保险公司的官方说明为准。本文不推荐任何具体保险产品,不评价任何保险公司。
作者|dananjin
排版|dananjin
审核|小北