上周帮朋友整理投保资料,她拿着保险公司发来的通知愣了十分钟——35岁,甲状腺3类结节,买重疾险要加费30%。
她第一反应是”我是不是被坑了?”
真不是。
很多人第一次在核保通知上看到”加费承保”四个字,第一反应都是抵触。凭啥我交的钱比别人多?是不是保险公司故意找理由卡人?
加费承保到底是什么?不是保险公司故意抬价
说白了,这是核保环节非常常见的一种结论。
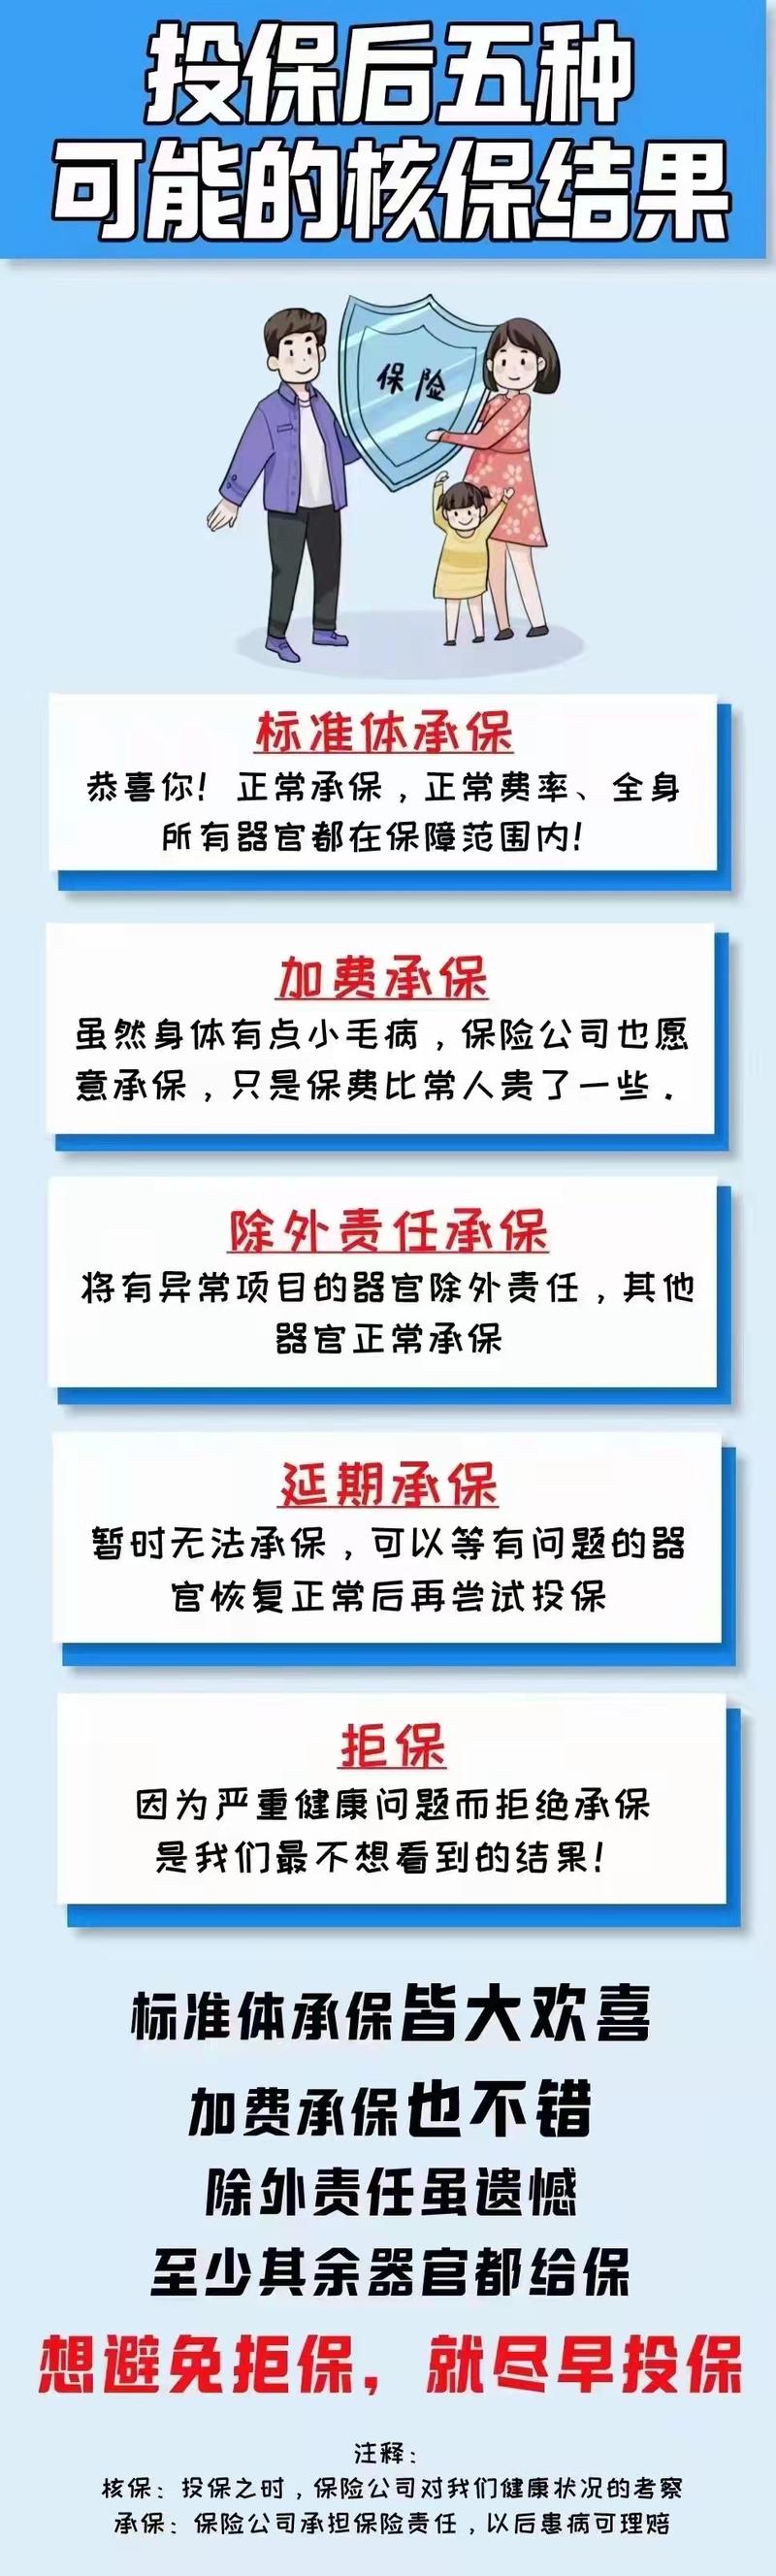
你提交的体检报告、就诊记录,核保员会挨个对照风险表,判断你未来出险的概率,比标准健康体高多少。如果高到一定程度,又还在可承保的范围内,就会给出加费的结论——多收你一点保费,覆盖多出来的风险,同时给你和标准体一样的保障责任。
加费承保不是拒保,也不是除外责任。拒保是直接不卖给你;除外是把你已经有异常的部位相关的责任全部排除,别的正常保;加费是啥责任都不缺,就是保费比健康人贵一点。
很多人想不通,不就是个小结节吗,至于多收30%?
换个角度想。同样是30岁买重疾险,一个常年熬夜、血压临界、BMI超了快4个点的人,和每周跑三次步、体检报告全是绿灯的人,未来几十年的出险概率本来就不一样。保险公司做的是风险匹配的生意,总不能让所有投保人都按同一个价格交钱,让健康的人替高风险的人多担成本吧?
哪些情况很容易碰到加费?真不是得了大病才会触发
别以为只有确诊了慢性病、动过大手术才会被加费。
很多时候触发加费的,就是你体检报告上那几个不起眼的小箭头。
甲状腺结节3类,血压长期在130/85mmHg的临界值,BMI超过28,甚至小时候得过肺炎留了个肺钙化灶,都可能让核保员给出加费结论。
我之前碰到过一个客户,178的身高,92公斤,平时看起来挺壮实,说自己天天泡健身房。投定期寿险的时候直接被加费25%。他当时还不服,翻完他的体检报告才看见,体脂率32%,内脏脂肪等级4,属于典型的向心性肥胖,长期来看心血管出险的概率确实比普通人高。
说实话,碰到加费就想换家公司投,是很多人的第一反应。
换确实可能碰到更宽松的结论。但你要是每次碰到加费就换,前后投个三四家,每家都要调取你的体检记录、留下投保查询痕迹,最后反而可能因为风控数据太杂,被别的公司判定为高风险,连正常核保的通道都走不通。
收到加费通知,到底要不要签?别拍脑袋做决定
先算个账。
标体一年交5000,加费30%就是6500。按30年缴费期算,总共多交45000。这个成本,你能不能接受?
再对比下别的选项。你拿着同样的资料投个两三家,看看其他公司给的结论是什么。如果其他家要么给你更高的加费比例,要么直接把异常部位的责任除外,甚至直接拒保,那这份加费的通知,其实已经是很不错的结果了。
别死等”标体结论”。
不少人就是因为觉得”加费太亏,我再等等,等我把结节消了再投”,等了一两年,结节从3类长到4类,再提交资料的时候,直接被拒保,回头再后悔当初没签那份加费的保单。
还有个常见的误区得说清楚:很多人觉得加费买的保单,理赔的时候会被故意卡。
加费调整的只是保费定价,不是理赔的门槛。合同里写的保障责任、免责条款,和标体买的保单完全一样。只要符合理赔条件,该怎么赔就怎么赔,不会因为你当初多交了钱就特殊对待,也不会因为你是加费承保就故意刁难。
哦对,还有个小细节。如果加费的比例太高,比如超过50%,你确实可以再权衡下,要不要换个保障责任更简单的产品,说不定算下来总保费差不多,还能少掏点。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|乐乐