职工医保,到底分哪两部分?每个月扣的钱去哪了?
咱们上班交职工医保,一般都是单位交大头,个人从工资里扣小头。对吧?
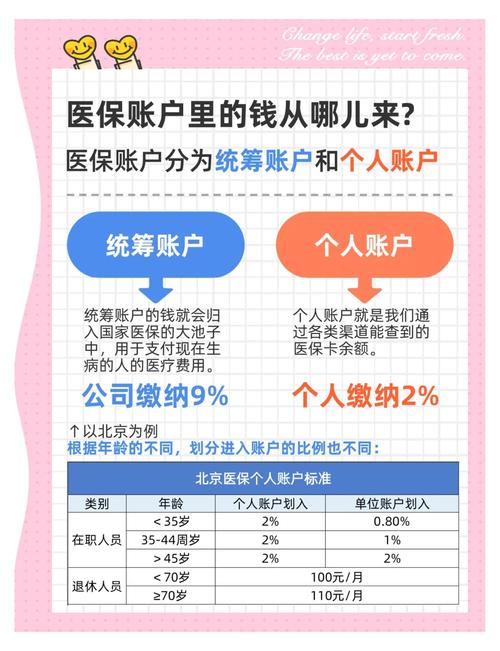
个人扣的这部分,大概是你月工资的2%左右,一分不少,全部进你的个人账户——就是你医保卡能查到的余额,属于你个人的钱,永远不会清零。
单位交的那部分,大概是工资的6%到8%不等,绝大部分进了统筹基金账户,这部分钱你看不到,但是全社会交医保的人共享,用来给大家报销住院、门诊这些费用。剩下的一小部分,会按你的年龄划进个人账户,年龄越大,划进去的比例越高。
就像张阿姨这种已经退休的,不用再交医保了,每个月统筹基金还会固定给她划钱进个人账户,根本不存在“没单位交就没进账”这回事。
那两个账户分别能用来干嘛?
个人账户就不用说了,平时去药店买合规的药品、去门诊付挂号费医药费、住院的时候付你自己要出的那部分钱,都能用。现在好多地方已经开通了职工医保个人账户家庭共济,你的卡里余额没用完,还可以给配偶、父母、子女用,哪怕他们自己交的是居民医保。好多人不知道这个政策,看着卡里几千块钱放着生灰,真的太可惜了。
统筹基金就是托底的,你万一生病住院,或者门诊花了不少钱,超过起付线的部分,就由统筹基金按比例给你报销,帮你扛大部分的压力。
这些职工医保待遇,好多人交了十几年都不知道
除了最基础的住院报销、刷卡买药,职工医保还有好多隐藏福利,我随便说几个,你看看你知道几个。
第一个,门诊报销。早就不是只有住院才能报职工医保了,现在全国大部分地区都开通了职工医保门诊统筹,你平时去社区医院看个感冒、去医院开慢性病的药,只要超过了当地规定的起付线,统筹就能给你报,报销比例一般都在50%以上,社区医院还会更高。我前两年冬天得流感去挂水,花了三百八十多,报完自己只出了不到一百,那是我第一次知道还有这待遇,之前几年看门诊都是全自付,想想都心疼。
第二个,退休后的终身医保待遇。职工医保只要累计交满当地要求的年限,退休之后不用再交一分钱,就能一直享受职工医保待遇,这个太香了吧?不过要注意,每个地方要求的年限不一样,有的地方要求男性累计交满25年、女性交满20年,有的地方统一要求累计20年,还有的地方要求15年,这个一定要自己提前查,别等到办退休手续才发现差了好几年,慌慌张张还要补缴。
第三个,自带大病保险。职工医保不用你额外买大病保险,本身就已经附加了,要是你生病住院,医保报销完之后,自己掏的钱还是超过了一定额度,大病保险还能再给你报一次,不用你额外交保费,直接从职工医保基金里扣,相当于给你多了一层保障。
第四个,生孩子也能报。现在生育保险已经合并到职工医保里了,只要你正常交职工医保,怀孕生产的检查费、手术费都能报销,符合条件的还能领生育津贴,不用单位单独交生育保险,省心多了。
这些常见误区,别踩错了
说几个大家问得最多的误区,都是实实在在踩过坑的例子。
第一个,职工医保断缴了,之前交的就清零作废了。
错!大错特错。你个人账户里的钱,永远都是你的,不可能清零。之前交的缴费年限,也是累计计算的,不会因为断缴几个月就作废。断缴的影响只是,断缴期间你没法享受统筹报销待遇,也就是断缴的时候去住院,没法报,仅此而已。别听网上瞎忽悠说断缴三个月就作废,吓死人。
第二个,职工医保能报所有的看病钱。
当然不是。职工医保保的是基本医疗,像美容整形、正畸、不孕不育治疗、还有一些自费药、进口的特殊耗材,很多都是不在报销范围内的,它是帮你兜底,不是包圆所有花费,这点要心里有数。
第三个,我交够年限了,现在停缴也没关系,反正退休能享受。
停缴期间你是不能享受报销待遇的啊!距离退休还有一二十年,你停缴了,这一二十年中间生病怎么办?没法报销啊,哪怕你累计年限够了,也不行,别犯这个傻。
说实话,职工医保是我们普通人能拿到的最便宜、最靠谱的基础保障,不管你换工作也好,待业也好,尽量别让它断缴太久,真出事了,这才是最靠得住的。
要是你还搞不清楚自己交了多少年、个人账户有多少钱,花个十分钟,打开支付宝或者微信的医保小程序,或者直接去当地医保局官网查一下,全都清清楚楚,别一直糊里糊涂的。
合规声明:本文内容仅供学习科普参考,不构成任何投保建议,各地职工医保政策存在差异,具体的缴费要求、报销范围、待遇标准请以当地医保部门官方发布的政策为准。
作者|dananjin
排版|dananjin
审核|白杨