上周陪朋友去线下网点办寿险投保。
填健康问卷的时候他挠头,笔在半空悬了三分钟,扭头问我:”不就是打几个勾吗,至于我翻三年的体检报告出来对照?”
我当时没好意思直接怼他。真要是都像他这么想,每年理赔季哪来那么多因为告知问题扯不清的纠纷。说实话,我最烦那种一上来就说”健康告知都是走个过场,随便填填就行”的人——你是爽了,填完就等着拿保单,真出险了客户找谁说理去?
先搞懂:要你告知的,从来不是你所有的病史
很多人对如实告知的第一反应是犯怵,觉得要把自己从小到大得过的病、吃过的药、住过的院全列出来,生怕漏了哪一点就买不了。
根本不是。
国内的人身险告知,遵循的是询问告知原则——说白了就是,保险公司在问卷上白纸黑字问了的问题,你要如实答;没问到的内容,你完全没必要主动掏出来说。
举个最简单的例子:你十年前得过一次轻微肺炎,早就全好透了,现在的问卷从头到尾没提”是否曾有肺炎病史”,那你根本没必要特意在备注栏写”我十年前得过肺炎”。别画蛇添足,反而把简单的事搞复杂。
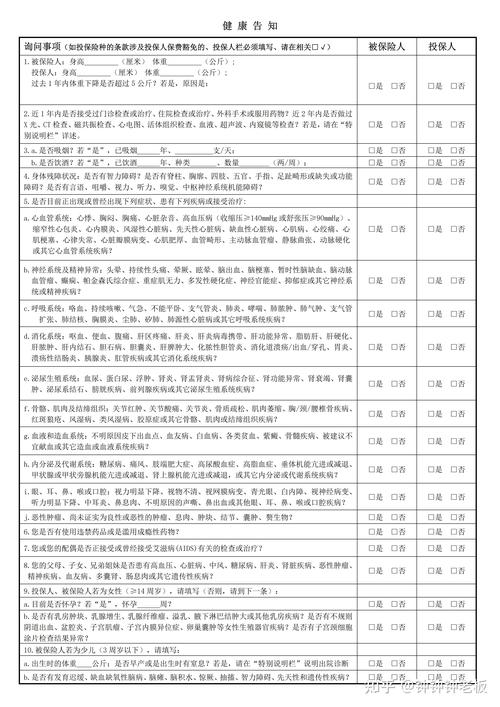
很多人搞反了顺序,要么啥都不说,要么啥都想说,全是没摸透规则的表现。
别踩坑:这几种“想当然”的填法,很容易留下隐患
我见过太多人填问卷的时候,全凭自己的感觉判断轻重,根本不对照着问题逐字读。
最常见的就是我那个朋友的思路:小毛病不算事,瞒了也没人查。去年体检发现甲状腺有个3类结节,自己找医生问过,说不用吃药定期复查就行,转头填问卷的时候,看到”是否存在甲状腺结节/肿块”的问题,手一滑就勾了”否”。两年前他因为急性肠胃炎住过三天院,现在肠胃一点毛病没有,看到问卷问”过去2年是否有住院记录”,也直接勾了否——在他看来,这些全是早就好透的小毛病,根本算不上需要特意告知的病史。
但你要知道,保险公司核保和理赔的时候,是可以合法调取你的就诊、体检记录的。真到后续申请理赔的时候,人家调出你之前的体检报告,看到这些记录,很容易就会针对未告知的内容展开协商,来回拉扯耗精力。
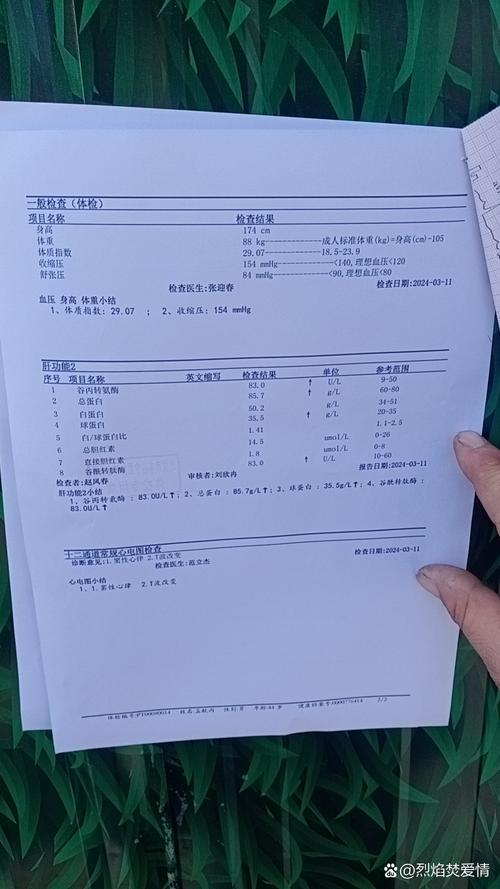
说真的,我每次碰到这种填法都替人捏把汗。你当初填的时候偷的那两分钟懒,真到需要理赔的时候,可能要花几个月的时间去补材料、做沟通,怎么算都不划算。
真拿不准怎么办?别硬扛,找对渠道问
大部分人纠结的点,其实根本不是”我要不要瞒”,是”我这个情况,到底算不算需要告知的范畴”。
比如体检报告上写”尿酸略高于参考值,建议清淡饮食”,问卷问”是否有高尿酸血症/痛风病史”,这时候你既不能凭着感觉说”我这就是指标高一点,不算病”就直接勾否,也别自己吓自己,觉得肯定买不了,直接放弃投保。
这时候别听身边人瞎支招。
别信卖你保险的亲戚拍胸脯说”这个没事,放心勾否,我之前的客户都这么过的”,也别信网上网友说”只要有结节就肯定被拒保”。
拿不准的内容,就把对应的体检报告、就诊记录整理清楚,找保险公司官方的核保渠道确认。
你可能会怕:我主动问了,会不会就被拒保啊?
其实核保的结果远不止”买得了”和”买不了”两种。可能是正常承保,可能是针对某个部位的疾病做除外责任,可能是加一点保费,也可能是要求你观察半年再来申请。这些结果,总比你当初瞒着填了,最后理赔的时候卡壳要强得多。
不过话说回来,真要是核保结果不如预期,也不是啥天塌下来的事。多问两家,多试试不同的产品,总能找到适合自己的投保路径,总比你带着隐瞒的瑕疵买一份保单,天天担惊受怕强。
别赌。别侥幸。
你觉得那点没说出口的小毛病,不值得多花十分钟找渠道确认,但真到需要申请理赔的时候,这几句当时没填的内容,可能就是你和保险公司来回拉扯的核心。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|满满