上周接了个朋友的电话,声音都飘了。
去年体检查出来甲状腺3类结节,之前在线上填健康告知,每次一碰到“甲状腺结节”的选项,直接就被系统弹回拒保页面,他以为这辈子跟重疾险无缘了。结果走了人工核保,居然标体过了。
他说之前对人工核保的印象,就是“走个形式,大概率被拒”,没想到这里面的门道,比他想的多太多。
你以为的人工核保,和实际的根本不是一回事
好多人对人工核保的误解,从名字就开始了。
觉得这是保险公司故意卡人的环节——你线上买不了,转人工就是故意给你设门槛。真不是。
智能核保本质是一套写死的规则代码,只要你的情况碰中了代码里的触发条件,系统就会直接弹出固定结论,没有任何弹性空间。比如代码里写了“甲状腺结节3类一律除外甲状腺责任”,那不管你这个结节是1mm还是2mm,是3年没变化还是刚发现,系统都只会给你同一个结果。
但人工核保不一样。核保员是活生生的人,会对着你交的材料一点点抠细节。
这里要敲个重点:人工核保的留痕范围,其实只局限在你提交申请的那家保险公司。你给A公司交了核保申请,最后因为材料问题被拒了,B公司的系统是看不到这个记录的——除非你自己主动跟B公司的核保员提。
好多人怕留痕不敢走人工,其实完全没必要。你总不能因为怕留记录,就硬着头皮碰智能核保的钉子吧?
哪些情况,别硬扛智能核保,直接转人工
说实话,不是所有情况都要走人工。你要是身体倍儿棒,健康告知全是“否”,直接在线上买就行,没必要多此一举。
但碰到下面这几种情况,真的别跟智能核保死磕。
第一种,你的健康异常,在智能核保的选项里根本找不到对应项。比如之前住过院,出院小结写了“疑似心肌炎,待随访”,智能核保的选项里只有“确诊心肌炎”的情况,没有“疑似”的选项,你硬选哪个都不对,硬着头皮选了最后反而容易留理赔隐患。
第二种,你的指标异常,但实际控制得特别好。比如有原发性高血压,但是连续3年每天吃半片常规剂量的降压药,血压稳定在120/80上下,没有其他并发症。智能核保只要看到“高血压”三个字,直接就给你拒保或者加费,但人工核保会看你近半年的连续监测记录,说不定能给出更宽松的结论。
第三种,检查报告里有模棱两可的描述。比如肺结节报告写了“性质待定,建议随访”,智能核保看到“性质待定”直接拒,但人工核保会让你补充近2年的复查报告,只要结节大小没变化、形态规则,说不定能正常承保。
真的别犯傻。我之前碰到个客户,之前体检有一次糖耐量异常,之后连续2年的空腹血糖全在5.6以下,餐后2小时血糖也全在正常范围,一开始走智能核保直接被拒,转人工的时候把所有的血糖记录、体检报告按时间顺序理清楚交上去,最后只是对糖尿病相关的并发症做了责任除外,其他保障都正常。
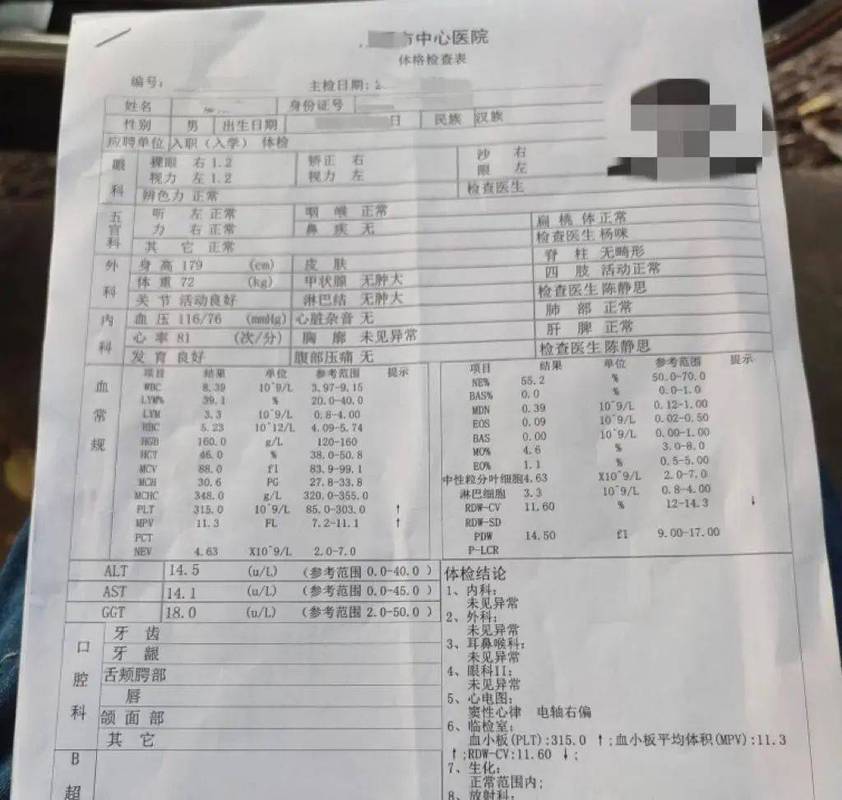
提交人工核保的几个小细节,真的能影响结果
好多人走人工核保失败,根本不是因为身体条件差,是自己把材料交得一塌糊涂。
说几个踩过坑才摸出来的经验。
首先,别啥材料都一股脑往上传。核保员每天要处理上百份申请,你传一堆无关的材料凑数,反而会让他抓不住重点。比如你是因为甲状腺结节申请核保,把十年前的阑尾炎手术记录、上次感冒的门诊病历全传上去,纯纯添乱。核保员本来想花2分钟看你的核心材料,结果翻了半天无关内容,耐心都磨没了。
其次,写个人情况说明的时候,别撒谎,也别写小作文卖惨。比如你是肺结节6mm,连续1年复查没变化,你就直白写“2023年首次体检发现右肺下叶6mm实性结节,2024年复查同大小,无增大、无磨玻璃成分,无吸烟史”,别写“医生说我这个结节可能会变肺癌,我每天都睡不好,求你们给我承保吧”,也别瞎写“我从来没有过肺部异常”——这属于未如实告知,以后理赔的时候要出大问题的。
最后,别同时给好几家公司提交人工核保。好多人觉得广撒网总能碰到个宽松的,其实没必要。你可以先找一家偏好你这类体况的公司提交,拿到核保结论之后,要是觉得责任除外太多,再拿着这个结论去下一家问,一来省时间,二来也不会因为同时提交一堆,碰到哪家因为材料不全给你留个拒保记录,反而麻烦。
别扯什么找熟人就能走捷径。现在核保全流程都有记录,双录留痕,材料不符合要求,谁也不敢随便给你放宽尺度,担不起那个责任。
其实核保从来不是什么洪水猛兽。说白了,它就是保险公司在正式承保前,把未来的风险算明白的过程。
你越坦诚,材料越清晰,反而越容易拿到公平的结果。没必要神化它,也没必要怕它。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|知知