上周陪96年的小晴去线下网点办投保。
她前两周单位体检查出3类甲状腺结节,B超单拍给我看的时候,我还说大概率能正常标体过。结果核保结果出来,她盯着屏幕愣了半分钟——重疾责任里,甲状腺相关的全部除外。
“这意思是我花几千块买的保单,管不了我现在已经有的毛病?”她当时声音都高了一度。
我太懂这种感受了。换作谁,本来抱着“万一得大病有兜底”的期待去买保险,结果看到“除外”两个字,第一反应往往是“我是不是被坑了”。
先搞懂:除外承保到底扣的是哪块责任
很多人第一次听到“除外”,第一反应是自己买了个“残缺的保单”。真不是。
就拿小晴的情况说,核保给的结论是:因甲状腺疾病(包括甲状腺癌、甲状腺转移癌、甲亢、甲减、甲状腺相关住院治疗)产生的责任,保险公司不承担赔付。剩下的保障——比如急性心梗、脑中风后遗症、尿毒症、意外伤残,甚至其他部位的癌症,该怎么赔就怎么赔,跟健康人买的标准保单没有任何区别。
说白了,保险公司只是不接你已经露出来的那部分风险,剩下的你没查出来的、谁也预料不到的风险,人家照样给你兜。
别上来就抵触。
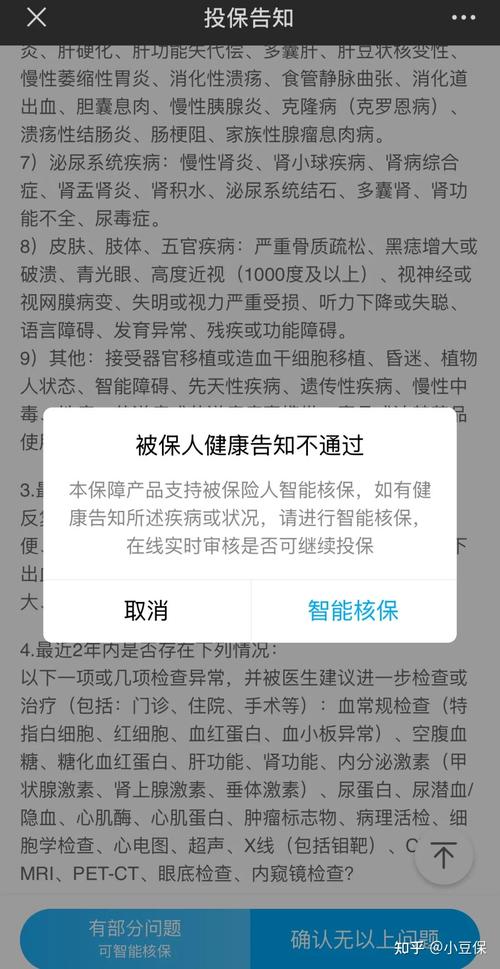
你想啊,你带着已经查出来的结节去投保,这个部位的患病风险本来就比完全健康的人高一块。要是保险公司真的按标准体给你保,要么保费得涨一大截,要么就是对其他健康投保人不公平。很多人碰到除外就直接走,总觉得“我都给保费了,凭啥不给我全保”——但换个角度想,要是你身体已经有了明确的异常,连除外的结论都拿不到,直接被拒保,你连转移风险的资格都没有,那才是真的被动。
之前碰过一个38岁的客户,磨玻璃肺结节6mm,第一次核保给的是肺部相关责任除外,他觉得亏,连着换了三家公司,最后有一家直接出了拒保通知,说结节形态不好,不符合投保要求。他折腾了快两个月,最后又回头找第一家给除外的公司,来回跑了三趟,时间精力搭进去不少,早知道当初就不折腾了。
别踩坑:这几种“除外”根本不是你以为的那样
我见过太多人,拿了核保结论只扫一眼有没有“除外”两个字,根本不仔细看后面跟的小字,等真要理赔的时候才发现踩了坑。
第一个很常见的误区:觉得“除外的部位迟早要出事,买了也白买”。
哪有这种绝对的事。你有甲状腺结节,不代表你一定会得甲状腺癌;你有乳腺增生,也不代表你一定会得乳腺癌。剩下的几十种重疾的保障是实打实的——总不能因为某个部位有个小毛病,就把所有的健康风险都敞着,真碰到个急性心梗、脑中风,几十万的治疗费你自己全掏?那才是真的没地方说理。
第二个误区:觉得“等以后复查指标正常了,除外的责任就能加回来”。
别做梦了。
保单生效的那天起,核保结论就是合同的一部分,没有特殊情况,不会因为你后续的指标变化调整责任。之前有个客户,28岁的时候买重疾,因为是乙肝病毒携带,被除外了肝癌相关的责任。后来他规律抗病毒治疗了5年,复查病毒量转阴,肝功能全正常,兴冲冲找保险公司要把除外的责任去掉,人家翻了合同条款,说没有后续追溯调整的规则,最后也没改成。
还有个很少有人注意的细节:同样是“甲状腺除外”,不同公司写的范围可能差得特别多。
有的公司写的是“仅甲状腺癌及其转移癌不承担责任”,那剩下的甲亢、甲减住院、甲状腺良性结节的手术,其实都是能赔的;有的公司写的是“所有甲状腺相关的疾病,无论良性恶性,一律不赔”——哪怕你只是因为甲状腺炎症住了三天院,花了几千块,都报不了。
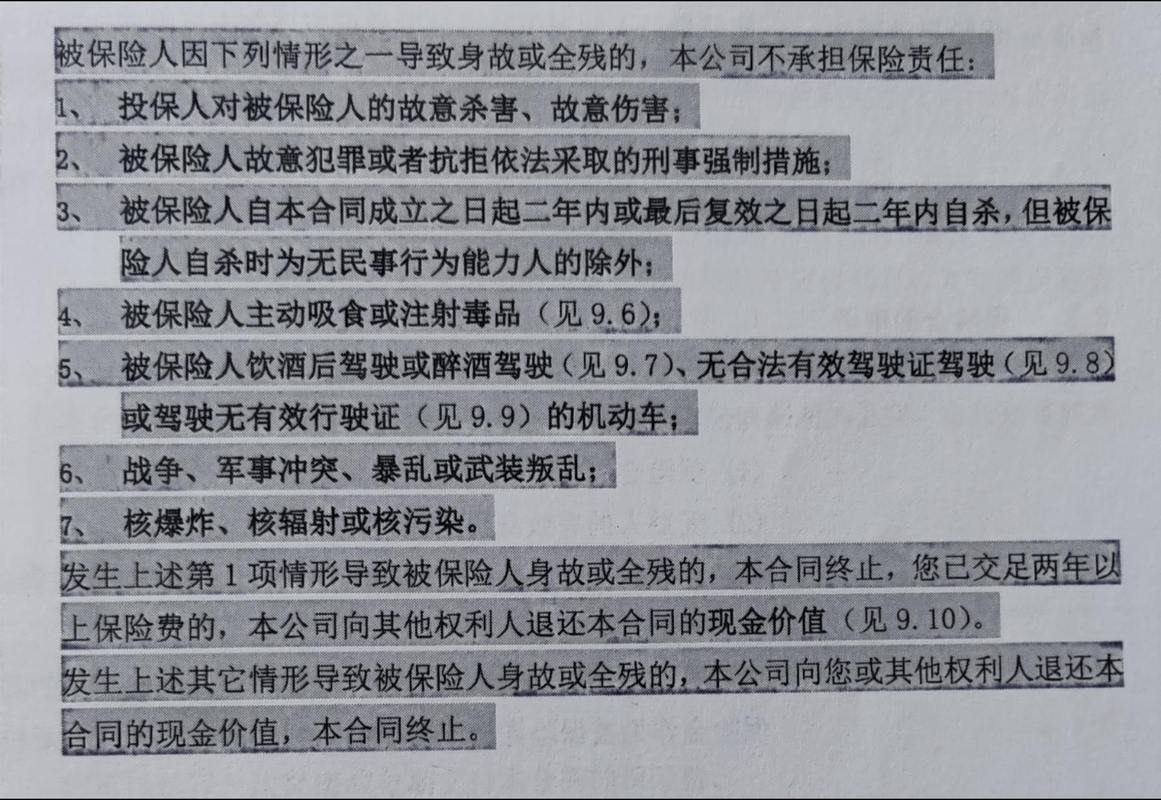
你看,差了几个字,实际能拿到的理赔金可能差出好几万。很多人比产品的时候只看价格,根本不仔细看除外责任的描述,等真的出事了才发现,原来自己的保单对某个小毛病都不赔,那时候后悔都晚了。
碰到除外承保,到底签不签?算完这三笔账再决定
没有什么“一看到除外就必须买”或者“看到除外就直接走”的标准答案。每个人的身体情况、家庭存款、年龄阶段都不一样,硬套别人的经验,最后吃亏的是自己。
算三笔账就行。
第一笔,算时间成本。
如果你现在才二十多岁,刚查出来个3类的小结节,医生说大概率良性,那你可以花个半年一年的时间,定期复查,等指标稳定了,说不定能拿到标体的结论,根本用不着一开始就接除外的单。但如果你已经四十多了,这两年体检结节一直在慢慢变大,医生都提示有一定的恶变风险,那你还在那挑三拣四,非要等个标体结论,万一等个半年结节形态变了,直接被拒保,那才是真的来不及。
第二笔,算风险承受能力。
除外的那部分责任,你自己能不能兜住?比如除外的是甲状腺相关的责任,你手里有个大几十万的存款,真要是得个甲状腺癌,手术加术后治疗也就几万块,你完全能自己承担,那剩下的重疾责任能帮你兜住那些你拿不出来的几十万的大风险,这个保单就值得签。反过来,要是保险公司把你最担心的、最可能出问题的部位全部除外了,剩下的责任对你来说根本没什么实际意义,那确实没必要硬掏钱买。
第三笔,算替代方案的成本。
同样的身体情况,你多问几家公司,可能拿到的结论不一样:有的给除外,有的给加费,有的直接拒保。这时候你别光看“加费比除外好”,得算具体的账。比如加费30%,30年交下来多交个几万块,能把除外的责任加回来,那对很多人来说是比较划算的。但要是加费100%,那多出来的钱你自己存着,说不定都够覆盖除外的那部分风险了,那还不如选除外的版本,把钱省下来自己安排。
说实话,我见过太多人,一看到“除外”两个字,就觉得被保险公司歧视了,气呼呼地转身就走,回家把投保链接删了再也不碰。等过个两三年,体检查出来别的问题,想再买保险,发现自己连被除外的资格都没有的时候,才拍大腿后悔。
别信网上那些“除外承保就是智商税”的极端说法。你要是身体一直健健康康,从来没因为小毛病跑过医院,那你当然可以挑保障全、价格合适的标体产品,根本用不着考虑除外的单。但你要是已经有了点小异常,既不想被直接拒保,又想把大部分预料不到的风险转移出去,那除外承保,其实是你能拿到的比较友好的结果之一。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|阿辰