理赔调查到底是在查什么?
简单说,理赔调查就是保险公司在赔付之前,核实你的申请信息是否真实、是否符合理赔条件的流程。
- 查投保信息:核心就是核实在投保的时候,有没有如实进行健康告知,有没有隐瞒既往症、病史,有没有不符合投保要求的情况。
- 查事故本身:确认事故是不是真的发生了,发生的时间、原因是不是符合合同约定的理赔条件,有没有属于免责条款的情况。比如意外险要确认是不是意外导致的,重疾险要确认诊断是不是符合合同定义。
- 排查道德风险:简单说就是查有没有骗保的可能,比如有没有故意制造事故,有没有冒用他人身份理赔,有没有隐瞒第三方责任的情况。
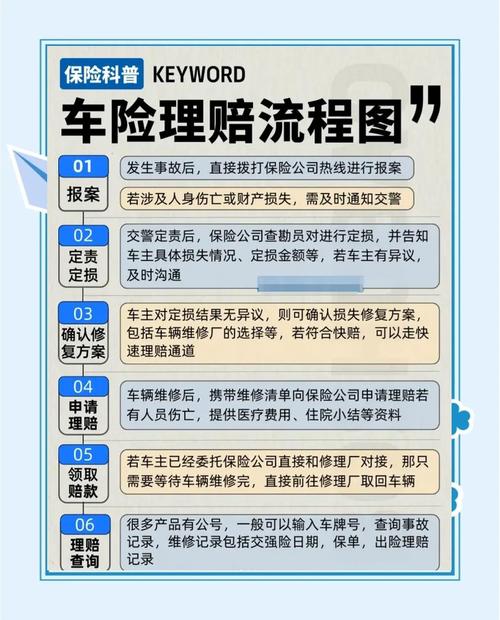
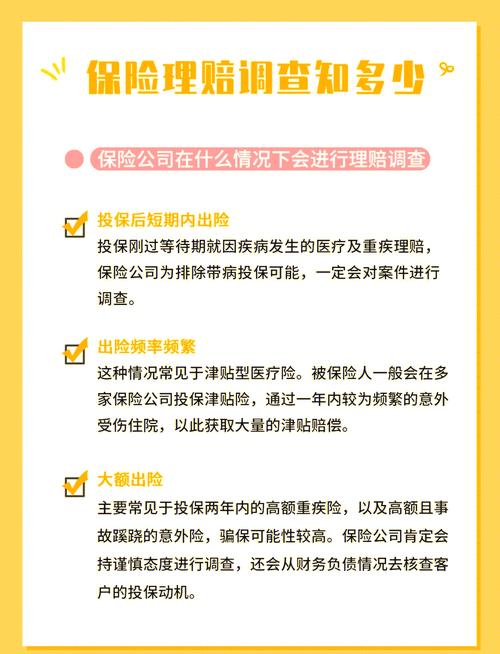
哪些情况会触发理赔调查?
不是所有理赔都需要复杂的线下调查,小额简单的理赔,现在很多都是系统自动审核过了。只有出现这些情况,才会启动正式的理赔调查:
- 刚过等待期就申请理赔。保险公司会多留一个心眼,核实是不是投保前就已经生病,故意等过等待期再报案。
- 申请理赔的保额较高。涉及金额大的赔付,走调查流程是行业常规,换谁都得核实清楚。
- 投保资料本身有疑点。比如投保时健康告知有模糊陈述,或者短时间内连续投保多份高保额保单,都可能触发调查。
- 报案时间距离事故发生间隔很久。几年前的事故现在才申请理赔,自然需要花时间梳理整个事件的来龙去脉。
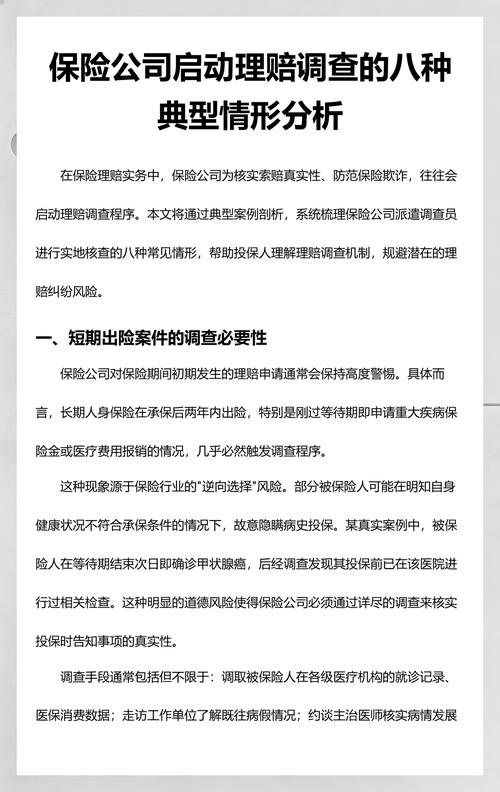
关于理赔调查的几个常见误解
说实话,很多人的恐慌都来自不实的传言。
- 误解一:要调查就是保险公司不想赔钱。
不对。调查只是核赔的必要环节,小额理赔走简易核查,大额复杂理赔走全面调查,本质是为了排除骗保,守住所有投保人共同的保障池,不是专门针对某一个人。只要你符合理赔条件,调查完正常赔付的案例多了去了。 - 误解二:理赔调查会乱翻我隐私。
正规的理赔调查都得走合法流程,调取医院病历、体检记录这些,都需要你本人签字授权,不然医疗机构根本不会提供相关信息。保险公司只会调取和本次理赔相关的信息,不会去查和事故无关的隐私内容。 - 误解三:我隐瞒一点小毛病,调查查不出来。
别抱侥幸。现在全行业的信息共享越来越完善,医院电子病历保留十几年,医保刷卡、购药记录一拉就是全的,哪怕是十几年前的住院记录,都能调出来。真刻意隐瞒,最后吃亏的还是自己。
不过话说回来,真碰到理赔调查也没必要慌。只要你投保的时候如实告知,没有刻意隐瞒,配合调查就好。
需要注意的几件事
- 接到调查通知,主动配合,该提供什么资料就提供,实话实说就好。藏着掖着反而会增加不必要的误会。
- 有不清楚的地方直接问调查员,不用自己瞎猜胡思乱想。
- 如果确实有遗漏告知的病史,主动说明情况,比调查出来之后再辩解要好得多。
合规提醒
1. 本文仅做保险知识科普,不销售、不推荐任何保险产品,不构成投保建议、理赔承诺。
2. 具体理赔调查流程、要求,均以投保人所持有的保险合同以及承保保险公司的官方说明为准。
3. 若对自身理赔案件有疑问,请直接联系承保保险公司官方渠道咨询。
作者|dananjin
排版|dananjin
审核|见微