上周帮一个32岁的姑娘整理投保材料,她拿着体检报告愣了十分钟——甲状腺3类结节,之前自己在网上填健康告知,刚提交就被系统弹回来,提示不符合投保要求。
她当场就懵了:我这结节连药都没吃,怎么就成“非标体”了?
别先给自己扣“买不了保险”的帽子
很多人对“非标体”的理解,从根上就错了。
不是说你有点小毛病,就被保险公司划入另册。所谓非标体,是和健康标准体对比,身体存在的异常指标,会让保险公司评估你的理赔概率比普通人高一点,仅此而已。
举个大家常碰到的例子,有人智齿发炎刚拍了牙片,报告上写着“建议拔除”,这种短期的、完全可以治愈的异常,根本不算长期非标体。甚至很多人有轻度的脂肪肝,肝功能全项正常,在不少公司的核保规则里,就是直接按标准体承保的,半毛钱加费都不用。
真的没必要一看到体检报告上有个向上的箭头,就觉得自己和保险无缘了。我见过太多人,体检报告上写了个“偶发房性早搏”,查了下百度说很危险,转头就把之前看好的保险全部退了,连问都不问核保老师一句。
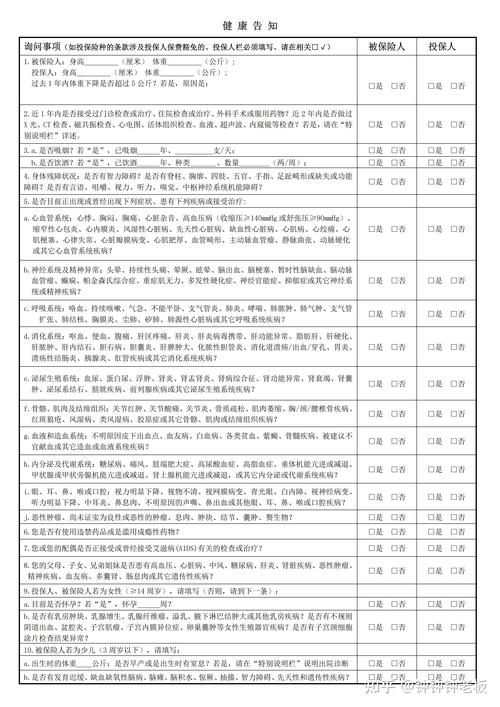
很多人踩的第一个坑,是但凡看到健康告知里提了某一种病,自己哪怕只是有过一次相关的检查异常,就直接判定自己买不了任何保险,连点进去看具体告知细则的耐心都没有。
就拿大家常碰到的甲状腺结节来说,3类及以下的小结节,不同公司的核保尺度差得特别多:有的公司碰到就直接拒保,有的会把甲状腺相关的责任除外,还有的如果结节直径小于1cm,近半年复查没有形态变化,甚至可以直接按标准体承保。
你看,同样的身体情况,换个投保渠道,结果可能天差地别。
非标体投保,别上来就找“宽松友好”的产品
我知道很多人一旦知道自己是非标体,第一反应就是搜“对结节友好的保险”“高血压能买的保险”,然后照着榜单一个个提交申请,生怕漏了哪个。
千万别这么干。
我之前碰到个40岁的大哥,原发性轻度高血压,平时吃药控制得很好,看到网上说某款重疾险对高血压友好,自己没走任何预沟通,直接填了资料提交。结果系统要求他提供近2年的所有血压监测记录,他平时根本没在家测过血压,只有单位每年体检的一次记录,材料交不齐,直接被保险公司给出了“延期承保”的结论。
更麻烦的是,这个核保记录是会在行业里留痕的。后面他再去别的公司投保,核保系统一调他的历史投保记录,看到他之前有过延期的结论,反而会默认他的身体问题可能比他申报的更严重,核保尺度一下子就收紧了。他前前后后折腾了快半年,换了四家公司,才最终投上合适的产品,算下来多花了快两千块保费,早知道当初先做预核保,根本不会走这些弯路。
说白了,非标体投保很忌讳的就是“广撒网”。你以为多投几个总能碰到过的,实际上每一次正式的带异常的投保申请,都是在给自己的核保记录添一笔不必要的痕迹,反而把后面的路走窄了。
真正能提高通过率的小动作,根本没人特意说
聊到这里肯定有人要问,那我到底该怎么投?
说几个大家平时很少听到的实操细节,都是实打实能帮到你的。
第一,先做匿名预核保,再提交正式申请。很多保险公司和正规的投保渠道,都有匿名预核保的通道,你把自己的体检报告、复查记录整理好,发给核保老师,对方会在不录入你真实身份信息的前提下,告诉你大概能拿到什么结论——是标准体、加费、除外还是延期。这个过程是不会留下任何正式核保记录的,你完全可以多找几个渠道问,对比完哪个结论对你相对友好,再去走正式的投保流程,根本不会浪费自己的投保机会。
第二,健康告知严格遵循“问什么答什么,没问的不说”。别一上来就把自己从小到大得过的所有病全写在告知栏里,像什么小时候得过水痘、去年秋天得过一次肠胃炎,只要健康告知里没问,你完全没必要主动提。但反过来,如果健康告知明确问到了的问题,你也别刻意隐瞒,比如告知问“近1年是否有肺结节”,你明明体检查出来了,就别填“无”,不然真到理赔的时候,反而会因为未如实告知产生纠纷。
第三,选对提交申请的时机。如果你现在刚得完感冒、肺炎,复查报告上还写着肺部有未吸收的阴影,或者你最近刚熬夜加班,血压测出来比平时高了不少,别着急提交投保申请。等个1-2个月,身体状态调整好了,拿着复查完全正常的报告再去投,通过率会高很多。
真的,我见过太多人赶在生日前急着投保,明知道自己刚痊愈,报告上还有异常指标,硬着头皮提交,结果被延期,反而比等俩月再投多花了好几百保费,图啥呢?
很多人觉得非标体投保是件特别难的事,好像自己身体有了点小问题,就被保险拒之门外了。其实根本不是,大部分的非标体,只是需要比健康体多花点心思,找对方法,选对匹配的产品,根本不会有你想的那么难。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|柚子