前两周下楼买早餐,撞见楼下张姐蹲在花坛边叹气。上个月她下楼踩滑摔成骨裂,住了一周院,提交理赔之后天天等消息。说天天早上醒过来第一件事就是点开保险公司的公众号刷新进度,吃饭都心不在焉。
真的熬人。
我太懂这种感觉了。换作是谁,押着好几万的医疗费在那等,都不可能稳得住。很多人买保险的时候只关心赔不赔,真到等赔钱的时候,才把「理赔时效」这件事刻进了焦虑里。
先搞懂:理赔时效到底算的是哪段时间?
很多人第一反应,当然是从我出事那天开始算啊!我摔了那天就算,过了好久没赔钱就是保险公司违规。
实话讲,这是最多人搞错的误区。
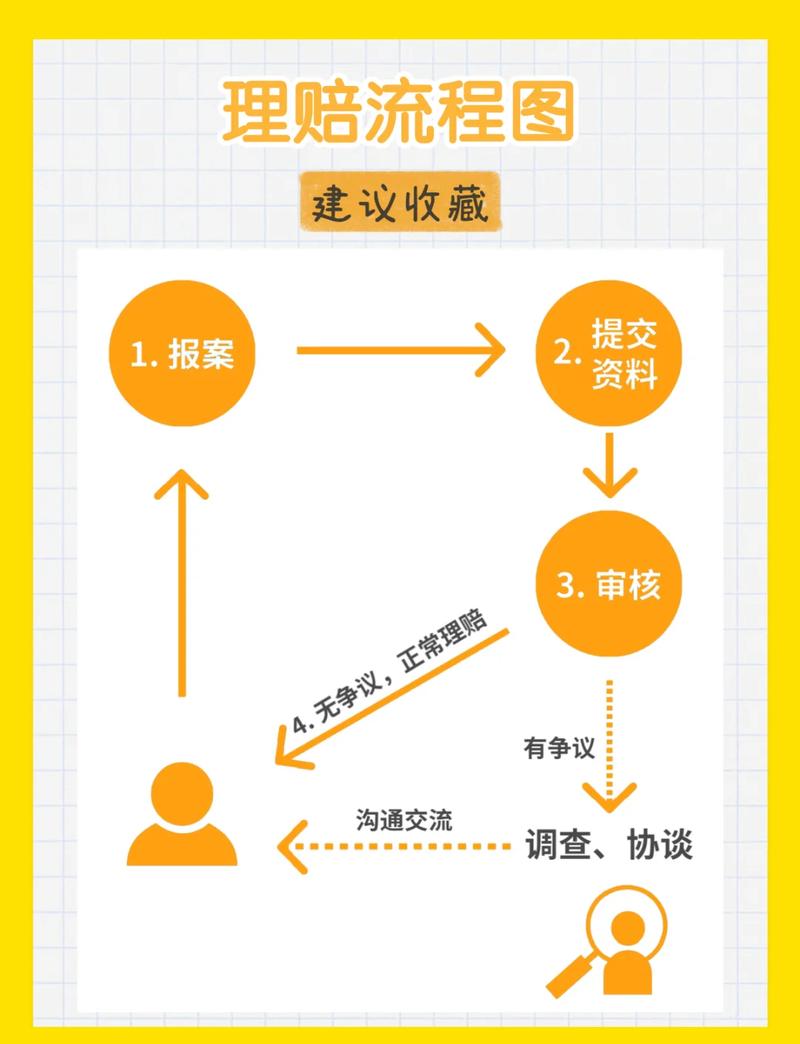
我们说的理赔核定时效,不是从你出险那天开始算,是从保险公司收到你完整合格的理赔资料那天开始算。
银保监会早就有明确规定,保险公司收到理赔申请后,要及时核定;情形复杂的,也得在三十天内做出核定,当然合同本身有另外约定的除外。核定完属于保险责任的,十天之内要把钱打给你。
也就是说,从你把所有该交的材料都交齐,符合要求了,才开始算这个法定的时间。你今天出的险,半年之后才想起交材料,那时间自然从半年后那天开始算,不算保险公司违约。
哦对了,还有一个索赔时效,和这个理赔时效不是一回事。简单说就是,你得在规定时间内找保险公司申请理赔,过了这个时间,你就没权利要钱了。目前的规则是,人寿保险的索赔时效是5年,其他保险比如医疗险、意外险是2年,从你知道出事那天开始算。
不过说实话,别卡着这个时间点去。真出事了早说,拖得越久,资料越容易丢,调查起来越麻烦,最后耽误的还是你自己拿到钱的时间。
为什么你的理赔,会比别人慢?
我见过不少人,一看到自己的理赔过了一周还没消息,就拍桌子说保险公司故意卡我,就是不想赔钱。
说实话,大部分情况真不是故意卡,常见的原因就那么几个。
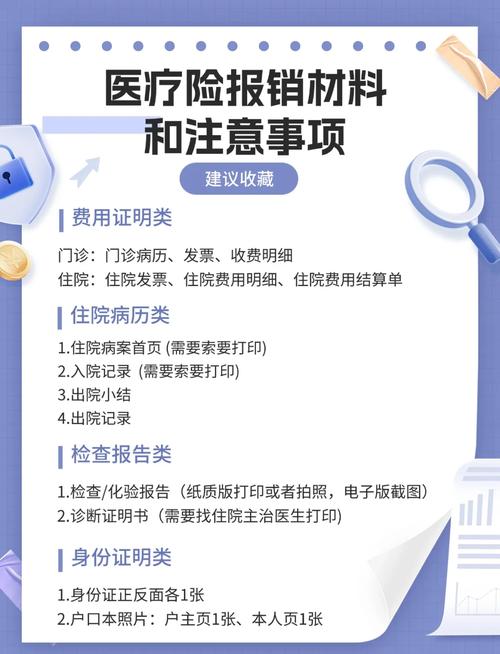
第一个,也是最多的:资料不全,或者资料不符合要求。你拍个诊断报告模糊到看不清字,缺了医院的盖章,少了一份费用清单,保险公司没办法核,只能联系你补。一来一回,三四天就过去了,你这边还以为已经在走流程了,其实人家还没收齐材料,根本没开始算时效。我见过就因为缺一个科室的盖章,硬生生多等了一周的例子,太可惜了。
第二个,案子本身需要调查,自然快不了。比如说,你刚过等待期就查出大病,或者买的保额特别高,或者你填写的健康告知有模糊的地方,保险公司必须要去医院调你的过往病历,找相关人员核实情况,这个过程肯定需要时间。三五天才调得到病历,十几天核实清楚都很正常。
不过话说回来,要是你明明已经交齐了所有材料,超过三十天还没任何消息,那也不用惯着,直接找保险公司客服问,或者向监管反映,规则摆在那,没人能随便拖。
还有一些小情况,比如赶上长假,或者保险公司年底结账,可能会晚个一两天到账,这个一般都会提前说,也算不上违规。
想让理赔快点到账,你能做什么?
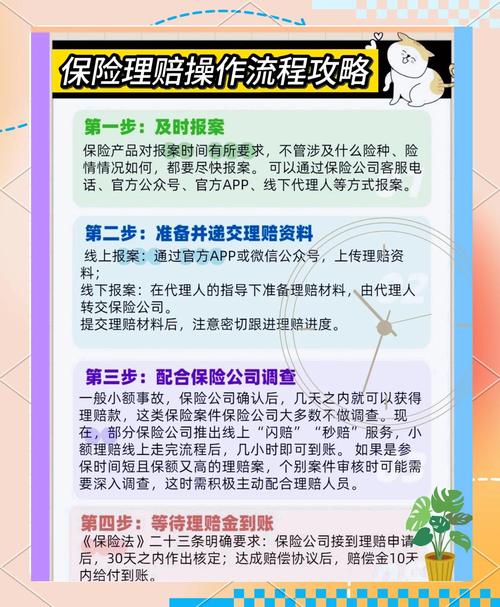
其实大部分时候,理赔快慢,我们自己是能影响一部分的。说几个简单能做到的事:
第一,及时报案,别拖。刚才也说过,虽然有索赔时效,但拖得越久,资料越容易丢,记忆也模糊,调查起来难度大,自然慢。一般来说,保险公司都要求出险后10天内报案,哪怕你没办法马上准备材料,先报个案说一声,也比不说好。
第二,交材料之前,对着清单一个个核对。保险公司一般都会给你发需要的材料清单,一项项勾,该要原件的别交复印件,该要医院盖章的别自己签个字就交,一次交对,比补个两三次强太多,能省好多时间。
第三,买的时候就做好如实告知,别留尾巴。很多人买保险的时候藏病史,真理赔的时候,保险公司一查出来,要么协商要么有纠纷,时间自然拉长。一开始说清楚,调查没分歧,理赔自然快。
对了,澄清一个很多人信的误区:不是理赔越快,公司就越好,也不是慢就一定坑。
几千块的小额医疗险,都是线上直接交资料,系统自动核,一两天就能到账,本来就是简单案子,快很正常。几十万上百万的重疾理赔,还要调查过往病史,肯定要时间,硬催着快点出结果,对你对保险公司都不负责,对吧?
最后给大家提个醒:
本文仅做保险基础知识科普,内容仅供学习参考,不构成任何投保建议、理赔承诺,所有理赔相关约定均以你所持有的保险合同以及保险公司官方说明为准。本文不推销、不推荐任何保险产品,不评价具体保险公司或产品的优劣。
作者|dananjin
排版|dananjin
审核|阿辰