保险要的诊断证明,到底和普通诊断有啥不一样?
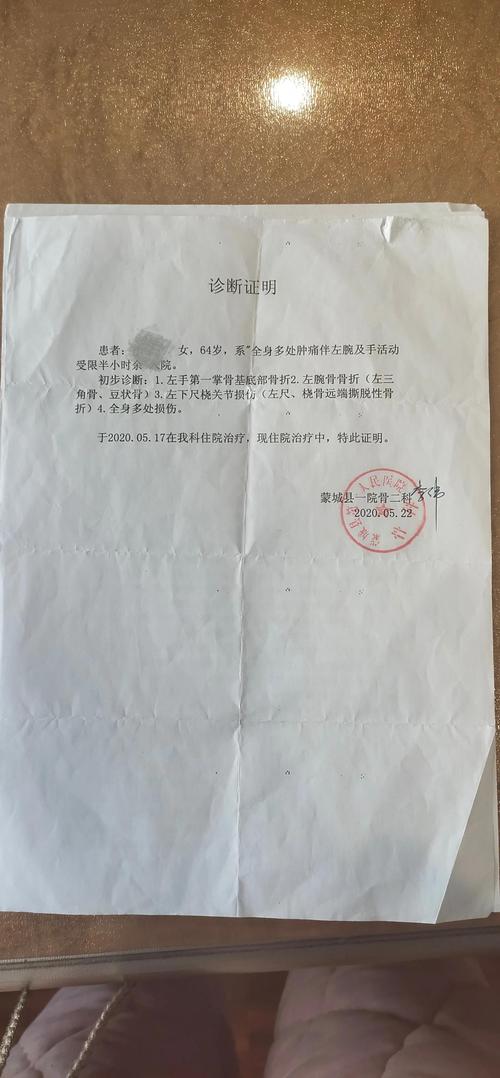
很多人以为,你去医院拍了片,拿着CT报告给保险公司就行。不对。保险公司要的诊断证明,是由接诊医生开具、加盖医院诊断专用章的正式疾病诊断文书。
它核心作用只有一个:帮保险公司确认,你是不是真的得了合同约定的疾病,确诊时间是什么时候,有没有达到理赔要求。
门诊病历上的随手记录、体检报告上的异常提示,都不算正式的诊断证明哦。
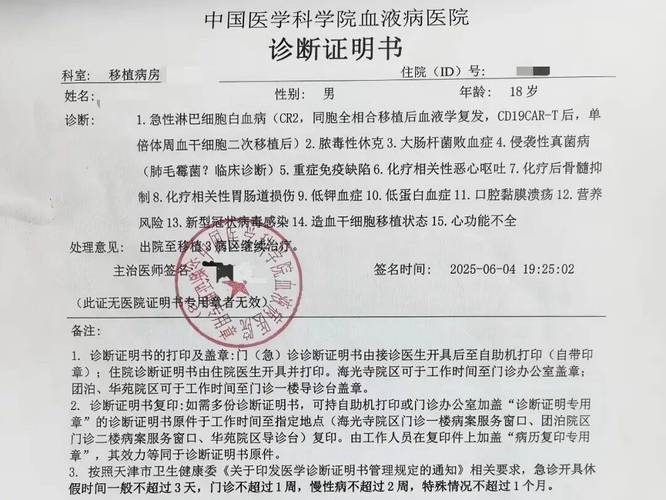
很多人觉得不就是一张纸吗?至于卡这么严?说实话,理赔里百分之七八十的资料问题,都出在这张纸上。它就是理赔的第一道门槛,错一点都不行。
开诊断证明,这几个坑一定要躲开
我整理了几个最常见的坑,都是实际理赔里碰到的,记一下:
- 绝对不能只写疑似、考虑这类模糊描述
就像我开头说的那个邻居,医生只是怀疑,没有下明确结论,保险公司根本没法认定你符合理赔条件,肯定要打回来重开。必须要有明确的诊断,比如“确诊浸润性肺腺癌”这种,才合格。 - 确诊时间不能写错
大部分重疾险医疗险都有等待期,要求是等待期后首次确诊的疾病才赔。如果医生把体检发现异常的时间写成了确诊时间,刚好那个时间在等待期里,哪怕你只是那时候查出来个影子,也会被卡。
开证明的时候一定要提醒医生,写正式给出明确诊断的那天,别写错。 - 开具资质要符合要求
绝大多数保险产品,都要求诊断证明是二级及以上公立医院的专科主治医师及以上开具的。社区诊所、普通私立医院开的,大概率不被认可。这个提前搞清楚,别白跑。 - 别多写无关的既往史
我之前碰到过一个姑娘,得甲状腺癌去开诊断,医生顺手写了“发现甲状腺结节3年”,可她买保险才1年。这下好了,保险公司直接调查她投保前的病史,折腾了三个多月才结案,纯属无妄之灾。
不过话说回来,其实只要你开证明的时候跟医生说一句:“我这个是用来走保险理赔的,麻烦您按要求开”,大部分医生都会注意这些问题,少踩很多坑。这个小技巧,一定要记着。
关于诊断证明的常见误解,一次说清
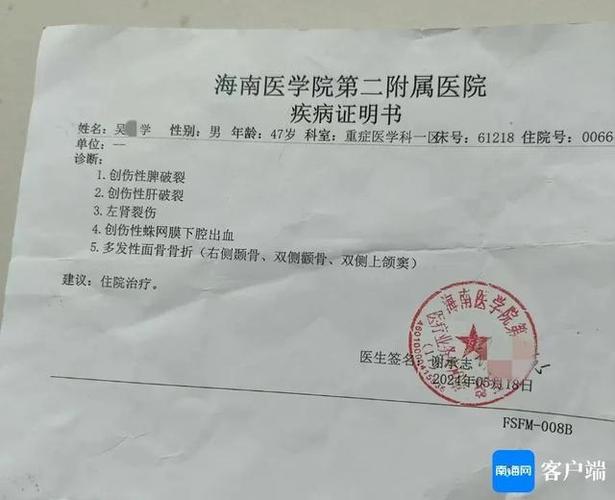
我整理了几个大家问得最多的问题:
- 有了符合要求的诊断证明,就一定能拿到理赔?
不对。诊断证明只是理赔资料的必要一项,不是说有了它就一定会赔。赔不赔还要看你的疾病是不是符合合同约定的保障范围,有没有满足其他理赔条件。 - 复印件一定不能用?
不是。只要复印件上加盖了医院的诊断专用鲜章,大部分保险公司都是认可的。当然,原件自己留好,更稳妥。 - 私立医院开的诊断证明一定没用?
不一定。部分保险产品也约定了认可符合资质的私立医院,具体怎么要求,看你自己的保险合同就好。 - 没有诊断证明,能不能用其他资料代替?
特殊情况其实可以,比如已经手术了,病理报告其实也可以作为确诊依据,具体要跟保险公司沟通确认。
最后提醒
所有关于理赔资料、理赔条件的要求,均以你所持有的保险合同条款,以及保险公司官方说明为准。本文仅做知识科普,不构成任何投保建议、理赔建议。
本文不推荐任何保险产品,不评价任何保险公司与产品的优劣,所有结论仅供参考。
如果对自己的诊断证明是否符合要求有疑问,直接联系你的承保保险公司官方客服咨询,是最准确的方式。
作者|dananjin
排版|dananjin
审核|安然