上周帮楼下李姐整理理赔材料,翻到她的出院小结的时候,我倒吸一口冷气。她去年买了百万医疗险,今年体检查出肺结节做了手术,出院小结上医生歪歪扭扭补了一行:「发现结节8年余」。李姐当场就懵了——她明明是去年体检才第一次查出来,这平白无故多出来5年,直接就成了未告知的既往症。
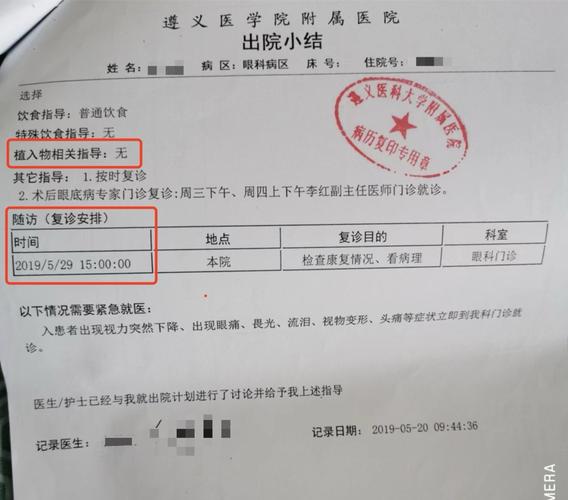
出院小结远不止一张出院证明
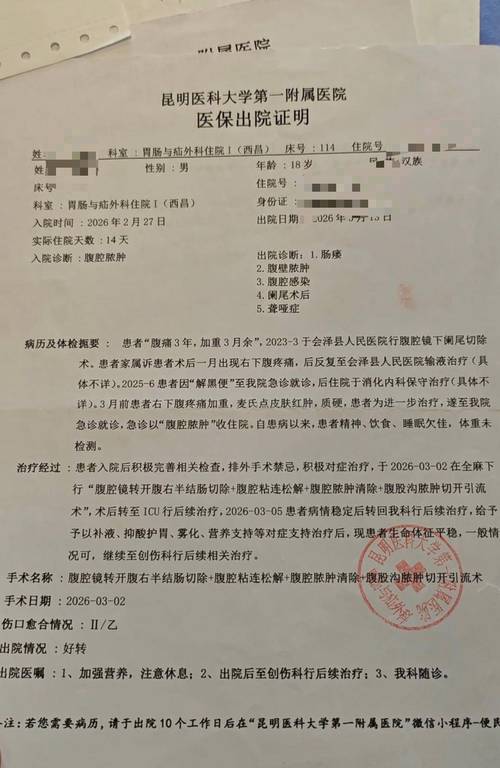
好多人生完病出院,满脑子都是赶紧回家躺平,手续办完拿到小结,折吧折吧塞包里,转头就忘了。谁会对着那几页打印纸逐字逐句看啊。
说实话,我之前也这样。直到帮身边朋友处理过好几起理赔才知道,这张薄薄的纸,是保险理赔里最核心的材料,没有之一。保险公司判断你这次住院符不符合理赔条件,有没有投保前未告知的毛病,几乎全靠它定调。
李姐这事最后也算是有惊无险,我们陪她回医院找主治医生,医生一拍脑袋说记混了隔壁床病人的病史,当场重新出了一份小结,改完盖章,才没影响后续理赔。你说这坑踩得多离谱,完全就是无妄之灾。
理赔审核时,这些地方最容易出问题
我整理了这么多案例,发现百分之八十的出院小结纠纷,都出在这几个地方,给你掰扯清楚。
第一个就是基础信息错漏。别笑,真的很多。我见过名字写错同音字的,身份证号少一位的,年龄差了十岁的,这种低级错误,保险公司根本入不了系统,来回折腾好几趟,平白耽误大半个月的时间。
第二个是既往病史的描述,这绝对是重灾区。很多医生写小结的时候,会习惯性把你随口唠的内容都写上。比如你住院割阑尾炎,跟医生唠说最近加班多,偶尔睡不着,医生转头就给你写「既往失眠10年」。等你以后买重疾险或者理赔和睡眠相关的问题,直接就给你算成投保前就有的旧疾,有理说不清。
还有更常见的,就像李姐遇到的,错把别人的病史安到你头上,或者把你偶尔一次的不适,写成了长期慢性病。还有诊断名称写错,把急性支气管炎写成支气管哮喘,两个病对核保理赔的影响差得不是一点半点。
第三个就是诊断排序和出入院时间不对。比如你这次住院是因为意外摔骨折,本身有常年的高血压,结果出院诊断把高血压写在了第一位,摔骨折放后面。保险公司很容易误判你是因为高血压住院,白白多了很多核对解释的功夫。出入院时间错了,还可能牵扯到等待期的问题,要是刚好卡在等待期前后,错一天影响都很大。
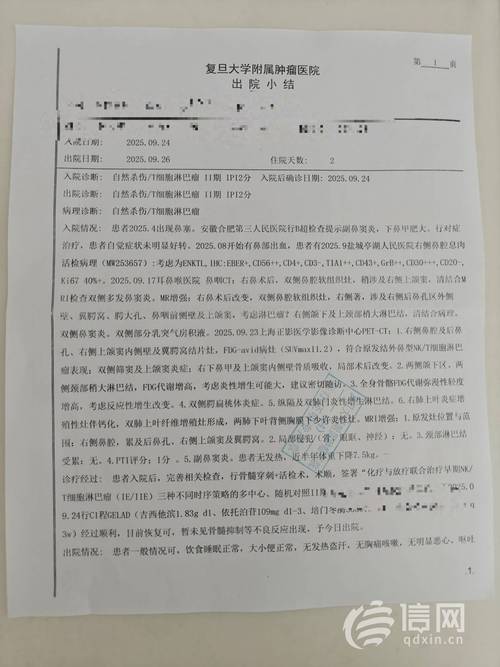
拿到出院小结,花五分钟核对不吃亏
其实要避开这些坑真的很简单,你拿完成品,花个五分钟逐行扫一遍就行。
先对基础信息,名字、身份证号、年龄,没错再走。然后看病史、诊断这些核心内容,有没有和实际情况对不上的。要是真错了,别不好意思找医生改。
不少人觉得医生每天那么忙,我这点小事麻烦人家,不好吧?说实话,真没什么。医生一天要出几十份小结,记混写错太正常了,改一下对他来说就是几分钟的事,对你来说能省掉后面几个月的麻烦,怎么算都值。
不过要记住,修改之后一定要让医院重新加盖公章,哪怕是手写修改的地方,也要盖章才有效,不盖章的修改保险公司不认哦。
不过话说回来,如果确实是你自己之前就有的病史,那可不能瞎改,这个是底线,对吧?咱们改的,是写错记错的内容,不是捏造事实。
还有个小提醒,要是你打算申请保险理赔,出院的时候多打个两三份小结存着,别把唯一一份寄给保险公司,自己连底都不留,后面要用到的时候再去补,又得跑一趟。
还有个常见误区,好多人说出院小结是官方文件,不能改。其实不是,只要内容和客观事实不符,医院是允许修改的,这是规定,不用有顾虑。
最后说两句
很多人觉得理赔难,其实很多时候都是这些不起眼的小细节闹的,出院小结就是最容易被忽略的那一个。
提醒大家,所有核保、理赔的规则,最终都要以你手里的保险合同,还有保险公司的官方说明为准,每个人的情况不一样,不用对着网上的案例自己吓自己。
内容仅供学习参考,不构成任何投保建议、核保结论或理赔承诺。
作者|dananjin
排版|dananjin
审核|知知