上周陪一个开装修队的老哥填投保资料,选职业的时候翻了三页列表,愣是没找到”装修包工头”这几个字。
他当场吐槽,”我天天在工地盯进度,又不亲手拿电钻,怎么就不能选个轻松点的?”
说白了,很多人对职业类别的认知,还停留在”坐办公室的就是一类,干体力的就是高危”的层面。
真不是。
你填的职业,根本不是你平时对外说的那个
很多人填投保单的时候,翻到职业选择那栏,第一反应是找自己名片上的抬头。
找不着。
就随便选个听起来差不多的。
我之前碰到过个做电商的姑娘,名片上印的是”品牌总监”,实际天天要扛着样品去仓库理货、跟快递点对账,有时候还得爬梯子整理货架上的库存。她当时选职业的时候特意挑了”企业管理人员”,觉得和自己名片对得上。
其实核保端根本不看你名片印啥。
他们的判断逻辑特别实在:你日常上班,有多少时间是在无特殊风险的环境里待着,有多少时间是在有磕碰、坠落、机械伤害风险的环境里干活。
哪怕你名片上印的是CEO,只要你每周有大半时间要下生产车间巡查,要跟着工程队去现场盯施工,那你的职业类别就不能按普通办公室行政来算。
别觉得这是故意卡人。
真按低风险类别交了保费,实际干的是高风险的活,两边都麻烦。
同样是上班,为什么职业类别差两档?
和收入无关。
和职位高低更没关系。
很多人有个误区,觉得自己赚得多,就该归到低风险的类别里。真不是。
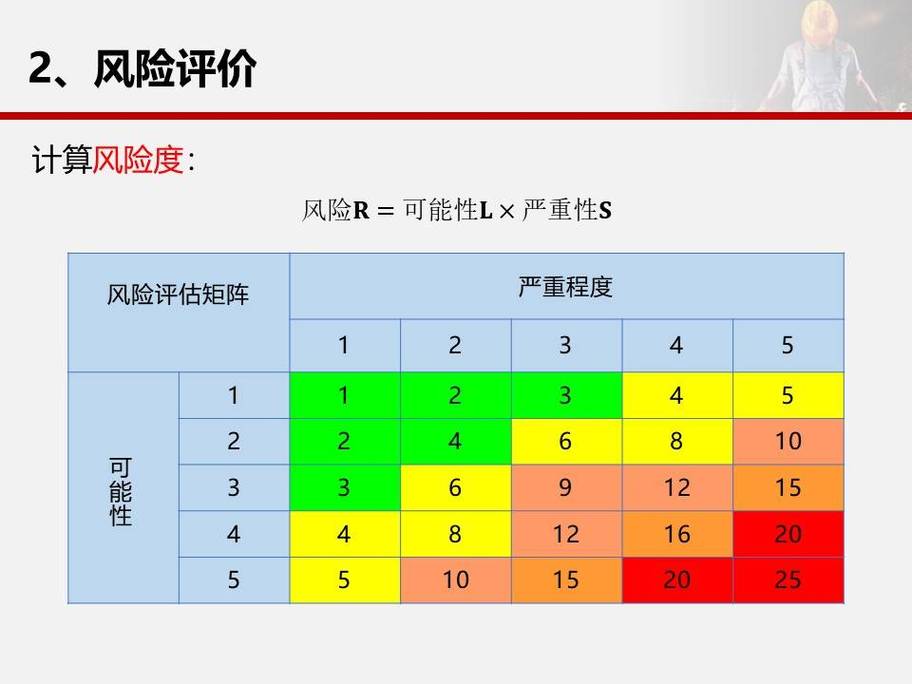
核保端算职业类别的核心标尺,从来都是意外风险的暴露程度。
比如同样是从事教育行业的,日常固定在教室上课的,和需要长期带学生参与野外实践活动的,日常接触的风险天差地别,对应的职业类别自然不可能一样。哪怕是同样从事运输行业的,日常在市区配送普通货物的,和运输特殊品类危险品的,风险等级也不在一个层面。
很多人填的时候会忍不住”往低了选”,觉得能省点保费。
说句实在话,没必要。
职业类别的划分从来不是为了故意抬高保费门槛,是基于过往的理赔数据,把不同风险程度的工作对应到合理的费率区间里。你选的类别和实际情况差得太远,后续真要申请理赔的时候,核对工作内容的环节反而会平白多出很多麻烦。
哦对,还有个常见的疑问:我偶尔帮朋友干个高危的活,是不是就要把自己的职业类别改了?
也不用。
看的是你日常固定的工作内容,不是偶尔一次两次的临时帮忙。
职业变了,别装没这回事
很多人买完寿险就把保单塞抽屉里,换工作的时候压根想不起来要跟保险公司说一声。
比如之前是坐办公室做平面设计的,后来辞职去做了山地向导,天天带着人走徒步线路;之前是在单位做内勤的,后来去开了营运性质的网约车。
这些变化,其实都属于职业类别的明显变动。
别听网上那些耸人听闻的说法,什么”换了职业之前的保单就全白买了”。真不是。
职业发生明显变化的时候,是可以主动联系保险公司做职业类别变更的。
如果新的职业还在保单的承保范围内,大多只需要根据类别差,补一点对应的保费差额就行;如果新的职业不在现有保单的承保范围内,保险公司也会告诉你对应的处理选项,不会上来就直接把之前的保单作废。
说白了,就是别自己憋着瞎猜。
打个官方客服电话,花十分钟问清楚流程的事,比你天天刷短视频看别人瞎解读靠谱多了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|白杨