上周在社区楼下开便民咨询摊,刚摆好椅子就过来个穿广场舞裙子的张姐,攥着体检报告手心都出汗,拉开给我看——嚯,整整三行标红:甲状腺结节3级,轻度脂肪肝,还有幽门螺杆菌阳性。
张姐说本来想着趁现在还没退休赶紧把保障配齐,这下好了,是不是直接被保险公司拉黑了?
说实话,太懂这种慌了。现在单位每年都体检,十个人里八个人能查出点大大小小的异常。真不是你身体差,就是现在体检仪器太灵敏了,小到几毫米的结节都能给你扫出来。
体检异常,到底哪些会影响买保险?
很多人一看到报告上标红就腿软,觉得自己肯定买不了保险了。其实真不是。
标红异常≠买不了保险。保险公司核保的时候,只看会不会影响未来的理赔风险,那些不怎么会变严重、也不会大幅增加患病概率的小异常,根本不会卡你。
比如说最常见的窦性心律不齐,大部分情况下都是作息不好偶尔导致的,很多保险公司直接正常承保。还有轻度脂肪肝,只要肝功能指标正常,也大多不影响投保。甚至很多时候幽门螺杆菌阳性,没有其他胃部病变的话,也不会影响。
当然,有些异常确实会让核保更严格。比如甲状腺结节分级在4级以上,或者结节已经超过1厘米,伴随钙化或血流异常,核保的时候就会更谨慎。
还有一种情况要分清楚:是你体检偶然查出来的异常,还没有进一步确诊,还是已经手术治疗确诊性质了?这两种情况的核保结果,完全不一样。
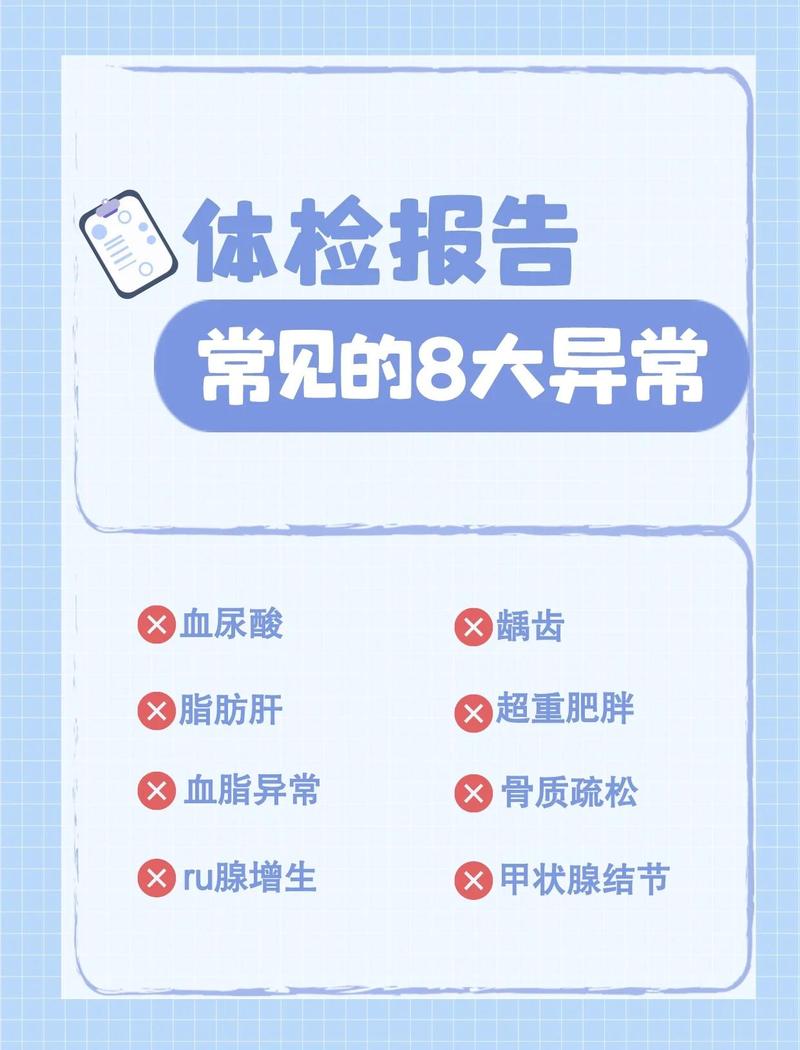
对吧,谁身上还没点小毛病啊,保险公司也不是要找完全没一点异常的人,那根本找不到。只要风险在可控范围内,大多都能给出核保结论。
体检异常买保险,最容易踩的几个坑
我坐摊这么久,见过最多的坑,就是抱着「不说就没事」的心态,故意隐瞒体检异常。
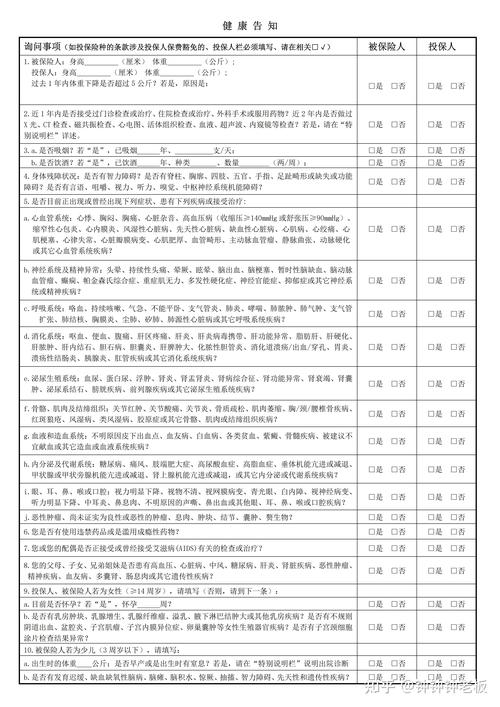
很多人说,我不说保险公司怎么会知道?说实话,真要到理赔环节,保险公司是可以调阅你的体检记录、医保就医记录、医院门诊住院记录的,查出来未如实告知,拒赔真的没处说理。这个真的别侥幸。
不过话说回来,也不是让你什么都往上面写。健康告知只需要问什么答什么,没问的不用主动说。比如人家只问你最近两年的体检异常,你五年前查出来的小增生后来复查已经消失了,就不用主动提。别给自己加戏。
第二个坑,很多人说「我都有体检异常了,买保险也没用,干脆不买了」。真的不对啊。
现在核保没你想的那么死板,大部分体检异常都有对应的核保结论,哪怕是除外责任——就是把你已经有的这个器官相关的疾病责任除外,其他的责任还是正常保的啊,总比什么保障都没有强吧?
第三个坑,为了能买上保险,专门先去做个全面体检,想证明自己没问题。这不纯纯给自己找麻烦吗?
本来你啥感觉没有,说不定体检又查出点新的异常,反而影响核保。如果你已经有一年内的体检报告,直接用就行,没必要为了买保险再去多查一遍。
体检查出异常后,正确的处理思路是什么?
第一步,先把所有的体检报告、过往就医、复查报告都整理好,按时间顺序理清楚。别到时候保险公司要资料,你东找西找找不到,耽误核保进度。
第二步,严格按照健康告知的要求回答,该上传报告就上传,该说明情况就说明,不用隐瞒,也不用多说不该说的。
第三步,拿到核保结果别第一时间就拒接。很多人一看到「除外承保」「加费承保」就直接放弃,觉得这不公平。其实换个角度想,加费只是多交一点保费,换来大部分风险的保障,除外只是不保已经出问题的部分,其他未知的风险还是覆盖的,总比裸奔面对风险强。
当然,如果你对当前的核保结果不满意,也可以尝试其他投保渠道,不同的核保尺度会有差异,最终还是看保险公司的结论。
最后想多说一句,体检查出异常,本来就是人到中年很正常的事,没必要因为这点事就天天焦虑得睡不好。该复查复查,该调整生活习惯调整,配置好该有的保障,剩下的该干嘛干嘛。
合规声明:本内容仅供保险基础知识学习参考,不构成任何投保建议、核保结论或理赔承诺。投保相关规则请以保险合同条款、保险公司官方说明及最终核保结论为准,本文不推销任何具体保险产品,不评价任何保险公司或产品。
作者|dananjin
排版|dananjin
审核|小北