前几天刷本地生活论坛,看到一个26岁姑娘发贴,说体检查出甲状腺结节,买重疾险被拒保,躲被子里哭了一下午,觉得自己年纪轻轻就成了“保险弃子”,以后出大事都没保障。
其实真没这么夸张。拒保只是保险公司给出的一种核保结论,不是给你的健康判死刑,更不是说你再也买不了任何保障。
什么是拒保?和其他核保结论有啥区别?
简单说,保险公司接到投保申请后,会根据你的年龄、健康、职业这些情况算风险,拒保就是保险公司认为你的风险太高,不在它的承保范围内,直接不接受你的投保申请。
很多人分不清楚拒保、延期承保、责任免除的区别,这里掰扯清楚:
- 拒保:整份保单都不接,你想买人家不卖。
- 延期承保:现在风险不明确,暂时不卖给你,过半年一年观察之后,你再重新申请。比如刚查出肺结节,结节很小性质不明,大多会给延期结论。
- 责任免除:你这个身体情况,某个特定部位的疾病不赔,其他部位的保障正常给,保单正常卖你。比如甲状腺结节除外,就是甲状腺相关的癌症、结节治疗不赔,得癌症长在其他地方照样赔。
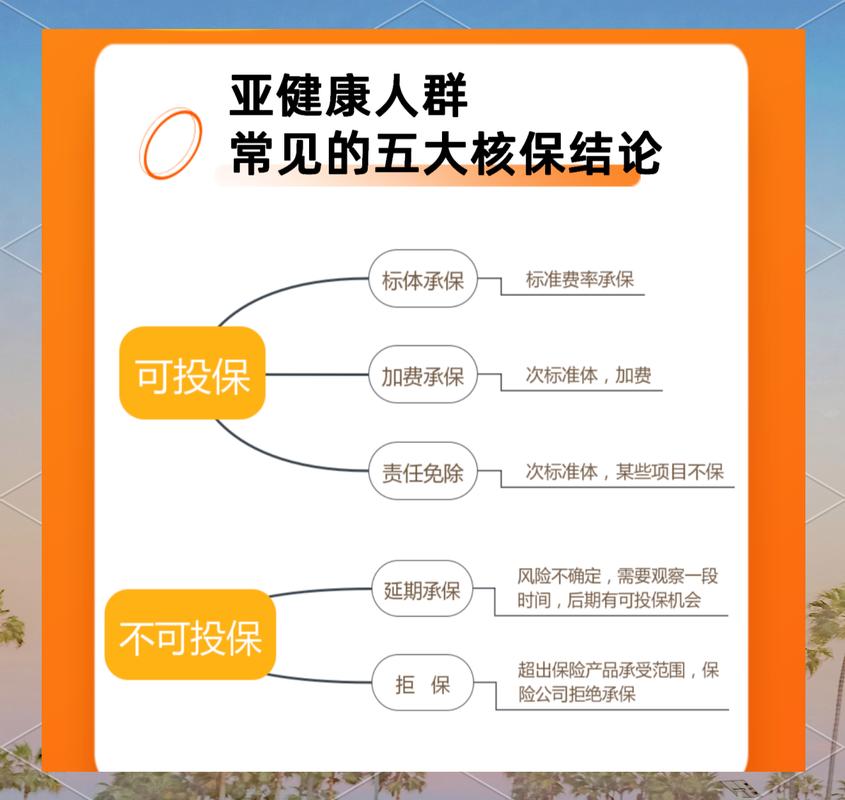
说白了,这三个都是核保的不同结果,拒保是最严格的一种,但不是唯一的坏结果。
哪些情况大概率会被拒保?
说实话,九成以上的拒保都和健康状况有关,剩下的才是其他原因,给你捋一捋常见情况:
- 严重的现有疾病/既往症:比如已经确诊的恶性肿瘤、尿毒症、肝硬化、脑中风后遗症这类,发病概率和理赔概率都极高,基本都会被拒保。不是所有小病都会被拒,普通的肠胃炎、鼻炎、脂肪瘤手术史,大多都能正常过,不用担心。
- 年龄超出投保限制:每个保险都有最高投保年龄,比如大部分普通重疾险最高接受60岁以下投保,你65岁去投,人家直接拒,本质也是年龄越大风险越高,不符合产品设计要求。
- 职业不符合承保要求:很多高风险职业,比如高空作业、煤矿开采、爆破作业这类,普通意外险和寿险都会拒保,因为职业风险太高,超出了产品定价对应的风险范围。
- 投保行为异常:比如短时间内同时投保好几份高保额的寿险,保险公司怀疑你有骗保倾向,也会直接拒保。
不过话说回来,现在核保越来越人性化,很多以前会直接拒保的情况,现在也能除外或者标准体承保,具体还是看个体情况。
被拒保了,接下来该怎么做?
先别慌,按步骤来:
第一步,先搞清楚拒保原因。是结节性质不明确?还是已经有确诊的严重疾病?不同原因应对方式完全不一样。
第二步,如果是健康情况没达到某家的要求,可以如实告知过往拒保记录,重新向其他机构申请。不同公司核保尺度不一样,同一种情况,这家拒,那家可能给出除外或者标准体结论。
第三步,如果确实因为身体原因买不了普通商业保险,先把基础保障保住。职工医保、居民医保是国家给的基础保障,不管身体如何都能买,这个一定要有。
最关键的一点:永远不要隐瞒过往拒保记录。现在几乎所有重疾险、医疗险都会询问你过往有没有被其他保险公司拒保、延期过,不如实告知,后续理赔很容易出现纠纷。
关于拒保的几个常见误解
- 误解一:被拒保就是身体差到没救了?不对。很多年轻人被拒保,只是因为某个结节的大小、分级刚好碰了这家的核保红线,本身身体没什么大问题,换一家就过了。
- 误解二:有过拒保记录,这辈子都买不了保险了?不对。拒保只是针对你这次投保的这家公司的这款产品,如果你买重疾被拒,意外险大多对健康要求很低,大多都能正常买,不会因为你重疾被拒就不让你买意外险。
- 误解三:就算我不说之前被拒保过,保险公司也找不到,隐瞒了也没事?不对。不如实告知本身违反保险法的规定,万一出险,保险公司查到你过往记录,完全可以依法拒赔,别存这个侥幸。
最后需要提醒的事
本文仅做保险知识科普,不构成任何投保建议、核保结论或理赔承诺。
所有核保结论、保险责任都以保险公司官方说明和正式保险合同条款为准。如果有核保相关疑问,请直接咨询投保保险公司的官方客服渠道。
作者|dananjin
排版|dananjin
审核|见微