身上扛着大额负债的家庭经济支柱
说白了,定期寿险的作用很简单,就是在你走了的时候,给你家人赔一笔钱。
如果你是家里挣钱最多的那个人,身上还背着房贷、经营贷这类大额负债,那你就是头号适合买的人。
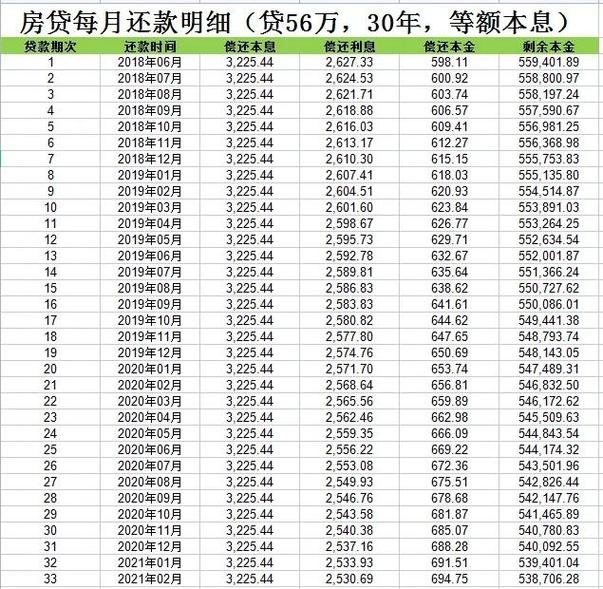
你想想,现在随便一套二线城市的房子,房贷都要两三百万,要还二三十年。万一真出点什么意外,剩下的贷款谁来还?一家人辛辛苦苦攒钱买的房子,会不会保不住?老人孩子连住的地方都没了,怎么办?
定期寿险就是帮你把这笔欠债接上,哪怕你不在了,家人也能拿着赔款还清贷款,不用颠沛流离。
孩子未成年,父母未养老的中年人
三十出头到四十多岁这拨人,基本都是这个状态。
说实话,我见过太多人,每天睁眼就是孩子的学费、爸妈的医药费、一家人的生活费,全靠夫妻两个的工资撑着。没人敢想,如果其中一个撑不住走了,剩下的那个人要怎么扛?
孩子要读大学,要结婚,爸妈要养老,这些都是你没做完的责任。定期寿险不用保一辈子,你选保到孩子大学毕业,或者保到房贷还清就行。一年交几千块?不对,很多定期寿险一年也就千八百就能买到几百万保额,不贵,就是买个踏实。
很多人说我都有单位的医保社保了,还要这个干嘛?社保那点钱,够给你办个身后事就不错了,哪够帮你把孩子养大给爸妈养老?对吧?
给创业留退路的自由职业/个体户
不过话说回来,不是只有朝九晚五的上班族才适合。
很多自己开水果店、开工作室、做电商创业的朋友,为了启动资金,要么找亲戚朋友周转过,要么把自己的房子抵押出去贷了款。这类人其实风险比上班族大太多了,万一自己出点事,欠的钱难道要让老婆孩子爸妈替你还吗?
买一份定期寿险,保额刚好覆盖掉你的总负债,就是给家人留个干净的后路,不用他们欠人情,不用他们卖房子还债。
也别瞎听别人说人人都要买定期寿险,我给你捋捋哪些人真没必要买。
没结婚没孩子,也没房贷负债的年轻人,没必要凑这个热闹。已经退休了,孩子都长大成家了,也没负债了,也没必要花这个钱。丁克夫妻没压力没负债,也不需要。
很多人搞混,说我买了重疾险还要买定期寿险吗?这俩完全不是一回事,重疾是你生病了赔钱给你治病养身体,定期寿险是你走了赔钱给家人过日子,不一样的。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|安然