昨天在小区北门的凉亭乘凉,隔座的张阿姨拉着老姐妹吐槽,说跑了两家保险公司问,都说年纪大了买不了寿险,自己偷偷刷短视频又看见一堆人说这坑那坑,越看越乱。
这不就是很多家庭都会碰到的问题吗?父母年纪大了,做儿女的或者老人自己,都想留点安排,怕走了之后给孩子添负担,就想问一句,老人能买寿险吗?
先搞懂:老人买寿险,核心卡在哪几个门槛?
寿险本质很简单,就是身故或者全残了,给受益人赔一笔钱。对保险公司来说,年龄越大,身故风险越高,自然卡的门槛就比年轻人严多了。
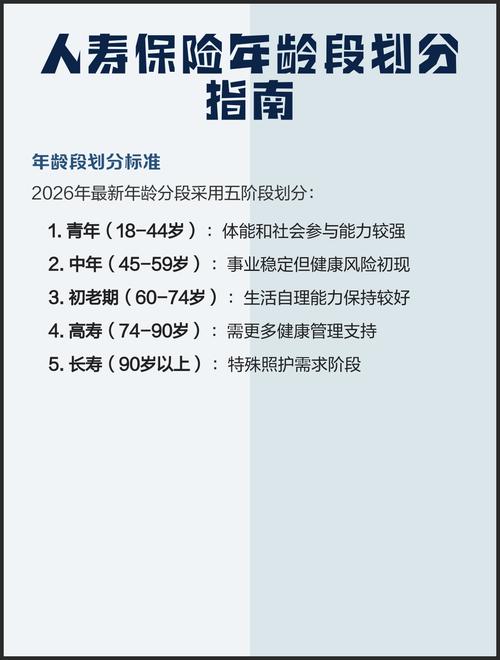
第一个门槛就是投保年龄上限。目前市面上绝大多数普通定期寿险,投保年龄最高到60岁。少数产品会放宽到65岁,极个别放宽到70岁,超过70岁基本就没什么选择了。
第二个门槛就是健康告知。老人上了年纪,谁还没点高血压、糖尿病、关节炎这些小毛病?很多常规寿险的健康告知问得细,这些常见异常,很容易就被卡住买不了。
对吧?就是这么个情况,不是保险公司故意卡老人,是风险摆在那,规则就得这么定。
真想买,目前有哪几种方向可以选?
也不是年纪大了就完全买不了,分情况看。
要是老人年龄还没到60,身体也没什么大的异常,常规的定期寿险其实就可以选。杠杆比其他类型高,需要的话可以试试。
要是年龄超了60,或者身体有三高、糖尿病这类常见异常,过不了常规寿险的健康告知,可以看看专门针对中老年人的防癌寿险。这类产品健康告知一般只问癌症相关的问题,三高、糖尿病都不会拦着你买,投保年龄上限也大多放到了70岁甚至75岁。
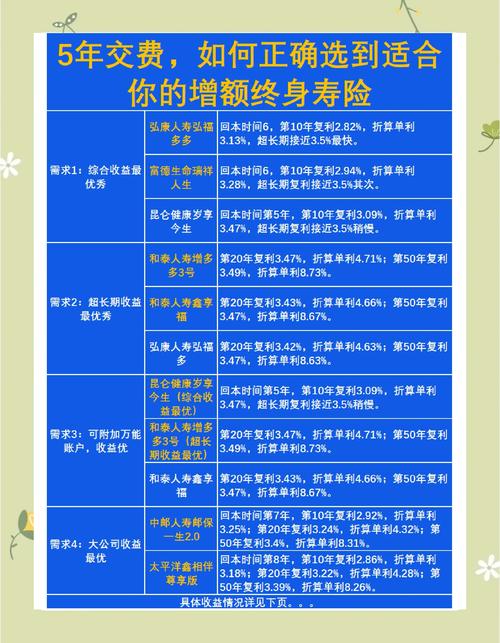
还有一类,就是很多人提的增额终身寿。这类产品本质是储蓄型寿险,大多投保年龄上限也比较高,健康告知也宽松,很多六七十岁的老人都能买。它和定期寿险不一样,杠杆很低,说白了,前期身故赔的钱,大概率不会比你交的保费多多少,后期现金价值会慢慢涨,既能留一笔钱给后辈,活着的时候也能取钱用,适合本来就想给老人存点钱,顺便留个身故保障的情况。
说实话,没有哪一种是绝对合适的,就看匹配不匹配自己的需求。
这些误区,别不小心踩进去
第一个误区,觉得不给老人买寿险就是不对,必须安排上。其实真不是。寿险的核心作用,是覆盖家庭经济支柱倒下之后的家庭债务、孩子抚养费、老人赡养费这些经济责任。大部分老人早就退休了,身上也没什么大额负债,孩子也都成年自立了,硬着头皮买,要么价格贵,要么买不到高保额,真没必要。
第二个误区,只要能投保,将来就一定能赔。别想当然。很多宽松的产品,免责条款会比常规产品多,一定要看清楚合同里的不赔情况,比如投保前已经有的疾病,会不会有特别约定,哪些情况不在保障范围内,别付了钱才后悔。
第三个误区,买不到寿险就买个意外险凑数。意外险只保意外导致的身故,大部分老人身故是因为疾病,意外险根本不赔,这俩完全不是一回事,别被忽悠着混为一谈。
不过话说回来,需求这个东西,本来就因人而异。要是你就是想留一笔钱给孩子办后事,或者就是想给后辈留点念想,符合条件当然可以买。要是单纯想着花少钱搏高杠杆,那年龄大了真的不划算,不如把钱留着给老人看病、养老,来得更实在。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|满满