前几天陪闺蜜去保险公司办业务,听旁边一个销售给刚当妈的小姑娘推销,上来就说“宝宝出生第一步,先买寿险保平安”,小姑娘听得一愣一愣,差点就刷了卡。
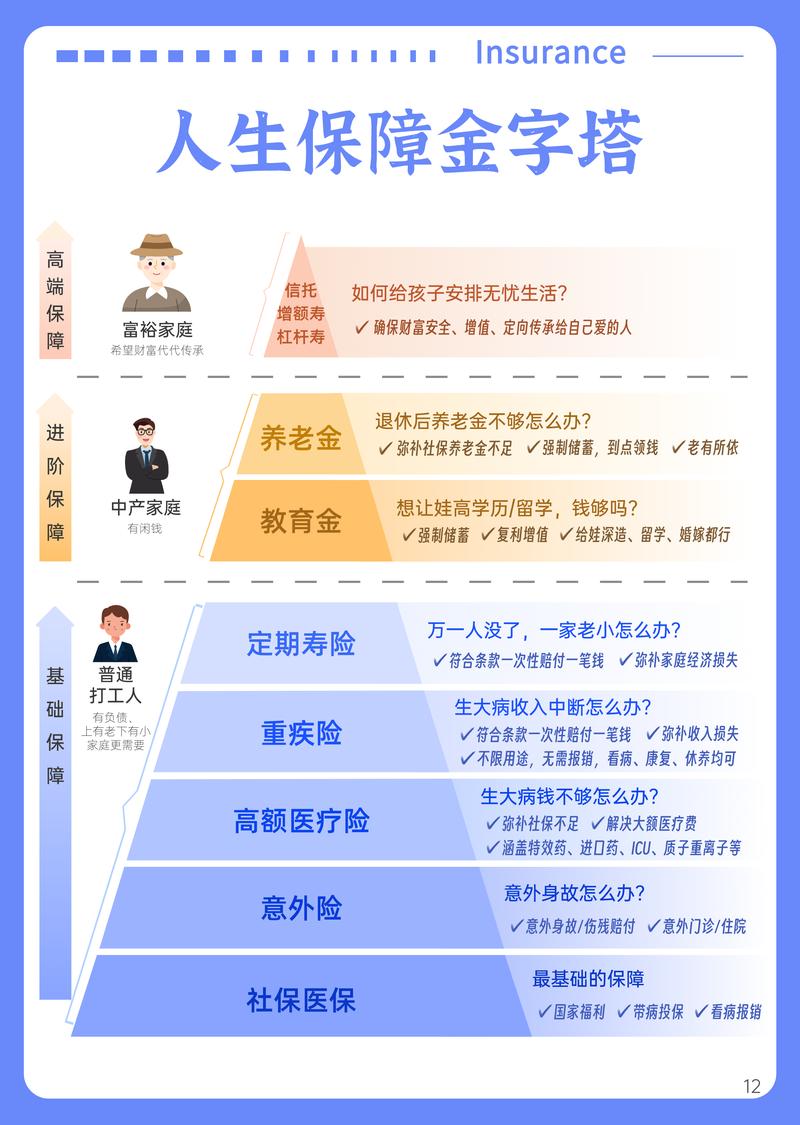
先把寿险的核心说透
很多人买保险,连保啥都没搞清楚。寿险,保的就是身故或全残。也就是说,触发理赔的条件,是被保险人没了,或者完全丧失劳动能力。
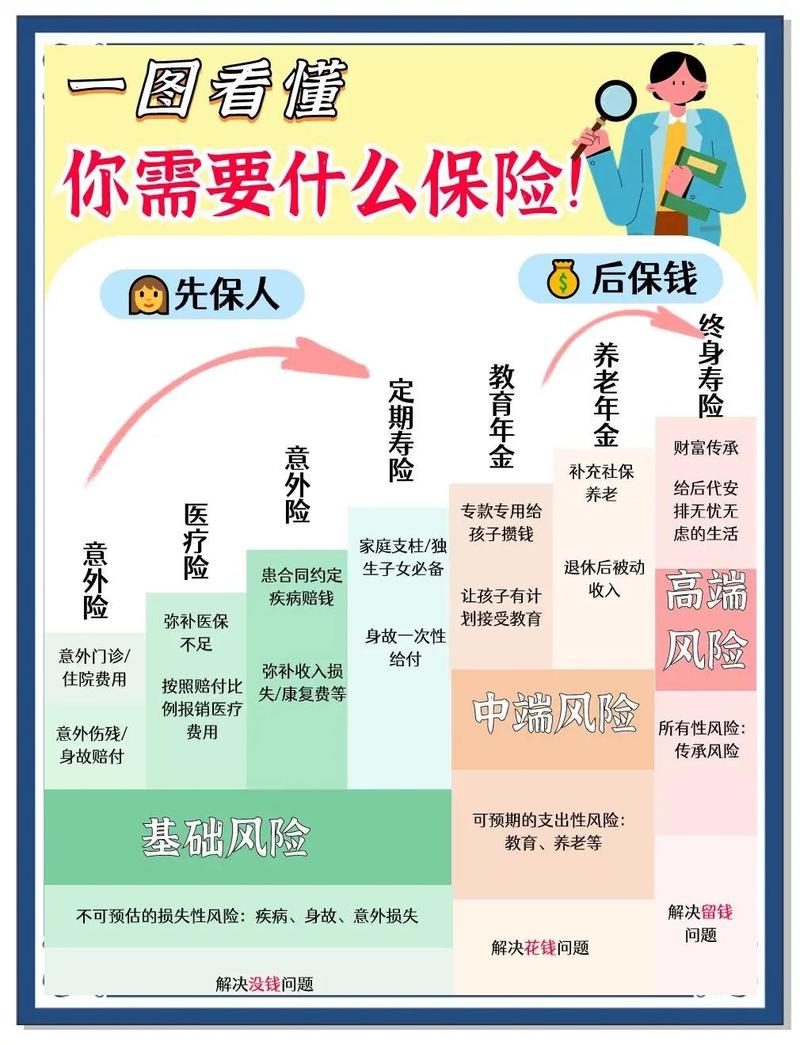
很多人会把寿险和重疾险、意外险混。重疾是得了约定大病给你钱治病养身体,意外险是意外出事赔,本质不一样。
寿险诞生的初衷,从来不是给小孩准备的。它最早是给出门做生意的商人用的——万一走了没回来,家里老婆孩子还不上贷,靠着赔款能活下去。
放到现在,逻辑没变。寿险的核心作用,就是弥补家庭经济支柱倒下后的收入缺口。你背两百万房贷,你走了,剩下几十年房贷谁还?小孩上学谁供?爸妈养老谁出?寿险给的赔款,就是替你把这个缺口填上。
普通家庭真没必要给小孩买寿险
说实话,你掰着手指头算。几岁的小孩,十几岁的小孩,他给家里赚钱吗?他是那个扛房贷扛生活费的人吗?
不是啊。
对吧?
小孩出事,对整个家庭来说,天塌下来的是情感,不是经济来源断了。那点寿险赔款,换不回孩子,也解决不了家庭本来的开支问题——本来开支就是爸妈赚的,爸妈没出事,开支本来就还能扛。
很多销售会说,万一小孩有事,给爸妈留一笔钱养老啊。这话听着动人,你细想。这种万一,概率有多低?现在小孩的意外、医疗都有基础保障,真出大事的概率,比大人出事低太多了。
你每年花大几千给小孩买寿险,交二三十年,算下来总保费都十几万了。这笔钱拿来给你自己——家庭顶梁柱加买几十万寿险,不香吗?拿来给小孩买足额的意外险、百万医疗险、少儿重疾险,不香吗?
不过话说回来,现在也有那种很便宜的一年期少儿寿险,几块钱一百万那种。哦,那种倒也花不了几个钱,买了也就买了,别花大价钱买长期返还型的就行。
仅有的两种例外情况
也不是说所有情况都不能买。真的需要考虑的情况,只有两种。
一种是,小孩已经持有了家庭大额资产,或者家族企业的股权,需要提前做财富架构、税务规划的。这种属于高净值家庭的特殊需求,和咱们普通老百姓没关系。
另一种是,小孩本身有遗传性的重疾,未来长大之后很难买到成人寿险,提前配置锁定保障的。这种也很少见,大部分家庭碰不上。
剩下的,真的没必要凑这个热闹。
很多家长总觉得,给娃买越多保险越好,什么保障都配齐才安心。其实保险这东西,从来不是越多越好,是对的人买对的险种才好。你把钱花在没用的地方,真正需要保障的地方没配够,才是真的亏。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小准