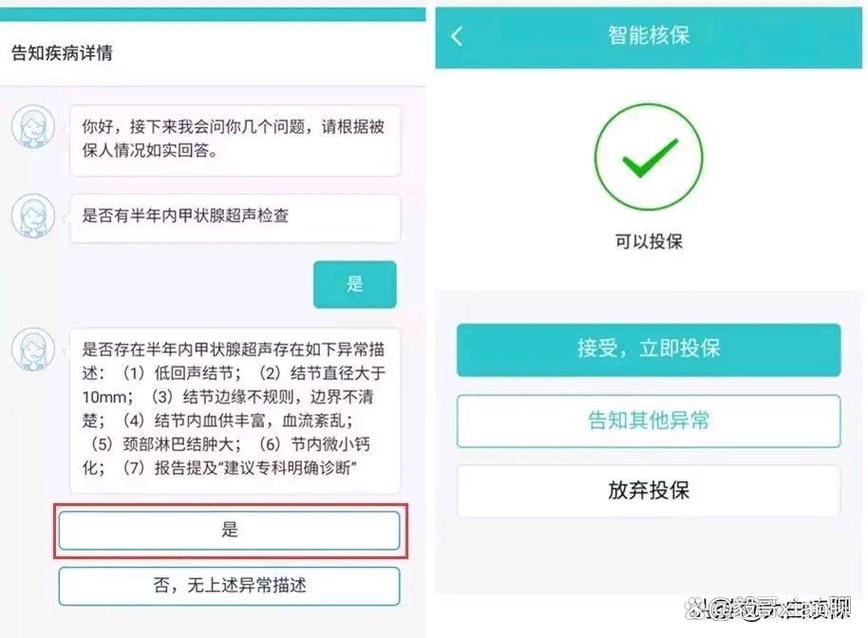
他体检查出甲状腺3类结节,本来已经做好了走人工核保、等三五天审核结果的准备,结果点开产品里的智能核保入口,顺着提示选了三个选项——“结节大小小于5mm、分级3类、没有做过穿刺活检”,系统跳出来的结论直接是标体承保。
我俩对着屏幕愣了半分钟。
这搁五年前,根本不敢想。
以前投个带结节的重疾,得把体检报告PDF挨个上传,等核保老师对着条款抠细节,快则三天慢则一周,碰到材料不全还要反复补,折腾得人疲惫。
智能核保到底是个啥
说白了,就是把以前核保老师攒了十几年的常见问题、对应的核保规则,提前拆解成一个个可以点选的选项,你顺着自己的真实情况选,系统几秒钟就能给出明确结论——是标体过、加费、除外,还是直接拒保。
我四年前第一次见这套系统的时候,还暗戳戳觉得不靠谱。机器哪有人灵活啊?万一碰到个规则覆盖不到的情况,直接给个拒保结论,岂不是平白无故留个记录?
直到我自己因为有慢性过敏性鼻炎的就诊记录,走人工核保等了整整四天,最后拿到的结论是标体,转头在另一个产品的智能核保里,选完“没有鼻息肉、近一年没有频繁发作、没有住院治疗史”,三秒钟就出了一模一样的标体结论,才真的服了这套系统的效率。
哪些情况找智能核保更省心
别一看到健康告知的问题就慌,更别抱着“反正保险公司查不到”的心态硬填。
那些在核保领域有明确统一判断标准的常见小问题,真的适合先点进智能核保逛一圈。比如已经痊愈的急性肺炎住院史、轻度的血压偏高、甲状腺3类/2类结节、乳腺良性增生、没有发作过的高尿酸,这些情况的核保规则,各家公司基本都沉淀了好几年,智能核保的选项覆盖得很全。
很重要的一点——只要你没最后点下“确认投保”的按钮,你在智能核保里选了啥、拿到了啥结论,是不会进入行业共享的拒保记录池的。这一点比直接硬填健康告知靠谱太多。
我之前碰到个小伙子,体检查出尿酸600,从来没有痛风发作过,他怕走核保留拒保记录,硬着头皮在健康告知里选了“完全健康”,投完保踏实了半年,结果去年理赔的时候,因为没如实告知既往体检异常被卡,来回折腾了一个多月才拿到赔付。其实他当时只要点进智能核保,选完尿酸值、没有发作史,系统直接给的就是标体承保,根本没必要担这个风险。
别把智能核保当万能兜底
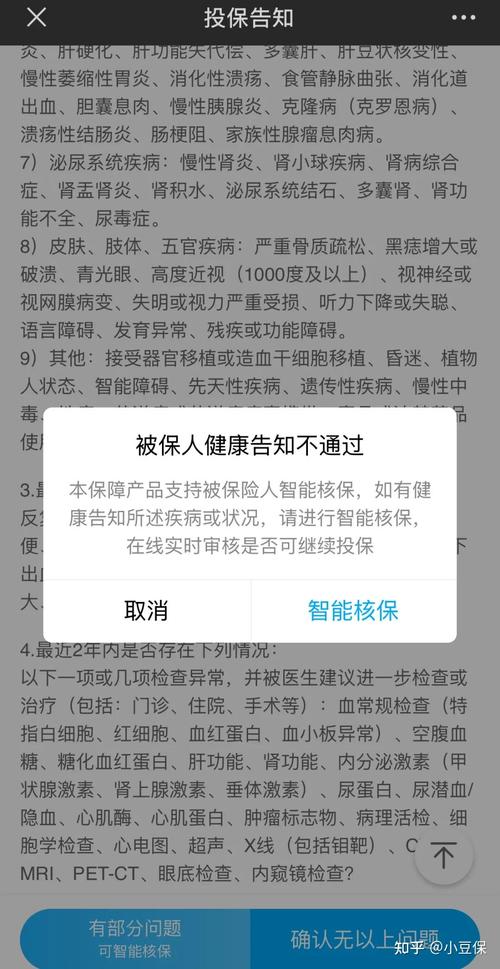
说句实在话,这套系统不是啥情况都能搞定的。
我见过太多人,为了快点投上保,在智能核保里选和实际情况有出入的选项——明明是甲状腺4a结节,非要选成2类;明明有过心肌炎住院史,硬说自己从来没有住过院;明明血压长期在160/100,非要选成“血压偶尔偏高”。
你以为系统不知道?
系统只是按照你选的选项给结论而已。等真到了理赔环节,保险公司一查你的过往就诊、体检记录,发现你当时选的情况和实际不符,吃亏的还是你自己。
还有些情况,智能核保根本覆盖不到。比如之前得过重症肺炎,出院记录里写了有轻微的肺纤维化,现在已经恢复得和正常人一样,但是这种偏复杂、没有统一判断标准的病史,你在智能核保里翻来翻去找不到对应的选项,就别硬凑个差不多的选项点进去。这种情况,老老实实走人工核保,把你的出院记录、最近的复查报告递过去,让核保的老师帮你判断,比啥都强。
别信那些说“智能核保比人工核保好一百倍”的话术。
各有各的适用场景。
就像你去看病,普通感冒在社区医院就能搞定,真碰到复杂的疑难杂症,还是得找专家号仔细看,对吧?
哦对,也别看到智能核保给的“除外承保”结论就转头走。
之前有个客户,同样是甲状腺3类结节,走人工核保拿到的结论是加费30%,智能核保给的是甲状腺相关责任除外。哪个更划算?没有标准答案。你要是更在意甲状腺的保障,那大可以换个产品走人工核保;你要是就想尽快把重疾险配上,不想花一周时间等审核,那这个除外结论其实也在可接受的范围内。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|柚子