前几天跟朋友在小区门口撸串,她啃着烤筋问我,前阵子买重疾险,销售一个劲劝她跟老公做夫妻互保,说什么“一人出事两份保费不用交”,听得她晕乎乎的,到底该不该答应?
我咬了一口烤茄子,跟她掰扯了半小时,今天整理出来给你们也看看。
先搞懂:什么才是真正的夫妻互保
很多人以为,你给我买、我给你买,就是夫妻互保了。不对。
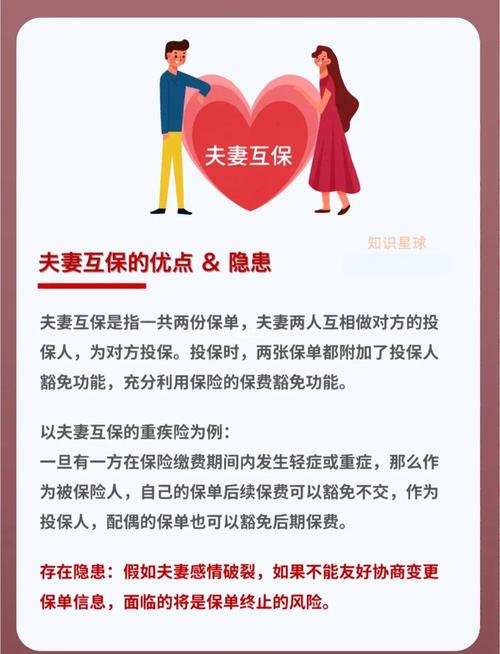
市面上常说的夫妻互保,核心是投保人豁免责任。丈夫做投保人,给妻子买重疾险,加上投保人豁免;妻子反过来给丈夫买,也加上投保人豁免。
规则很简单:只要其中任何一个人,不管是投保人还是被保人,达到了豁免约定的条件(比如轻症、中症、重疾),剩下没交完的两份保单的保费,都不用再交了,两份保单的保障继续有效。
是不是听起来挺香?毕竟真出事了,本来赚钱就难了,还能省十几万的保费,等于多了一层缓冲。
但香不香,得看你适不适合。
哪些情况,选夫妻互保更合适?
第一,两个人都是家庭的核心收入来源。
比如我认识的一对小夫妻,一个做设计一个做运营,两个人加起来月入五万,房贷每个月三万,孩子幼儿园学费八千,缺了任何一个人的收入,剩下那个都扛得费劲。这种情况,加个投保人豁免做兜底,没毛病。
第二,两个人的健康状况都能过核保。
别笑,好多人踩这个坑。投保人豁免是保投保人的,所以投保人也要过健康告知,不是只看被保人就行。要是其中一个已经有甲状腺结节三级,或者高血压三级,根本过不了投保人豁免的核保,那强行互保也没用,该加的豁免加不上,白折腾。
说实话,预算够,两个条件都满足,选夫妻互保确实多一层保障。
别踩这两个常见的坑
第一个坑:夫妻互保是免费的,一定要选。
哪有那么多免费的午餐。投保人豁免是额外的责任,要额外交保费的。一般一份三十年交的重疾险,夫妻互保两个人加起来,每年多交大几百,三十年下来也有两三万了。
要是你本来预算就紧,保额都只买了二三十万,还要挤钱出来加豁免,反而舍本逐末了。保障的核心是保额够不够,不是花里胡哨的附加责任,对吧?
第二个坑:买了夫妻互保,离婚就得作废。
好多人因为这个不敢买,怕以后万一分手保单白买了。其实根本不是这么回事。保单是白纸黑字的合同,只要你按时交保费,不会因为离婚失效。真走到那一步,双方协商好了,去保险公司变更好投保人,之后自己交自己的保费就行,保障还是你的,啥也不影响。
不过话说回来,真不是所有人都非要凑夫妻互保的热闹。
比如家里只有一个人赚钱,另一方全职带娃,那完全可以让赚钱的那个当投保人,给全家人买,只加一份投保人豁免就够了,不用非要互保,还能省一笔附加险的钱。
还有那种已经买完重疾险的,别总想着“我当时没弄夫妻互保,是不是亏了”,要不要退了重新买?真的别。退保有损失,重新买年纪大了保费更贵,还得重新核保,万一这几年身体出点小问题,买都买不了,得不偿失。
买保险本来就是买当下能拿到的合适保障,没有完美的方案,只有适合你自己的选择。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|白杨