生病在家三个月后,我才懂什么是收入损失风险
2026-09-25 04:54:47
上个月约朋友喝咖啡,他整个人瘦了一圈。去年冬天他得重症肺炎,住了二十天院,之后遵医嘱在家躺了整整三个月,不能累,不能熬夜,连电脑都碰不了。他是做设计的,没活干,就意味着没收入。那段时间,他把存了一年的旅游基金花完了,又取了几千公积金,才凑齐房贷和孩子的补习班费。
大部分人算风险,都漏了这一项
聊起这事的时候,他说,之前只想着万一生病,医保能报医药费,花不了几个钱。从来没想过,没收入这件事,比医药费贵多了。
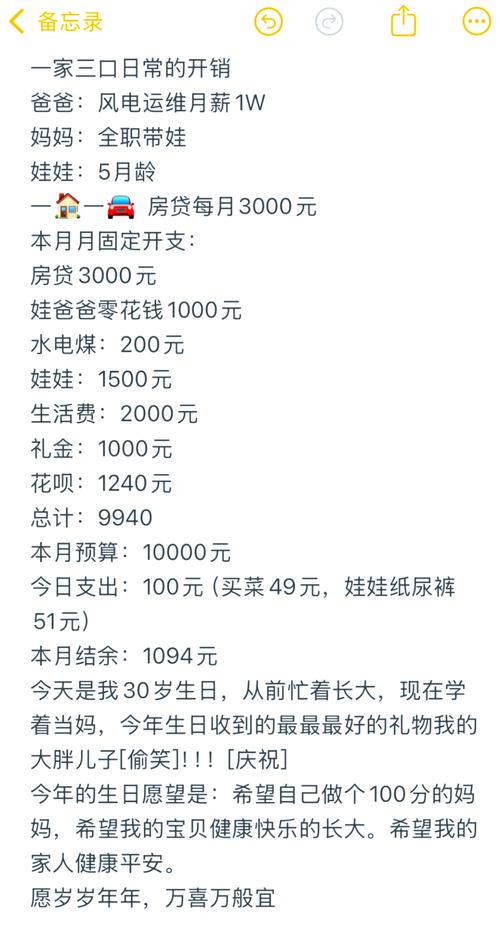 家庭月度固定开销记账表
说实话,真不是他粗心。九成以上的人,算风险的时候都只会算「治病要花多少钱」,完全不会把这几个月没收入的损失算进去。
你掰着手指头数:每个月要还的房贷八千,车贷三千,孩子学费两千,柴米油盐物业费水电燃气加起来两千,这一个月一万五的固定开销,一分都少不了。你躺三个月,就是四万五的缺口。
医保报的是你住院看病的钱,不报你没收入的窟窿。老板再好,不可能给你发好几个月的全额工资,更别说大部分打工人,真要是长时间没法上班,职位都保不住。
这个窟窿,就是收入损失风险。
哪些人对这个风险最敏感?
不用我多说,身上背着大几十万上百万房贷车贷的,肯定排第一。贷款不会等你病好了再让你还,逾期了影响的是你自己的征信。
其次就是上有老下有小的家庭顶梁柱。一家老小的开销都指着你工资,你一断流,全家的生活质量都得往下掉。
最后就是自由职业、个体户这类没有固定薪资的朋友。本来就是干一天吃一天,躺一个月,就饿一个月,一点缓冲都没有。
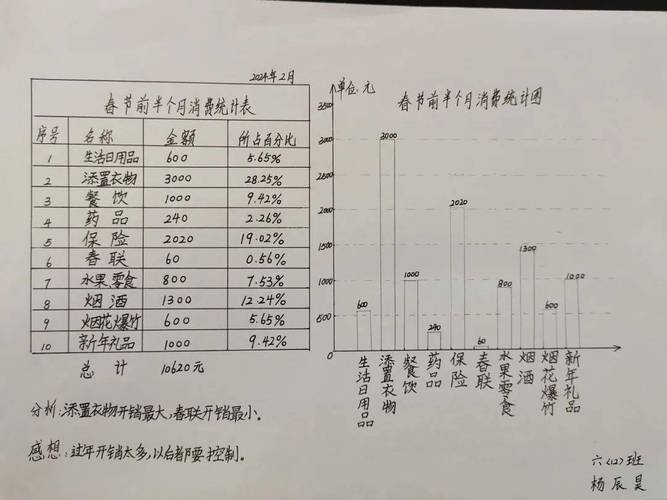 中年家庭月度收支对比柱状图
我那个朋友,刚好占了后两样。去年那段时间,他说连烟都从二十块的换成十块的了,就为了省点钱。
不过话说回来,不是说没负债没孩子就完全不用管这个事。哪怕你单身一人,躺半年没收入,你也得交房租吃饭对吧?本质上,只要你得靠劳动换钱,就绕不开这个风险。
应对收入损失风险,能做些什么?
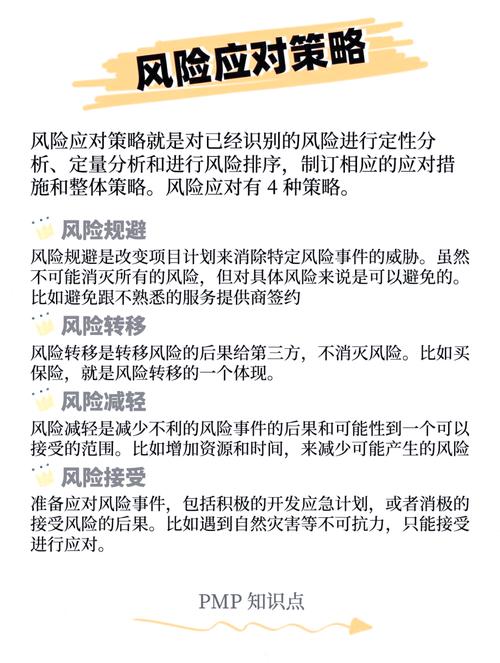 应对收入损失风险,能做些什么?
首先,最基础的,留够应急备用金。一般来说,留够三到六个月的固定总开销就行,放在随取随用的地方,别全拿去买长期理财取不出来。
这个是给自己托底的,不管你配不配置保障,这个钱都得有。
那要是我每个月开销大,攒够三六个月的钱太难怎么办?
可以用保障工具把风险转出去。很多人不知道,我们常说的重疾险,很大一部分作用就是弥补收入损失。说白了,就是你得了符合合同约定的疾病,保险公司直接给你一笔钱,这笔钱你爱怎么花怎么花,拿来还房贷,拿来当生活费,都可以,不用非得拿去看病。
还有定期寿险,其实也和这个有关,万一真出了不幸的事,留给家人的钱,也能帮家人补上未来十几年的收入缺口,维持正常生活。
当然,不是说人人都得买一大堆保险。你得先算清楚自己的缺口有多大,自己能承受多大损失,再考虑要不要配,配多少。
别一听风险就慌了神,也别不当回事裸奔着往前走。都是普通人,赚点钱不容易,别因为一场病一次意外,把十几年的积蓄都亏进去。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
生病在家三个月后,我才懂什么是收入损失风险
文章链接:https://www.xinminbao.com/r/762.html