上周帮朋友捋他刚签的寿险投保单,翻到健康告知那整整两页的问题,他直接把笔一扔,说“这有啥好填的,全选否不就完了,难不成我还等着他给我打折?”
我当时盯着他填的那串全“否”,差点把手里的冰可乐喷出来。
你眼里的“小毛病”,根本不是小问题
很多人对健康告知的误解,从根上就错了。
真的。
你觉得去年体检发现的甲状腺3类结节,没开刀没吃药,甚至连疼都没疼过,算什么需要报备的毛病?觉得自己平时就是有点血压高,偶尔熬夜,离生病远着呢。
但核保的逻辑根本不是按你“有没有躺过病床”算的。他们手里有一整套基于海量理赔数据算出来的疾病发生概率表,哪种结节未来5年发展成需要手术干预的概率是多少,哪种慢病后续可能触发的理赔金额大概在什么区间,门儿清。
别觉得他们是故意找事。
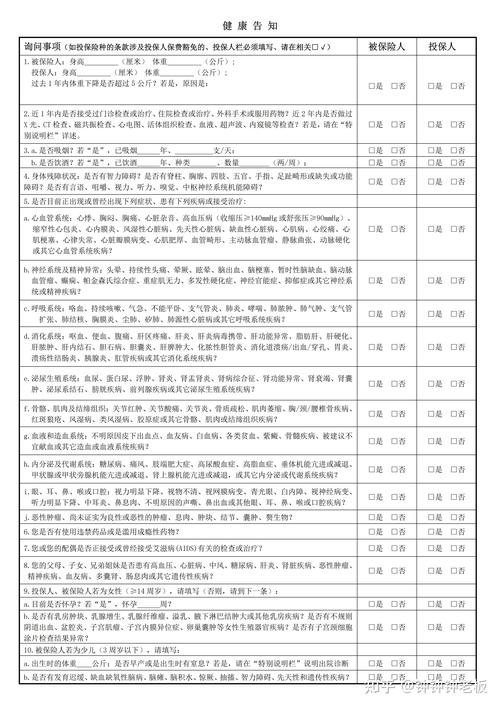
你现在随便勾个“否”,省下来的那几百块保费,换的是未来真要申请理赔时,被翻出来几年前的体检记录,指着“未如实告知”条款拒赔的风险。到那时候你再掰扯“我当时觉得这不算病”,谁听啊?
别被网上的“投保小技巧”忽悠瘸了
刷短视频的时候总能刷到那种所谓的投保“捷径”,说健康告知只要没问到最细的点,就可以蒙混过关。
这话说对了一半。
我们国家的保险法里,对如实告知的要求是有限告知原则——说白了,就是保险公司问卷里明确问到的问题,你必须如实答,没问到的,哪怕你小时候得过肺炎、十几年前扭过腰,根本没必要主动写在备注栏里,生怕人家不给你承保。
很多人走两个极端。
一种是啥都不填,全选否,觉得只要我不说,保险公司就查不到我的病史。另一种是把近五年所有的体检异常,哪怕是“白细胞略低于参考值”这种没任何临床意义的指标,都仔仔细细写在告知栏里,生怕漏了什么导致后续理赔出问题。
两种都累。说实话,我都替这些人累得慌。
真的,现在的就医记录都是联网的,你近三年的体检报告、门诊记录、住院记录,保险公司理赔时真的能通过正规渠道调出来。别抱着“我不说没人知道”的侥幸,最后吃大亏。
还有人说,只要熬过两年的不可抗辩期,就算之前瞒了什么,保险公司也必须赔。
这纯纯是对条款的误解。
不可抗辩条款的初衷,是防止保险公司在你投保两年后,随便找个理由解除合同,是给投保人的保障,不是给你用来刻意隐瞒病史的“免死金牌”。对吧?你要是真的刻意瞒了好几年的严重病史,就算过了两年,真要打起官司,也不一定能站得住脚。
拿不准的时候,别硬着头皮瞎选
我见过太多人,填健康告知的时候卡壳了——比如问卷问“是否存在分级2类及以上的甲状腺结节”,他刚好有个3类的结节,不知道怎么答,怕填了就买不了,索性直接选否。
犯不上。
现在绝大多数的人身险产品,都配了智能核保的入口。你把自己的异常情况、检查报告上的具体数值输进去,系统会直接给出结论:是可以正常买,还是需要除外某类疾病的责任,还是需要加费,甚至是不能买。
之前有个客户,有小三阳病史,一开始怕填了告知就被拒保,琢磨着想瞒过去。后来走智能核保流程,把自己最近的肝功能检查报告输进去,最后拿到了标体承保的结果——和完全健康的人交一样的保费,不用加费。
你看,根本没有你想的那么吓人。
与其抱着侥幸心理瞎填,花几分钟走个核保流程,落个踏实,不比最后理赔时扯皮强?
说白了,买寿险本来就是个双向的事。
你在填告知的时候给保险公司说真话,他在你真的达到理赔条件的时候,也不会揪着你几年前的小疏忽跟你打太极。
别把流程当形式,别把信任当博弈。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|小北