背着30年房贷一身债,债务与寿险原来要这么看
2026-09-25 04:28:41
上个月跟多年不见的老同学吃火锅,他刚换了四室的改善房,酒过三巡掏出来手机翻出电子保单,指着那串数字问我,销售说买这个寿险能还我欠的房贷,真的靠谱吗?
欠了债,寿险真的能帮你还债吗
很多人听保险销售讲寿险,都会听到类似的说法。万一你走了,欠银行的房贷、欠别人的钱,寿险赔的钱就能全填上。
这句话,一半对,一半错。
核心问题很多人搞不懂:寿险赔的身故金,到底算不算你的遗产,要不要拿来抵债?
法律上的划分其实很清楚:如果保单已经明确指定了受益人,那身故金直接属于受益人的个人财产,不需要用来偿还被保险人生前的债务。如果没有指定受益人,或者受益人先于被保险人去世,那身故金就会被算作被保险人的遗产,继承人得先还清债务,剩下的部分才能继承。
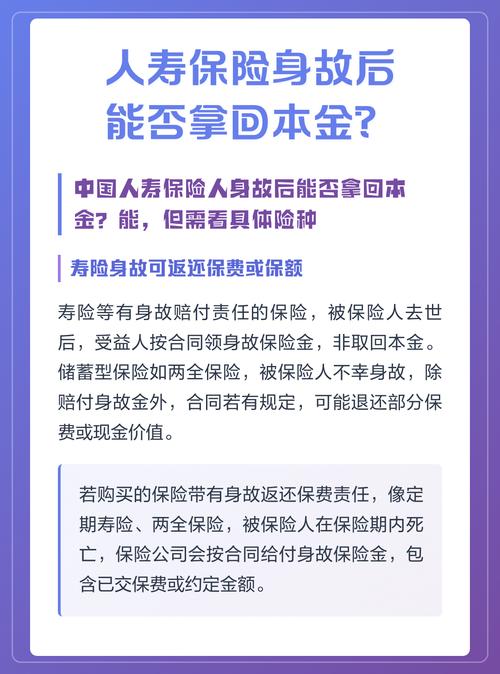 寿险身故金债务归属法律示意图
想用寿险隔离债务,得踩对这两个坑
不少人听到这里眼睛一亮,那我提前指定好受益人不就完了?不管欠多少钱都不用儿女还债,完美。
哪有这么简单。
第一个前提:不能是恶意逃废债。如果你本来就欠了一大笔钱还不上,转头把手里所有的钱都拿来买大额寿险,故意转移资产留家人,这种情况债权人可以向法院申请撤销你的投保行为,保单的现金价值该拿来还债还是要拿。
第二个前提,搞清楚投保人是谁。很多人只盯着受益人,忘了投保人拥有保单的现金价值。
如果你是投保人,也是被保险人,你自己欠了债,哪怕你指定了受益人,只要你还在世,债权人就可以申请强制执行保单的现金价值用来抵债。只有当你去世之后,身故金才会按受益人的归属算。
举个很短的例子:老张做生意欠了100万,自己拿80万买了终身寿险,指定儿子当受益人。后来老张没去世,债权人起诉要求还债,法院可以支持把保单退保,拿80万现金价值还债,保单直接失效。如果老张已经去世了,那150万身故金直接归儿子,不用拿来还老张欠的100万,前提是这张保单不是老张欠了钱之后特意买的用来转移资产的。
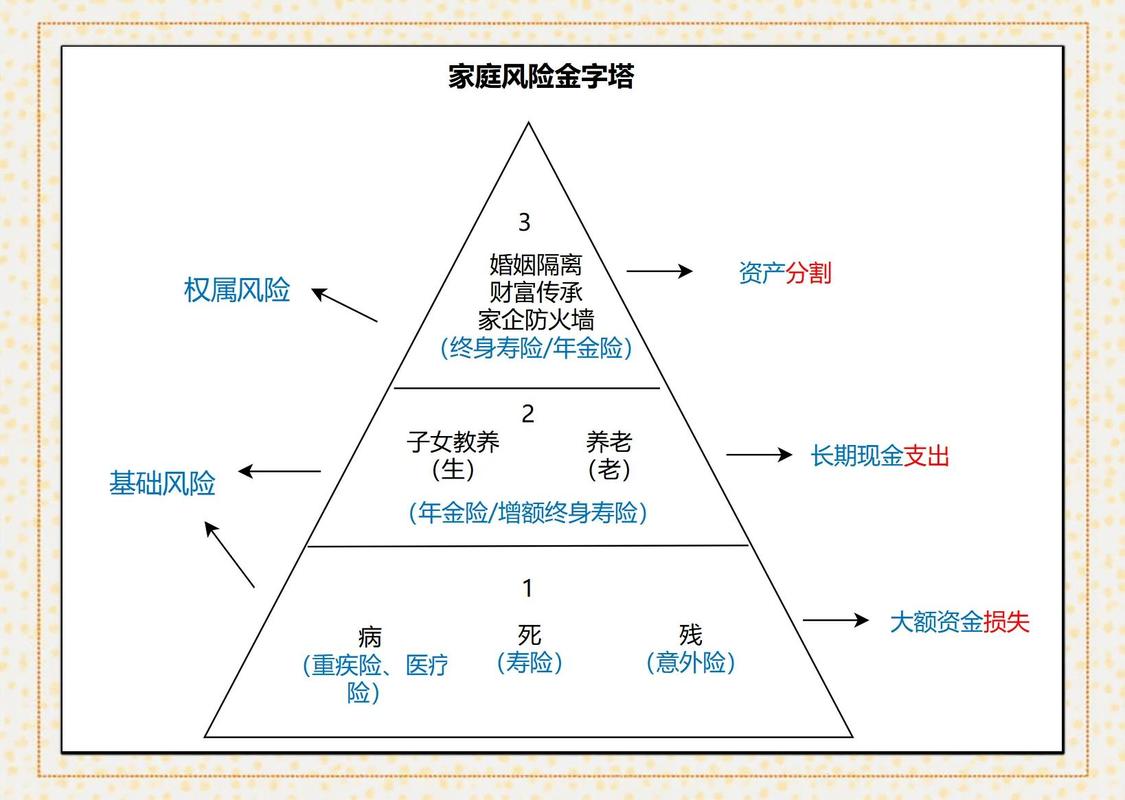 家庭寿险债务隔离架构示例图
普通工薪族背房贷,该怎么用寿险对接债务
 普通工薪族背房贷,该怎么用寿险对接债务
说了这么多法律条文,其实大部分看到这篇的人,就是背着几十年房贷的普通工薪族,对吧?
你不用扯什么复杂的债务隔离架构,你最大的需求就是:万一我走了,欠银行的房贷没人还,房子被收走,老婆孩子没地方住,怎么办?
其实逻辑很简单。大部分家庭房贷都是主贷人加共同还款人,你作为主贷人,买一份定期寿险,保额刚好覆盖剩下的房贷本金,受益人写配偶,就够了。
真出事了,保险公司赔的钱,配偶直接拿去把剩余房贷还清,房子就能保住,一家人接着住。这个过程不涉及什么复杂的遗产分配,就是你提前给家人留了一笔钱填债务坑,够用就行。
别听那些人瞎忽悠,说什么一定要改投保人,一定要买终身寿险,一定要做什么特殊架构。你就剩下200万房贷,一年几千块的定期寿险就能解决的事,犯不着花几万块买乱七八糟的产品。
当然也不是所有人都必须买。如果你房贷只剩三五年,家里的存款早就够覆盖剩下的本金,就算出事也能一次性还清,那没必要硬买,适合自己的才对。
说实话,寿险本来就是给家人托底的东西,你身上扛着债,身后牵着一家人,买对了就是给大家吃个定心丸,别把它神化成什么万能的债务工具,也不用把它想的太复杂。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小北
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
背着30年房贷一身债,债务与寿险原来要这么看
文章链接:https://www.xinminbao.com/r/761.html