背着30年房贷的人,聊聊房贷与寿险那点事
2026-09-25 04:01:52
昨天跟发小在巷口糖水铺喝茶。他上个月刚签了购房合同,背了260万30年房贷,坐下来第一句就问我,办贷款的时候银行经理硬推寿险,说不买批贷概率低,买了还能降五个基点,这东西到底要不要买?银行办房贷为啥总给你推寿险?
说白了,这是双赢的事。对银行来说,你买了寿险,万一你出事走了,剩下的房贷由保险公司赔,银行没风险。对保险公司来说,办房贷的都是精准客户,躺着就能获客。
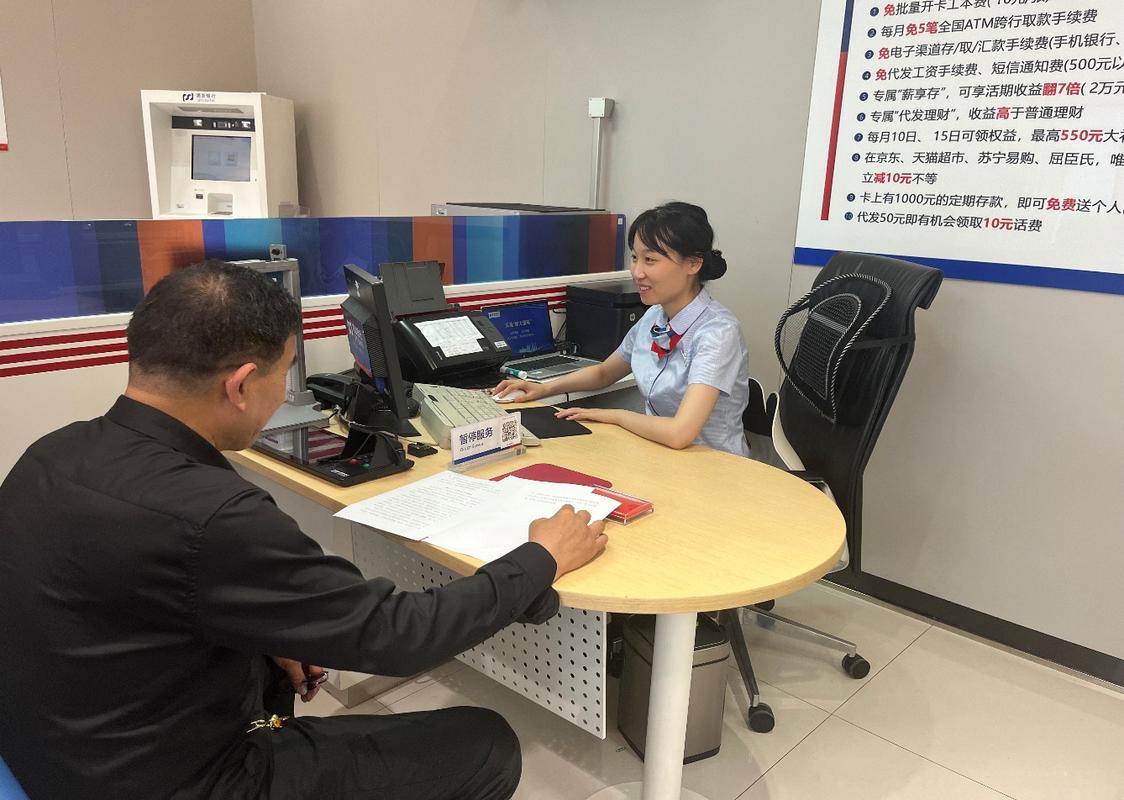 银行房贷办理柜台推寿险场景
很多人这时候脑子都是懵的,反正每个月就多掏几十百来块,也就买了。说实话,很多人供房贷供了三四年,都忘了自己买过这么一份保险。这里要讲清楚一个常识:你没有义务必须买银行推的寿险。早就有规定不能强制搭售,你自己在外面找符合要求的,一样可以批贷。大部分情况下,外面买的还更便宜。
背房贷就一定要买寿险吗?
这个真没有标准答案。得看你家的情况。如果你是家里的主要收入来源,房贷占了你收入一半以上,老婆孩子老人都靠你养,房子买了就是给家人留的,那真的建议配一份。万一出点什么事,房子不会被银行收走,家人不用接着背几十年债。这不亏。如果你本来就有足够存款,剩下的房贷早就够还了,或者家里多套房产,就算这套没了也影响不大,那买不买都随你。
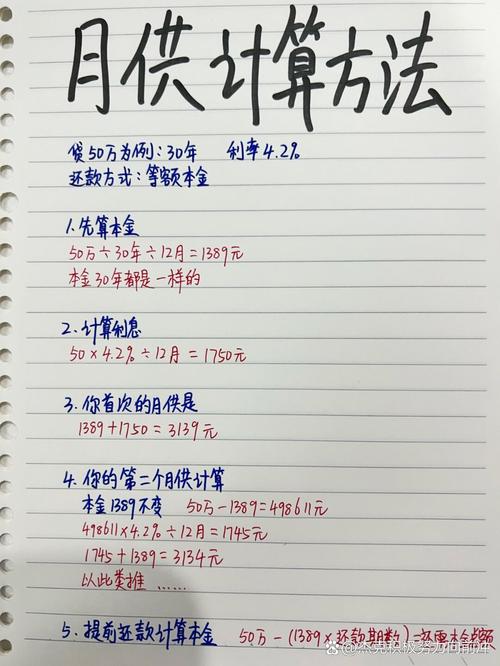 家庭房贷剩余本金计算手写草稿
不过话说回来,大部分买第一套房的年轻人,都是掏空了六个钱包付的首付,全靠自己每个月工资供,真的没多少余粮抗风险。配一份,没坏处。
买的时候要注意哪几件事?
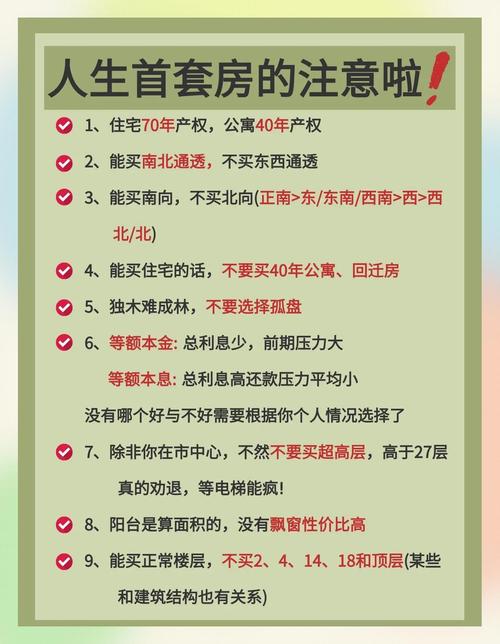 买的时候要注意哪几件事?
第一,别乱选产品类型。大部分人背房贷就是二三十年,选定期寿险就够了,保到你房贷还完就行。不用买终身寿险,贵好几倍,没必要花那个冤枉钱。第二,保额怎么算?保额至少要覆盖你剩下的房贷本金。想要更稳妥点,再加几十万给家人当一两年生活费,够了。不用盲目买高,买太高保费也贵,没必要。很多人纠结选定额还是减额。减额就是保额跟着你剩下的房贷走,每年往下降,保费更便宜。定额就是保额一直不变,出事了除了还房贷,剩下的钱都给家人。看你预算,便宜选减额,想留余钱选定额,就这么简单。第三,别光看保费便宜就下手。要看健康告知符不符合,你有没有结节、高血压这些,能不能过告知,这个才是最关键的。真出事了,能不能赔,全看你当时有没有如实告知健康状况。哦对了,如果是夫妻一起供房贷,可以分开买,各买各的,保额对应各自的贷款部分就行。别搞太复杂的共保,日后容易出麻烦。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|见微
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
背着30年房贷的人,聊聊房贷与寿险那点事
文章链接:https://www.xinminbao.com/r/760.html