买人寿险绕不开的职业类别,你踩过隐形坑吗?
2026-09-25 02:51:53
上个月帮一个做骑手的发小整理保单,他说当年投保图省事,职业那一栏随手填了“公司职员”。现在越想越慌,半夜都能醒过来那种。
很多人买人寿险,眼睛死死盯着保额够不够、保费贵不贵,健康告知翻来覆去看三遍,偏偏直接跳过职业类别这栏。反正填个差不多就行?
真不是。错填漏填,真能把好好的保障给埋了。
保险公司为啥要抠职业类别?
本质就是风险定价。
不同职业,出事儿的概率天差地别。你天天坐写字楼吹空调写方案,和天天扛着工具爬二三十层楼擦玻璃,风险能一样吗?
人寿险保的是身故和全残,职业风险越高,发生约定责任的概率就越高,定价和承保规则当然不一样。
说实话,不少人骂保险公司故意卡人,说白了还是没搞懂规则。这不是故意找茬,是保险定价的基本逻辑,精算师算价格的时候,本来就是把职业风险算进去的。
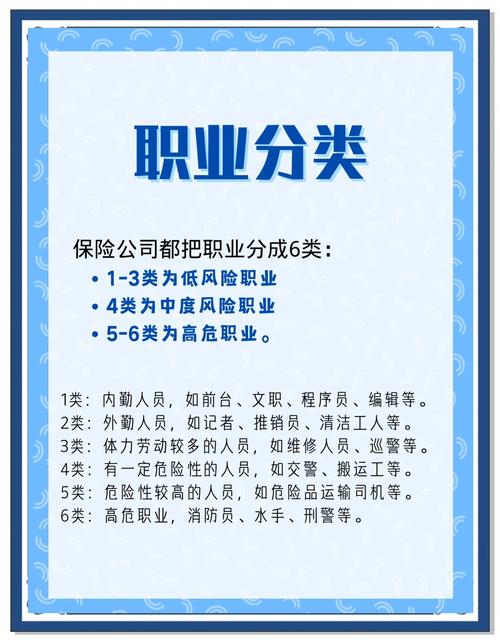 人寿保险不同职业风险等级对照表
别拿这事不当回事。投保时候的职业告知,和健康告知一样,都属于如实告知的要求。错填了,真到要理赔的时候,真的会出纠纷。
我之前见过一个老哥,本来是开长途货车的,投保的时候填了个“物流管理人员”,后来出了意外,就因为职业告知不符,折腾了快半年才解决。糟不糟心?
同一个职业,不同公司的分类居然不一样?
 同一个职业,不同公司的分类居然不一样?
这里说一个大部分人都不知道的冷知识:国内没有统一的寿险职业分类标准。
大部分公司会参考行业通用的分类表,但是每家都可以调整自己的规则。说白了,你这个职业归为几类,保险公司说了算。
举个例子,同样是网约车司机,A公司把它归为2类,正常承保不加费;B公司归为4类,要加费才能保;C公司直接归为5类,不卖。就这么离谱。
还有现在新兴的职业,比如自媒体博主、民宿老板、户外领队,分类更是五花八门。有的把全职自媒体归为1类,有的直接归为3类,全看公司自己的核保规则。
不过话说回来,还有一种情况很多人忽略:换了工作,职业变了,要不要告诉保险公司?
比如说,你本来是坐办公室的行政,后来裸辞开了家高空户外拓展俱乐部,职业风险一下子上去了。按照大部分寿险的条款,这种情况是要主动告知保险公司的,保险公司会根据新的职业类别做调整。
别嫌麻烦。真等出事了再说,性质就不一样了。
普通人怎么核对,才能不出错?
 普通人怎么核对,才能不出错?
其实就三件事,做好了就不会踩坑。
第一,别自己瞎猜,一定要找分类表核对。很多人投保的时候,看到有“职员”就点,有“自由职业”就选,根本不看产品附的职业分类表。
别偷懒。花五分钟翻一下,找不到就问帮你投保的人,问清楚再填。哪怕是同一个称呼,不同情况分类也不一样。比如经常跑全国谈业务的销售,和天天坐办公室不出门的内勤销售,分类可能都不一样。
第二,职业变更了,及时补告知。刚才说了,很多人觉得我买都买了,换工作关保险公司什么事?还真有关系。条款写了要告知,你就说一声,没那么麻烦。如果新职业符合承保要求,改个记录就行,很多情况连保费都不用变。不符合的话,顶多就是退现金价值,总比出事了拒赔强。
第三,高风险职业也能买,别抱着侥幸心理瞒报。不少做工程、做装修、高空作业的朋友,总觉得自己职业风险高,买不到寿险,干脆就瞒报成低风险职业,省点保费。
其实现在市场上有不少支持高职业类别投保的寿险,无非就是保费稍微高一点,总比你瞒报到头来一场空强。你想想,你买寿险不就是为了给家人留保障吗?瞒报省了几百块,最后拿不到钱,图啥呢?
说白了,职业类别就是人寿险里一个不起眼的小门槛,你多上点心,迈过去就完了。别因为懒,在这种地方翻船。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|知知
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
买人寿险绕不开的职业类别,你踩过隐形坑吗?
文章链接:https://www.xinminbao.com/r/757.html