为啥保险里要专门写自杀条款?
说实话,最早定这个规则,根本不是保险公司想故意抠投保人的钱。 是为了防道德风险。 你想啊,如果没有这层约定,所有人都能在走投无路的时候给自己买个大保额的寿险,故意在短期内结束生命换钱给家人,那最后所有的理赔成本,都会平摊到每一个老老实实交保费的人头上。保费涨了,吃亏的还是绝大多数好好过日子的投保人。 很多人第一次看到这行印在合同边角的小字时,第一反应是觉得太没人情味——连人已经走了的情况,都要拿着尺子卡着时间点算赔还是不赔。真不是。要是没有这个规则兜底,整个市场带身故责任的长期险保费,可能要涨出一大截,最后谁都没好处。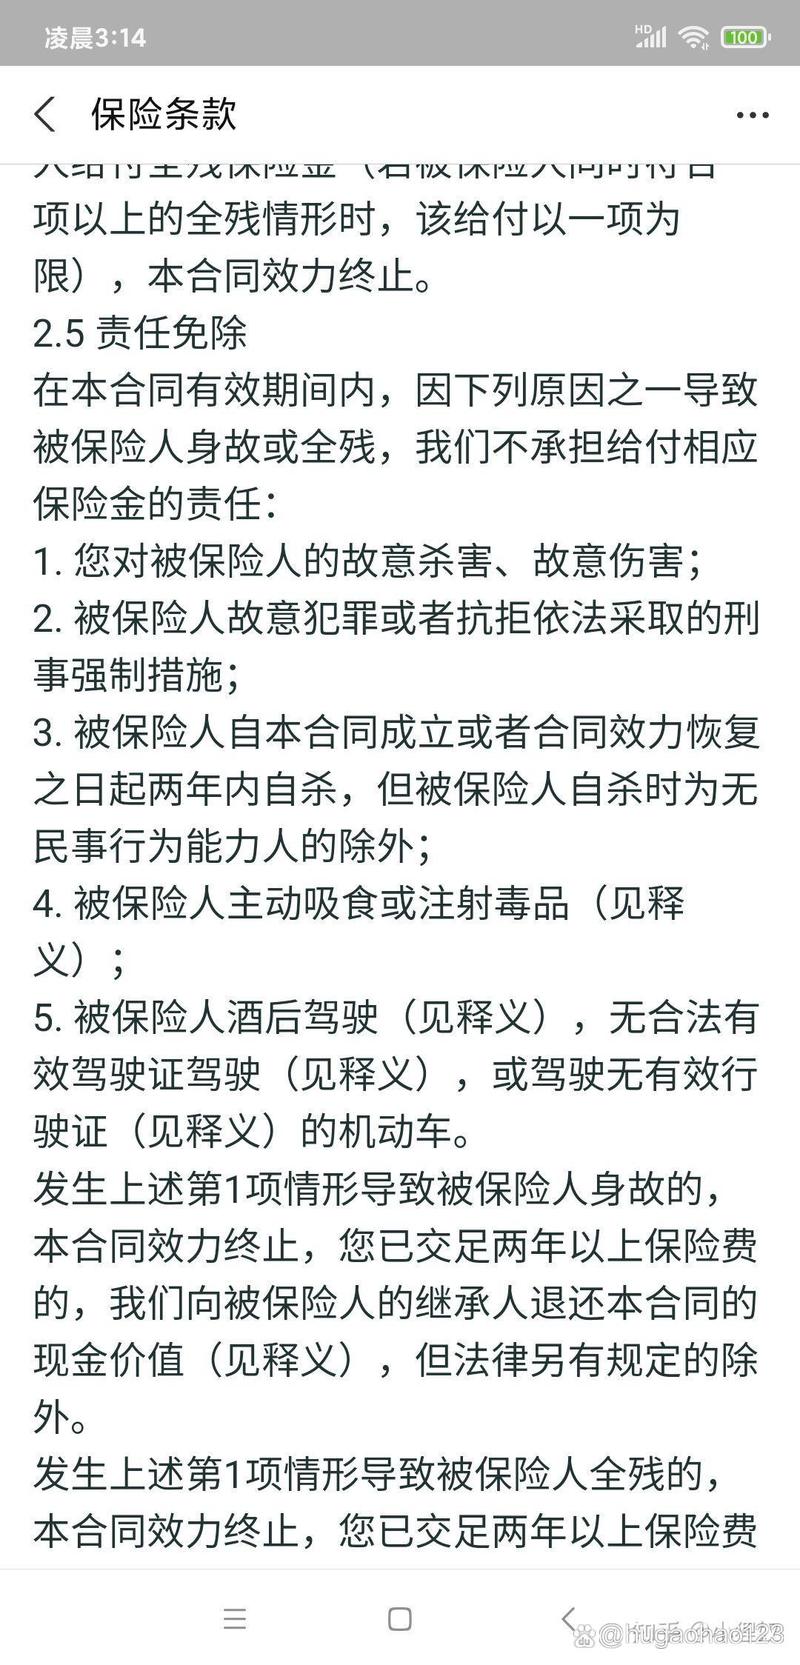
到底啥情况算条款里说的“自杀”?
别拿着合同上的字面意思死抠。 条款里说的不赔付的“自杀”,指的是被保险人在精神清醒、有自主判断能力的状态下,主动、故意结束自己生命的行为。要是因为严重的精神类疾病,已经丧失了对自身行为的辨认和控制能力,哪怕没到两年的观察期,结合完整的证据材料,也是可以按合同约定申请赔付的。 之前接触过一个短案例:有个客户投保刚满14个月,确诊重度抑郁伴随认知功能损伤,在家意外离世,最后保险公司结合医院的诊断证明,按合同约定完成了赔付。 这里有个绝大多数人都不知道的时间坑,合同复效后的两年观察期要重新计算。比如你2020年买的寿险,2022年忘了交保费,过了60天的宽限期合同失效,2023年才把欠的保费和滞纳金补上让合同恢复效力——这个时候,新的两年观察期是从2023年复效当天开始算,不是从2020年第一次投保的时间算。别拿着老黄历算时间,最后出了事才发现卡了时间点,那就太亏了。 至于那种被胁迫、被诱导导致的自杀,根本就不在这个条款的约束范围内,本来就属于刑事或民事纠纷的范畴,和保险公司按不按条款赔没有关系。
别把别的险种的规则往这上面套
很多人搞混不同险种的赔付逻辑,最常见的就是拿寿险的自杀条款去套意外险。 真的。 意外险的赔付前提是“外来的、突发的、非本意的、非疾病的”事件,主动结束生命的行为,从根上就不符合意外险的赔付定义——不管你买了多少年的意外险,哪怕连续交了十年保费,这种情况本来就不在意外险的保障范围内,和那个两年的观察期半毛钱关系都没有。 还有人问,那带身故责任的重疾险,是不是也适用同样的两年规则?对的,只要是长期险里带身故责任的,不管是重疾险还是终身寿险,自杀条款的约定基本都是一致的。但要是一年期的短险,比如一年期的意外险、百万医疗险,本身保障期就只有12个月,根本跨不过两年的时间节点,自然也就不会涉及这个条款的适用。 说句掏心窝子的话,我做了这么多年人寿保险,最怕碰到那种一上来就问“我现在买寿险,熬两年自杀能不能赔”的人。碰到这种情况,我从来不会跟他算保费、算保额、算时间差,第一反应都是把当地的心理援助热线发过去。 真的,保险是给好好过日子的人留的兜底,不是给走投无路的人准备的退路。那些你当下觉得熬不过去的坎,熬个两三个月回头看,真的不算啥。 本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。作者|dananjin
排版|dananjin
审核|阿辰