上有老下有小,寿险保额怎么定才不踩坑?
2026-09-25 03:14:46
很多人找我问,买寿险别的都能凑活,唯独保额这块,抓耳挠腮不知道选多少。选少了顶不上用,选多了贵得心疼,连下个月的奶茶钱都挤没了。
别瞎套公式,先搞懂寿险保的到底是什么
说实话,很多人买寿险,连它管啥都没搞清楚,上来就问保额选多少。
寿险不是给你用的。它是给你走了之后,留給家人的一笔钱。替你把没做完的责任扛了。
就这么简单。别扯那些没用的,核心就是两件事:第一,欠的债不用家人帮你还;第二,家人接下来几年的正常生活,不会因为没了你的收入垮掉。
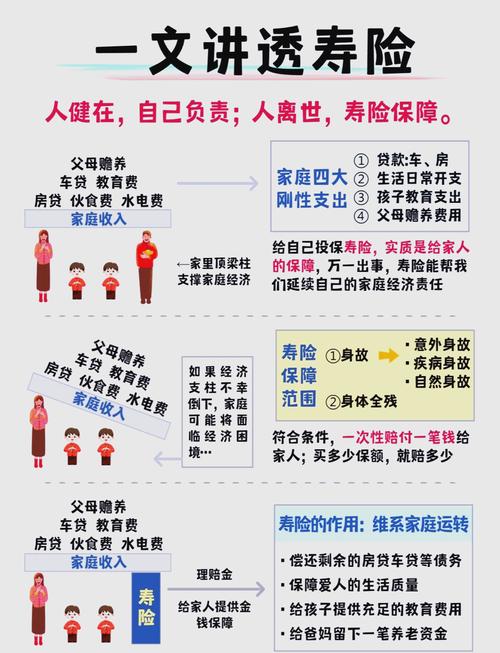 定期寿险核心保障责任说明图
别整那些虚头巴脑的概念,就盯着这两件事算,错不了。
这几个常见误区,踩一个就白花钱
第一个坑,完全跟着销售说的走。销售说买100万就买100万,根本不看自己家的情况。
你在杭州背了300万房贷,你买100万保额,剩下200万谁还?老婆孩子卖房子搬去郊区住?这哪叫保障,这叫买了个寂寞。
第二个坑,保额买得过高,把日常生活费都挤没了。
我见过一个小伙子,月入六千,为了买500万保额,一年交六千多块保费,每天中午吃泡面就啃面包,犯不上啊。寿险是保风险的,不是让你现在过不好日子的。
第三个坑,退休了还买大几百万保额。
孩子都成家立业了,房贷也清完了,你买个三百万保额干啥?一年大几千保费,留给孩子不好吗?真要想买,几十万意思一下够覆盖丧葬费就行了,别花冤枉钱。
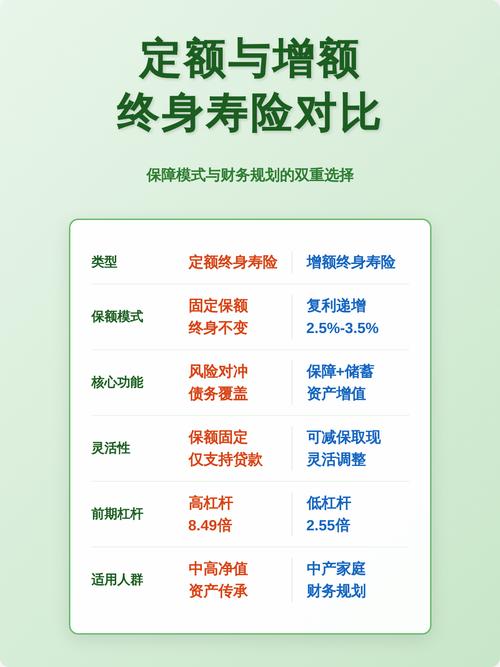 寿险保额常见误区对比表
不过话说回来,也不是说保额越低越好,不够用就是没用,这点要拎清。
拿张纸就能算,两步就能得出适合你的数
 拿张纸就能算,两步就能得出适合你的数
别信什么乱七八糟的玄学算法,就两步,普通人都能算明白。
第一步,先加所有未结清的大额负债。
房贷剩多少没还?车贷剩多少?其他大笔的欠款加进去,小钱不算,就盯大头。这部分是必须要覆盖的,不能让家人替你还债,这是底线。
第二步,再加家人5到10年的必要生活开支。
什么叫必要开支?孩子到成年的学费、老人未来十年的赡养费、配偶三五年的过渡生活费,就这些。别算什么旅游买包的钱,就说必须花的。
两个数加起来,就是你该买的保额。
举个例子,30岁的男人,房贷剩200万,孩子刚出生,准备留50万学费,父母留30万赡养费,加起来280万,买300万保额就够了。不用多买,也别少买。
那要是预算不够怎么办?也别硬撑,先把负债全覆盖了,剩下的能加多少是多少,总比没有强。比如负债200万,一年只能拿出一千块,那就先买200万,以后收入涨了再追加,没问题。
有人说,要不要算通胀啊?算了吧,普通人买寿险大多是保到60岁70岁,那点通胀对你的影响,远不如你算半天把自己绕晕了干脆不买了影响大。先买够当下需要的,以后再说。
还有那个常用的“年收入十倍”算法,只能当参考。你要是没负债,那没问题,你要是背着大几百万房贷,十倍收入根本不够,还是自己按自家情况算最准。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|乐乐
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
上有老下有小,寿险保额怎么定才不踩坑?
文章链接:https://www.xinminbao.com/r/758.html