体检查出结节,关于非标体投保我整理了这些真话
2026-09-25 02:27:48
刚拿到体检报告那会,小张盯着那行”甲状腺结节3级”,手指都僵了。之前就想着趁年轻买份人寿保险,这下好了,是不是直接没戏?
不少人都碰到过这个情况。体检查出点大大小小的异常,想买保险,不知道从哪下手。
先搞懂,你真的是非标体吗?别自己给自己判死刑
很多人一看到体检报告上有异常,直接就把自己归到”买不了保险”那堆里了。其实不是。
我们说的非标体,就是和完全健康的标准体比,身体存在一些异常指标,或者有过病史,保险公司要重新评估风险的情况。
小到窦性心律不齐、脂肪肝、甲状腺结节,大到做过手术、有慢性病,都属于非标体的范畴。不是说非标体就一定买不了保险,只是要多走一步评估而已。
 非标体投保健康异常分类表
非标体投保,这几个坑别踩
说实话,我见过太多人自己瞎操作,把本来能成的投保搞砸了。
第一个坑:隐瞒健康异常。
“我这个结节很小,不说谁知道?””都过去好几年的手术了,不提没事吧?”
别赌。保险公司核保不是瞎猜,体检记录、住院记录,都能查到。真到理赔的时候,因为未如实告知拒赔,哭都没地方哭。
第二个坑:一家拒了就换十几家挨个试。
每一次正式投保的核保记录,都会在行业平台留下痕迹。你投的次数越多,核保越严,后面本来能过的,也可能因为多次拒保记录被卡。
第三个坑:只选不用健康告知的产品。
说实话,不用健康告知的产品,要么保障额度很低,要么限制很多,真碰到大事,根本不够用。图省事最后亏的是自己。
 非标体投保常见误区对比图
非标体投保,正确的步骤其实很简单
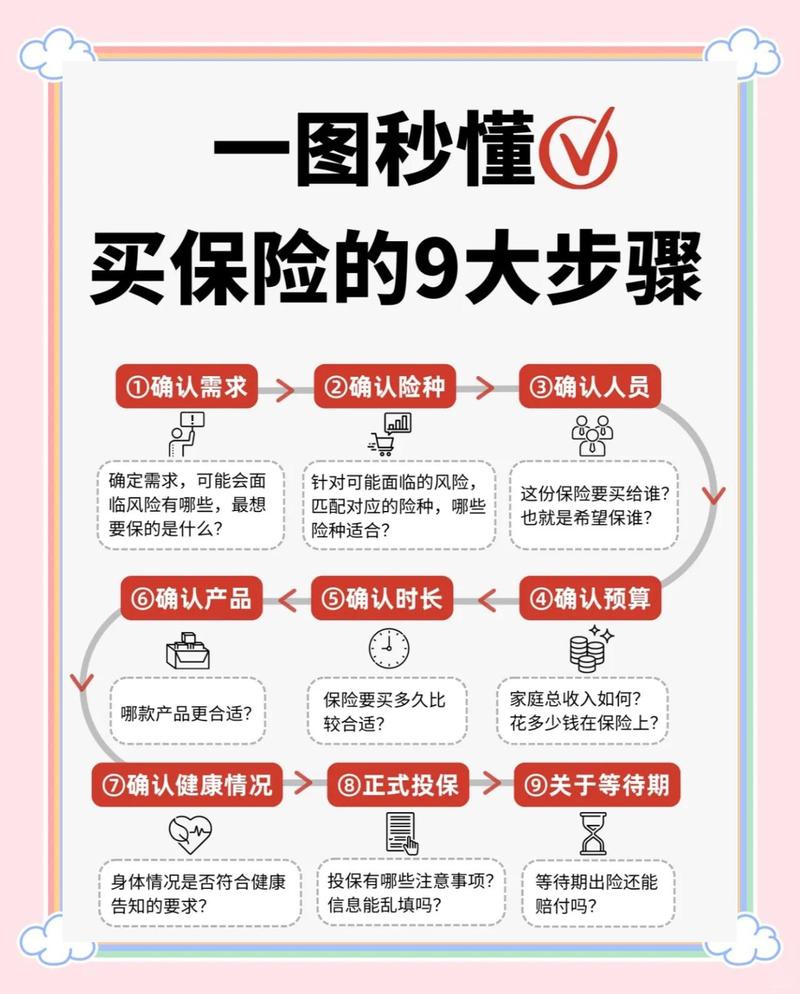 非标体投保,正确的步骤其实很简单
先整理好所有的资料。近两三年的体检报告,之前住院、手术的病历,复查的报告,全都整理好,异常的地方标出来。别藏着掖着,也别漏。
第二步,走预核保。现在大部分保险公司,都支持预核保,就是先把你的资料递过去,保险公司给一个初步的核保结论,这个过程不会留下正式记录。就算结果不满意,也不影响你后面投其他产品。
第三步,拿到核保结论再决定。不同的异常,结果差很多。比如1-2级的甲状腺结节,很多公司可以正常承保,就算是3级,大多也只是除外甲状腺相关的责任,不是直接拒保。如果是轻度脂肪肝,转氨酶只是稍微高一点,调整两三个月作息,复查降下来,就能正常投了。
之前有个粉丝,就是高血压,低压一直九十多,控制了大半年,血压稳了之后,也顺利买到了合适的产品。
不过话说回来,非标体投保,越早动手越好。你放着不管,身体的异常只会慢慢加重,本来能加费承保的,拖两年可能就直接拒保了。
别抱着”等我调理好再投”的想法一直拖,调理归调理,先把能投的投了,真拖出问题,后悔都来不及。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|安然
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
体检查出结节,关于非标体投保我整理了这些真话
文章链接:https://www.xinminbao.com/r/756.html