昨天下班在地铁站撞见个老读者,背着鼓囊囊的双肩包,手里攥着刚打出来的公积金贷款对账单,搓着手问我,定期寿险到底谁才需要买啊?
定期寿险的核心作用,是给你身边爱你的人托底,不是给你自己用的。哪类人最需要这层托底,掰开来给你说。
身上扛着大额房贷车贷的夹心层,先安排上
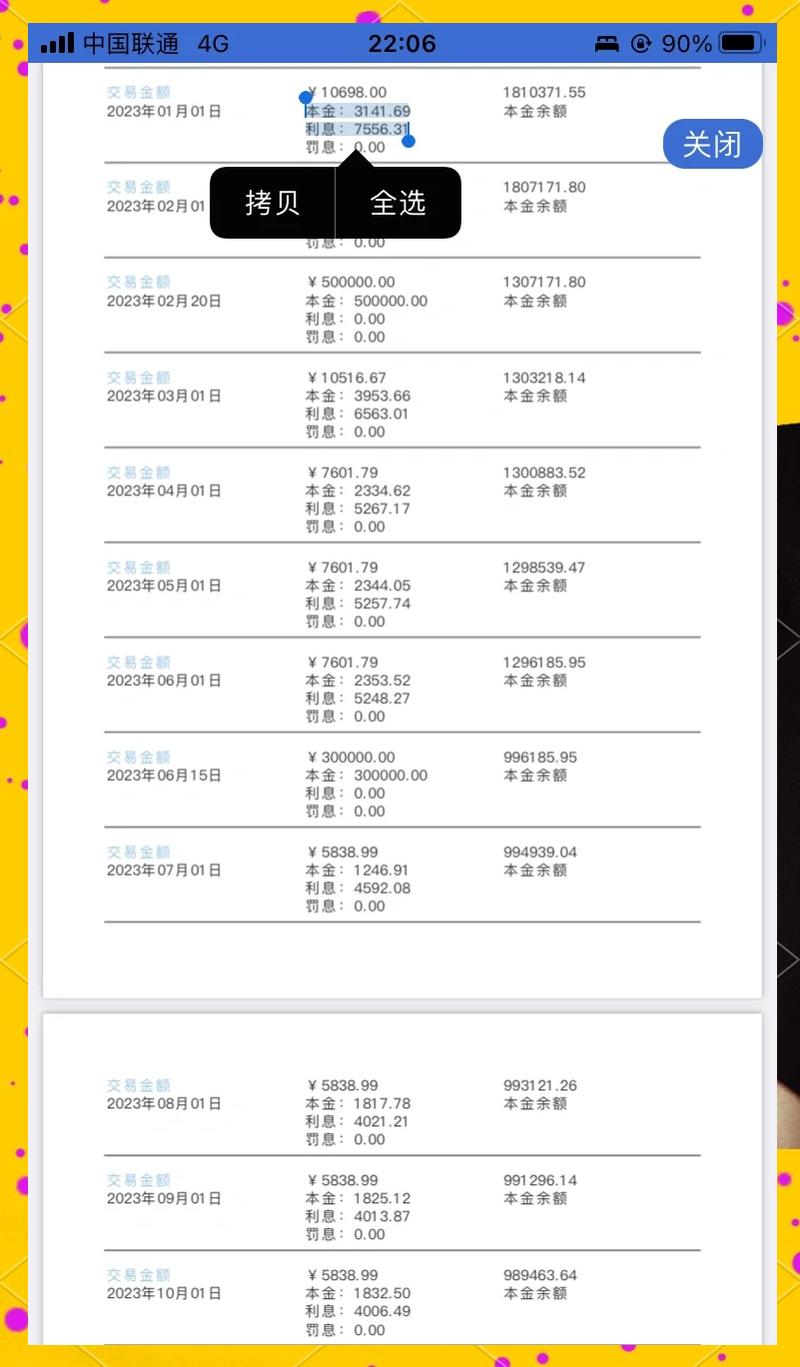
说个最常见的场景。三十出头,刚在落脚的城市买了房,贷了两百万,分三十年还。孩子刚上小学,爸妈刚退休,养老金只够自己花,没多少余裕。你是家里赚钱的主力,每个月工资发下来,先扣一半还房贷,剩下的 covering 一家老小的开销。
没人愿意想最坏的情况,但万一呢?
要是真出点什么事,剩下一百大几十万的房贷,谁来还?老婆一个人扛,要带孩子还要上班,本来好好的日子,一下子就被拖进泥里。房子被收走,孩子换学校,爸妈跟着操心睡不着觉。
定期寿险就是帮你兜住这个底。约定的时间内出事,直接赔一笔钱给你指定的家人,够把剩下的贷款结清,够给孩子攒几年学费,够给爸妈留几年养老金。说白了,就是就算你不在了,你该担的责任,保险公司帮你扛完。
说实话,这个群体买,真的不亏。年纪不大,价格还特别便宜,三十岁男性,每年两三千就能买两百万保额,保三十年,平均下来每个月才一百多,少喝两杯奶茶就出来了。
合伙创业的生意人,给自己留个后路
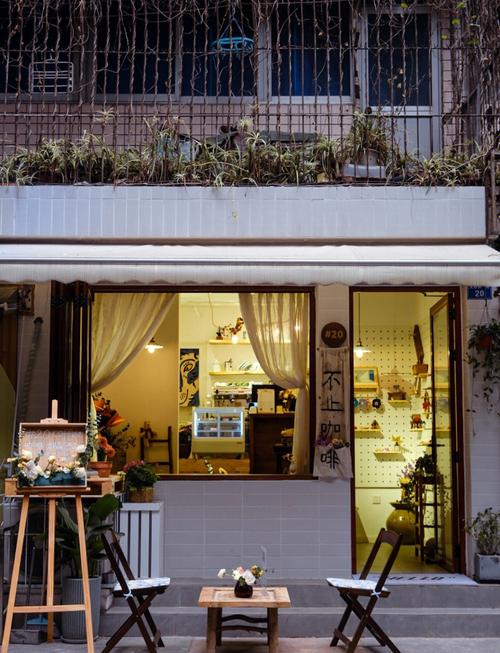
这个场景很多人想不到。前两年认识两个年轻人,凑了八十万开社区咖啡店,一半钱是找各自家里亲戚借的。两个人合伙前,先各自买了一份定期寿险,受益人写的是对方。
我当时问他们为啥这么操作,其中一个说,要是我出事了,赔的钱够把我欠亲戚的钱还了,也够让他把我的股份接过去,店不用转,他继续开就行,不用被逼着让我家人进来掺和,也不用让我爸妈一把年纪还要替我扛债务。
挺清醒的。很多合伙做生意的朋友,只想着买企业财产险,却忘了,大部分小生意都是个人名义借的启动资金,真出事,债务是要落到家人头上的。一份定期寿险,把债务托住,对两方都好。
不过话说回来,要是你只是投了点小钱,自己没扛大额债务,那也没必要硬买。看自己的情况来。
独生子女刚工作,想给爸妈留保障的年轻人
很多人说,年轻人身体好,哪用得着买寿险?
真不对。要是你是独生子女,爸妈掏空大半辈子积蓄给你付了首付,或者供你读研读博,你刚工作,还没来得及报恩,万一出点什么意外,爸妈不仅没了依靠,一辈子攒的钱也没了,后半辈子养老怎么办?
年轻人买定期寿险有多便宜?我见过25岁的女生,每年只要两百多,就能买一百万保额,保三十年。一杯奶茶钱每个月,换爸妈后半辈子的养老保障,怎么算都划算。
反过来,也说说谁没必要凑这个热闹。
比如你已经身家千万,好几套房产,房贷早就清了,孩子也已经成家立业,不需要你再赚钱养家里了,那确实没必要买。你的存款足够给家人留保障了,用不着多花这份钱。
比如你已经退休了,六十多了,也没必要挤着买了。一来价格贵,二来你该担的责任已经担完了,孩子也能自己过了,没必要花那个冤枉钱。
还有人说,我买了重疾险买了意外险,还需要买定期寿险吗?功能不一样啊。重疾险是给你自己治病养身体用的,意外险是管你受伤了赔钱治疗的,只有定期寿险,是直接给家人留钱,帮你还债养家的,谁也替代不了谁。
说白了,定期寿险从来不是卖给不需要的人的,它就是给那些身上还扛着责任,心里还装着家人的人留的托底。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|见微