接娃路上聊的夫妻互保,比我听三天课还清楚
2026-09-21 14:25:03
上周接娃,在幼儿园门口站着吹风等开门,听见旁边一对刚买了房的小夫妻嘀嘀咕咕。
女的说当年听代理人说夫妻互保好,脑子一热就买了,现在越想越不踏实,到底这玩意有用没用?
其实真的没那么玄乎。
先掰扯清楚,到底什么是夫妻互保
说白了,就是你当投保人给我买保险,我当投保人给你买保险,俩人互相投保。
核心的价值,其实是搭上了投保人豁免责任。
很多人听不懂什么叫豁免?说直白点,就是买保险的时候多花一点点钱,买一个“出事了剩下保费不用交”的承诺。
要是投保人得了合同约定的轻症、中症或者重症,没交完的保费直接免掉,被保险人的保障照样有效。
放到夫妻互保里就是——俩人互相投,都加上投保人豁免,只要任何一个人出事,两份保单剩下的保费都不用交了,俩人的保障都留着。
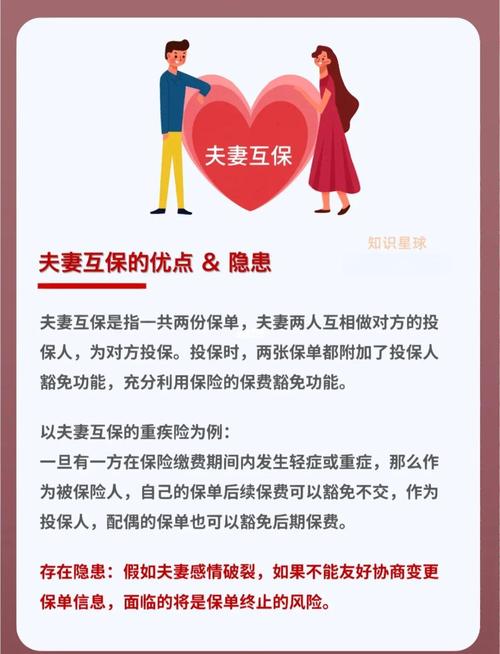 夫妻互保投保人豁免责任示意图
举个最浅的例子,三十岁小夫妻,每人买五十万重疾,交三十年,互保加豁免,一年一共也就多出来不到八百块。换个万一出事两份保费全免的结果,杠杆其实不低。
什么样的家庭,选夫妻互保更合适?
说实话,不是所有夫妻都要凑这个热闹。
先讲第一种,两个人都是家庭收入主力,缺了任何一个,整个家庭的现金流都会出问题。
比如俩人都上班挣工资,一起还房贷车贷,上有老下有小,这种情况,互保加豁免真的挺合适。毕竟任何一个人倒下,不仅要承担治病钱,还要接着交一堆保费,本来压力就大,能免掉当然好。
第二种,小家庭刚成立,预算不算宽松,想把保障的杠杆拉到最高。
预算有限的时候,比起给其中一个人单独买多份,互保的安排能花很少的钱,给两份保障都加上一层托底,挺划算。
不过话说回来,要是夫妻一方已经全职在家,常年没有稳定收入,身体条件也还行,其实没必要硬凑互保。直接让挣钱多的那个当投保人,给全家人买就行,折腾互保反而没必要。
对吧?
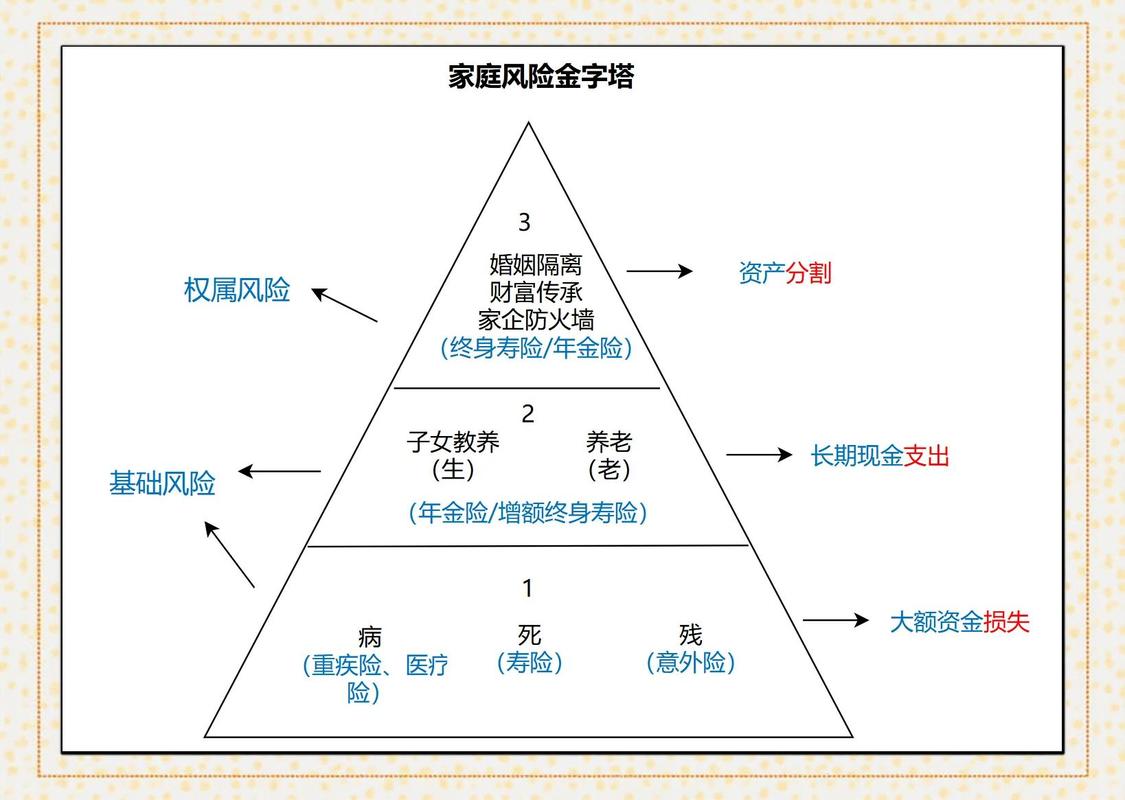 适合夫妻互保的核心家庭结构参考图
两个坑,别瞎踩进去
 两个坑,别瞎踩进去
第一个坑,很多人说夫妻互保离婚就扯不清,绝对不能买。
真的没那么夸张。真过不下去要分割财产,直接去保险公司做投保人变更就好,把投保人改成被保险人自己,以后自己交自己的保费,流程一点都不复杂,没那么多狗血剪不断理还乱的事。
第二个坑,就是被营销话术绑架,说不买夫妻互保就是不爱对方。
我每次听到这种话都想翻白眼。买保险是解决家庭风险的,又不是上情感考验课,扯什么爱不爱啊。
还有人说夫妻互保肯定比各自买划算,也不对。总保费差不了几百块,核心只是豁免的安排不同而已,不存在谁一定比谁好,只是看适合不适合你家。
有的人喜欢把简单的事说的特别玄乎,又是利益捆绑又是情感绑定,其实刨开那些花里胡哨的营销,夫妻互保本质就是个安排豁免的工具而已。
你家需要,就用。不需要,就安安稳稳各自买,没什么对错。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|知知
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
接娃路上聊的夫妻互保,比我听三天课还清楚
文章链接:https://www.xinminbao.com/r/547.html