先搞懂:寿险保的到底是什么
很多人买保险,连保啥都没搞懂就签字。
寿险的核心作用,是补偿身故/全残带来的收入损失。说白了,就是家里赚钱的人没了,或者干不了活了,保险公司赔一笔钱,帮你还房贷车贷,养老人养孩子,维持原来的生活水平。
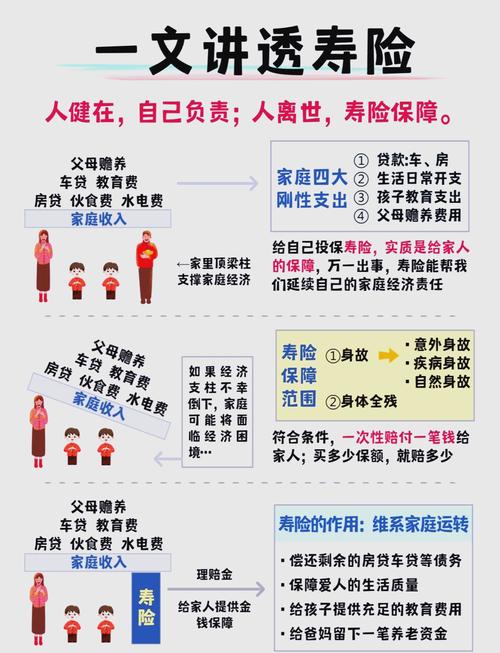
和医疗险管生病住院、意外险管意外受伤不一样,寿险只认身故和全残这两件事。没达到这个标准,一分钱不赔。
说扎心点:儿童为啥不需要常规寿险
说白了,小孩是纯消费者,不是家里的收入来源啊。
你想啊,一家之主要是走了,房贷没人还,孩子学费没人出,老人医药费没人掏,这才需要寿险来顶上去。小孩呢?哪怕发生了最不幸的事,对家庭来说是天塌了的悲痛,但不会断了整个家庭的经济来源啊。
之前楼下张姐,被代理人忽悠,给刚上幼儿园的儿子买了终身寿险,每年交八千多,交20年,保额才50万。她还说,反正最后都是给孩子留的,听起来好像没问题,可这八千多要是给自己加个寿险,能买几百万保额了,自己的保障都没配齐,给孩子留啥?
有人抬杠,说万一小孩出事,丧葬费也要钱啊。说实话,真到那个地步,意外险就能覆盖这点支出,犯得着花大价钱买寿险吗?
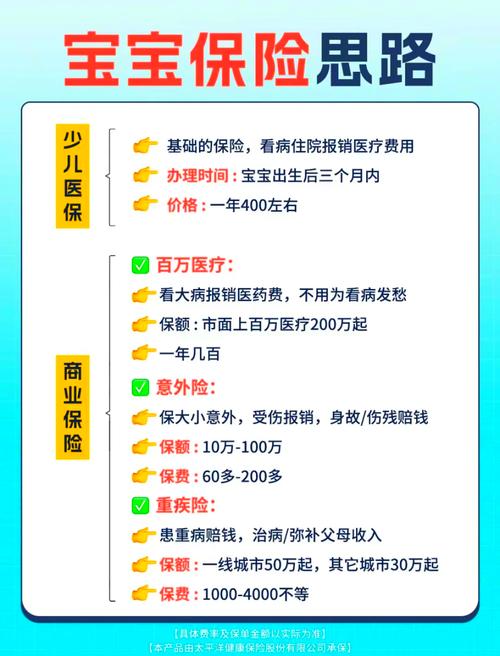
不过话说回来,现在很多代理人卖的儿童寿险,都是捆绑了储蓄功能的终身寿,说什么既保身故又能攒教育金,本质就是把保障和储蓄揉一块,卖你贵好几倍的价格,真要想攒教育金,犯不着用这种方式,真要想保障,也没必要搭着储蓄。
真过不了心里那关,该怎么选?
我也知道,很多家长疼孩子,就是想给孩子配齐所有保障,求个心里踏实。要是真想买,记住这两点就行。
第一,不要买过高保额。说白了,就是求个心安,几十万保额足够,没必要买上百万上千万,平白多交好多冤枉钱。
第二,别碰捆绑储蓄的终身寿。那种产品价格贵得离谱,占用太多现金流,真想买,选一年几百块甚至百八十块的定期寿险就行,性价比高,就算交了几年不想续了,损失也不大。
还有人说,给小孩买寿险可以避债,提前转移财产。那都是给资产体量比较大的家庭准备的玩法,普通家庭,房贷还没还完呢,犯不上凑这个热闹。
记住永远不变的配置顺序:先保大人,再保小孩。你自己站得住,孩子才有靠山。你自己都没配齐寿险,给孩子买一堆,真出事了,谁来养孩子?
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|乐乐