逛菜场时突然想到:你扛得住哪天没工资的收入损失风险?
2026-09-21 13:59:01
昨天绕路去家楼下的菜场买橘子,听见水产摊的大姐跟隔壁卖青菜的阿姨唠嗑。说前阵腰突犯了,动不了手术,在家躺了整整三个月。档口租金一分没少交,躺床上的时候,天天睁眼就想这个月的房贷怎么还。刚能扶着墙挪步,就急着出摊摆摊了。
多数人算风险,只算治病钱,忘了算“停发的工资”
现在大家保险意识都好了,买了医疗险,知道住院手术能报销。但是很少有人会想一个问题:你躺半年不能上班,工资停了,谁给你交房贷?孩子辅导班的费谁出?物业费停车费,会因为你生病给你免了吗?
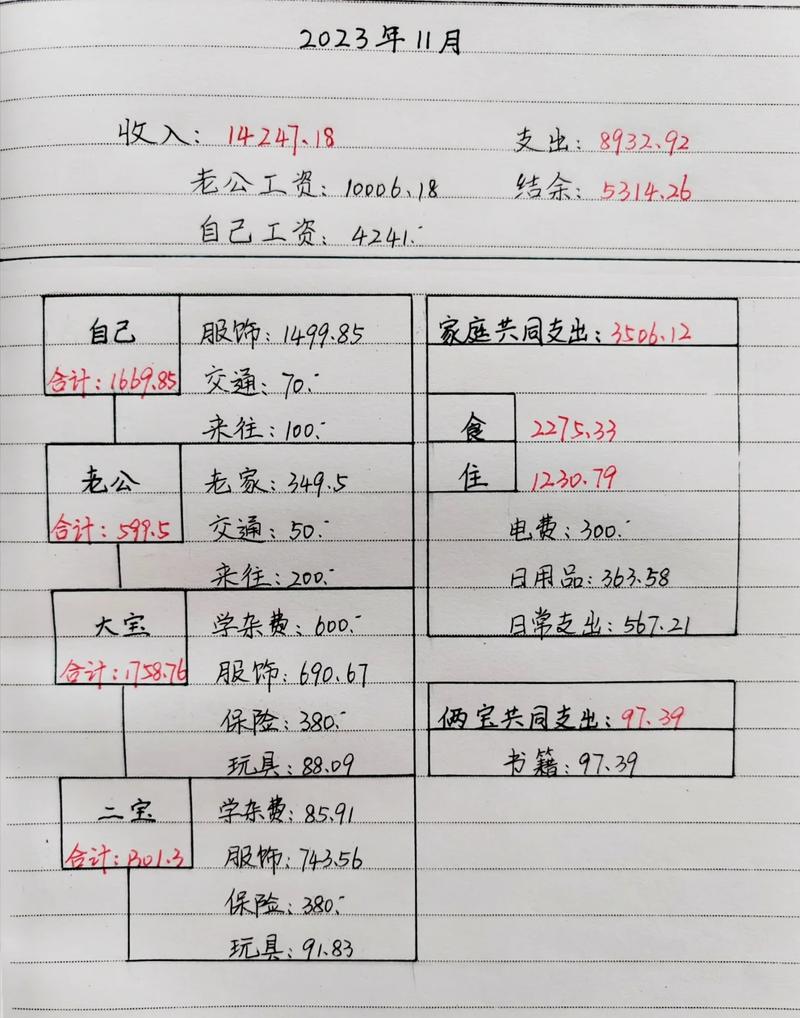 家庭月度固定支出手写记账清单实拍
之前碰见过一个做互联网运营的小伙子,三十出头,体检查出甲状腺癌,手术加休养得小半年。公司人性化,发了三个月基本工资,连原来收入的一半都不到。每个月八千多的房贷,撑了两个月就撑不动,靠爸妈贴补了一阵,刚拆完线就回去坐班了。他说那阵真怕,再歇俩月,工作保不住,房贷断供,连住的地方都没了。
说实话,大部分普通人的收入,都绑在自己能正常上班干活上。你不能动,收入就断了。治病的钱可以靠医疗险报,但是生活费、房贷这些固定开支,没人给你补。这就是我们说的收入损失风险。
哪些情况会触发收入损失风险?
别觉得只有得大病才会这样。不是的。车祸摔断腿,躺半年才能下地,算。怀孕查出高危,医生要求全程卧床养胎,不能上班,算。你是干装修的瓦工,手腕伤了三个月拿不动工具,算。哪怕只是你得个严重的肺炎,住一个月院,休养俩月,那俩月的绩效工资、项目奖金,不还是没了吗?
很多人说我有社保啊。社保报医药费,不给你发工资啊。医疗险报销的是医疗花费,不会给你补没赚到的工资。那些每个月固定开销占收入七成以上的人,其实风险最大。每个月赚的钱刚够填各个坑,稍微断流一个月,都得拆东墙补西墙。
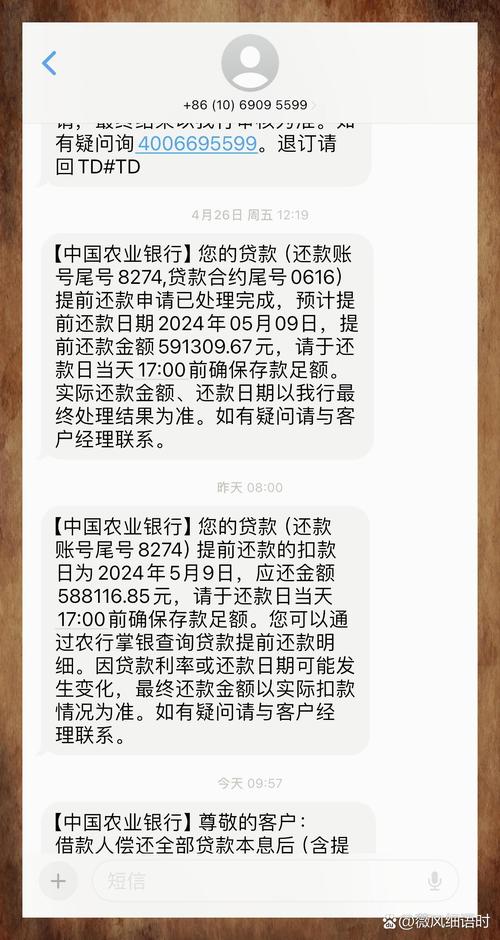 手机银行房贷月供扣款通知截图
应对收入损失风险,有哪些思路?
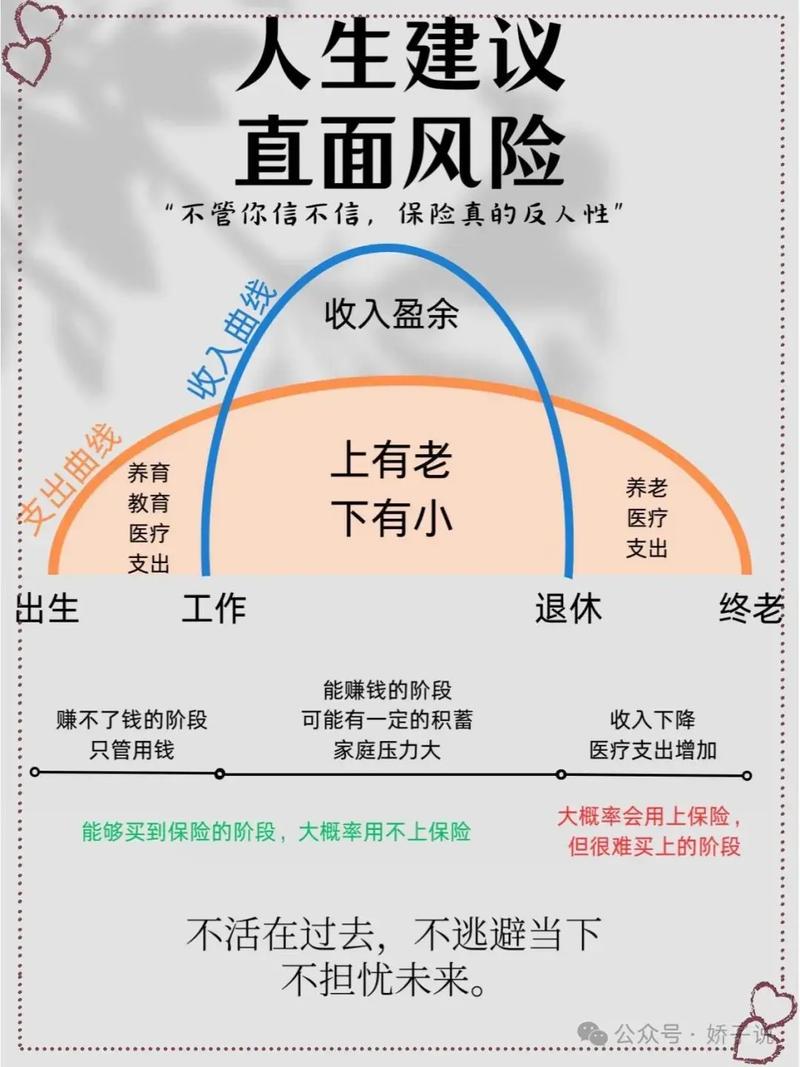 应对收入损失风险,有哪些思路?
第一个肯定是攒应急储备金。留够三到六个月的固定开销,放随取的地方。这个是基础的打底。不过话说回来,现在好多年轻人月光,别说六个月,一个月的余钱都拿不出来,也很正常,慢慢来就是。
其次才是用保险转移风险。很多人不知道,重疾险的核心作用之一,就是弥补收入损失。它是达到合同约定条件就一次性给钱,这笔钱你爱怎么花怎么花,不用给保险公司提供票据,拿来还房贷、当生活费、给孩子交学费都可以,刚好能补上你不能上班那段时间的收入缺口。
还有定期寿险,对于上有老下有小的家庭顶梁柱来说,万一出事,留下的一屁股房贷,赔的钱能帮家人把贷款还了,不会让整个家庭因为顶梁柱没了,收入直接归零,日子过不下去。
不过话说回来,不是所有人都得急着买保险。先算清楚自己每个月必须要花多少钱,算算如果没收入,你自己的积蓄能扛多久,再考虑要不要转移这个风险。
不用一上来就焦虑,一件一件理清楚就好。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|安然
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
逛菜场时突然想到:你扛得住哪天没工资的收入损失风险?
文章链接:https://www.xinminbao.com/r/546.html