体检查出结节后,我才搞懂非标体投保那点事
2026-09-21 09:58:16
拿到体检报告的那天,我盯着那行“甲状腺双侧结节,TI-RADS 3级”,半天没动。之前想攒着买份重疾险,这下彻底慌了——我这种身体有异常的,还能买保险吗?
什么人才算非标体?别自己吓自己
很多人对非标体的第一印象就是“得了重病的人”。
不对。
只要投保时,保险公司健康告知问到的异常你占了,那就是非标体。
小到窦性心律不齐、甲状腺结节、乳腺增生,大到糖尿病、高血压、做过手术,都算。
说直白点,十个去投保的人里,七八个都能沾上个非标体的边。真没你想的那么特殊。
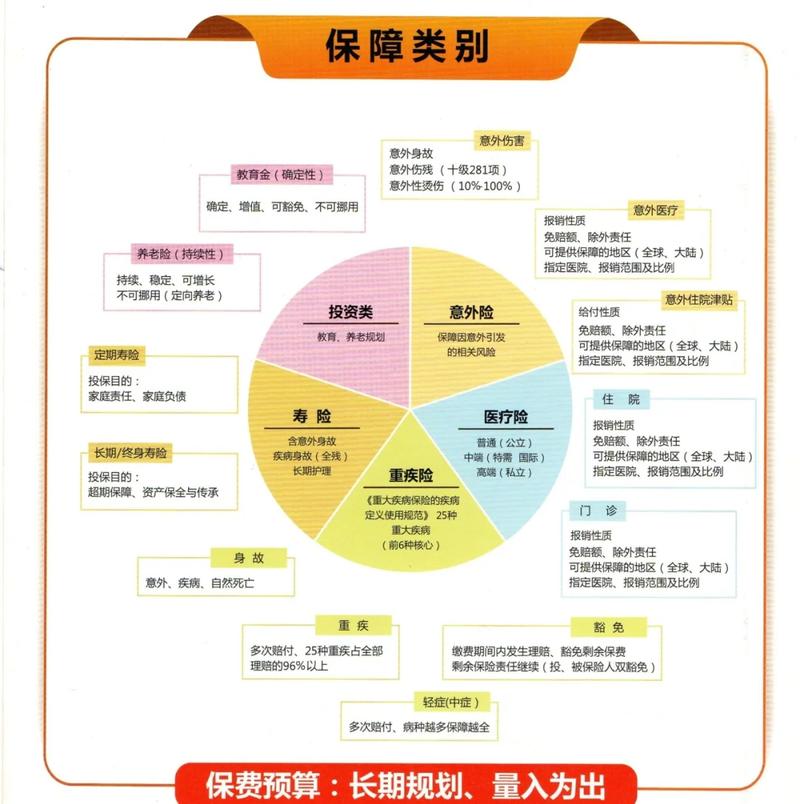 人寿保险非标体健康异常分类示意图
不信你翻自己去年的体检报告,随便找一找,是不是总有一两个向上的小箭头?大部分都属于非标体的范畴,不是说你身体差到买不了保险。
非标体投保,真不是只有拒保这一条路
我当初吓得不行,到处查,才发现原来核保结果有好几种,远没到买不了的地步。
我给你理几个最常见的:
第一种是标准体承保,不少轻微异常,比如偶发的心律不齐,小于1厘米的单纯囊肿,很多时候都能直接过,和身体健康的人待遇一模一样。
第二种是除外责任承保,就是你身上已经有异常的这个部位,相关的疾病不赔,其他部位的保障都正常给。比如我这种甲状腺结节,大部分公司都是除外甲状腺相关癌症,剩下的保障都有,总比没保障强太多了。
第三种是加费承保,就是比标准体多交点钱,保障全给,真碰到这种结果,偷着乐吧,总比买不了好。
还有延期和拒保,延期就是让你观察半年一年再看,身体稳定了再投,不是直接判死刑。拒保才是真的买不了这款,但不代表所有产品都买不了。
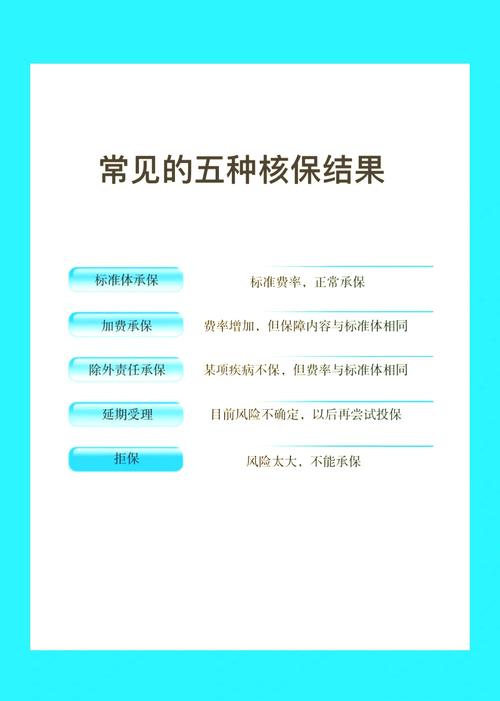 人寿保险非标体核保结果对比表
非标体投保,别踩这几个过来人踩过的坑
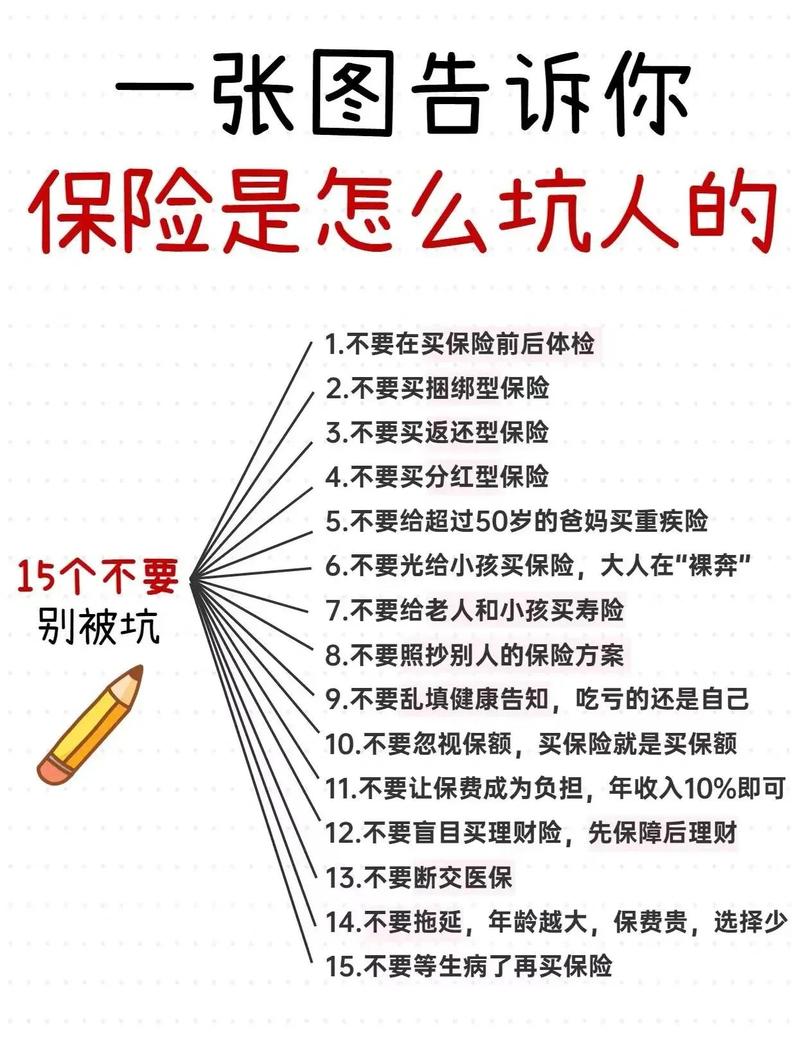 非标体投保,别踩这几个过来人踩过的坑
说实话,我当初差点踩第一个坑:一下子同时投了五家保险公司。
后来才知道,现在核保记录大多是联网共享的,要是你同时投好几家,只要有一家拒保,其他几家核保的时候看到记录,审核会更严。真没必要这么急。
正确的做法是什么?先做预核保。大多保险公司或者经纪平台都有这个服务,预核保不会留下正式核保记录,你先把体检报告交过去,人家先给你说大概能给什么结果,合适了你再正式投,稳妥多了。
第二个坑:隐瞒异常,赌两年不可抗辩。
我刷短视频的时候见过好多人说,只要熬过两年,保险公司必须赔,劝你别信这个邪。如实告知是投保人的义务,真要是故意隐瞒了明确问到的异常,出事了赔不了的概率真不低,别拿一辈子的保障赌。
第三个坑:拿到除外结果就直接投,不问细节。
同样是除外甲状腺结节,有的公司是只要和甲状腺相关的疾病都不赔,有的公司只除外已经查出的结节对应的癌变,差很多的。投保之前一定要问清楚具体除外的范围,别糊里糊涂就签字。
不过话说回来,也没必要太焦虑。我身边好多朋友,体检查出个小结节,就觉得自己肯定买不了保险,直接躺平,最后真出事了才后悔。多问问,多试试,不同公司核保尺度真的不一样,有的公司对结节宽松,有的对高血压宽松,总能找到合适的。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|见微
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
体检查出结节后,我才搞懂非标体投保那点事
文章链接:https://www.xinminbao.com/r/540.html