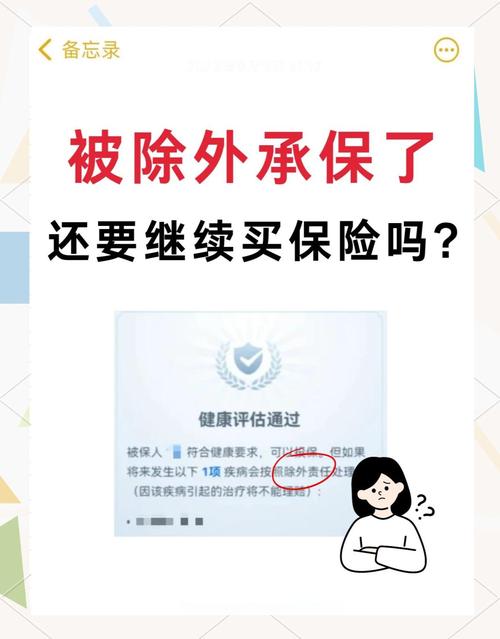
很多人体检完,捏着印着异常的报告去买保险,左等右等,收到保险公司的核保通知,一眼就看到那行字:除外承保。
瞬间心凉半截。是不是我这身体,已经买不了正常保险了?
先搞懂:除外承保到底是啥意思
别慌,先把这四个字掰碎了说。它不是拒保,更不是说你整个人都被保险公司拉黑了。
说白了,就是保险公司愿意接你的投保申请,但是只把你已经查出异常的那个部位、和它相关的责任去掉,剩下的所有责任全部正常保。
举个最简单的例子。你体检查出了甲状腺结节,分级3级,保险公司给你除外甲状腺相关责任——意思就是以后万一得甲状腺癌或者相关的转移病,它不赔,但是你得肺癌、胃癌、心梗,任何别的病,该怎么赔还是怎么赔。
说白了,就是你自带了一个已知的小风险,保险公司把这个已知风险排除,剩下的还是愿意保你。总比直接拒绝你,啥保障都没有强吧?
拿到除外承保,要不要签字同意?
说实话,大部分人第一反应都是:我再换一家公司试试,说不定能给我标体承保呢?
这个想法太正常了。但是别瞎试。
如果你的异常是刚查出来,尺寸很小,近半年复查也没变化,也没有其他身体问题,那你可以挑个核保宽松点的公司再试一次。但如果已经投了两三家,结果全都是除外,那真的别折腾了。
每投一次,你的投保记录里就会多一条,投多了,反而会让保险公司觉得你风险高,最后连除外都不给你。
什么情况一定要接下这份除外承保?如果你年龄已经过了35,身上还有其他大大小小的异常,再不买,再过两年年龄更大,说不定新的异常又出来了,到时候可能直接就是拒保了。除外至少给了你九成以上的保障,总比裸奔强啊。
别死磕那10%的完美。普通人活了三四十年,谁身上没个小结节小囊肿?
除外承保之后,还有机会改吗?
很多人会问,我这个结节后来切了,病理报告是良性的,都没了,能不能找保险公司把除外给撤了?
这里分情况说。
如果是长期的重疾险、寿险,也就是保二三十年甚至保一辈子的那种,基本不行。这类保险的核保结论是一锤定音的,承保之后就不会变,哪怕你后来切掉了异常部位,也改不了。别白跑。
如果是一年一买的医疗险,那还有机会。大部分医疗险是每年核保一次,要是你切了之后,一两年体检都没再查出异常,可以申请重新核保,大概率能把除外给去掉。
还有人问,这次除外了,会不会影响我以后买别的保险?
其实不会。你下次买新保险的时候,如实把这次的核保结果告诉新公司就行,每家公司的核保标准不一样,这次A公司除外,说不定B公司就给你标体,这个都说不准。
别听信什么“除外就是进了保险黑名单”这种鬼话,哪有那么多黑名单。
最后说句实在话,别看到除外就觉得保险公司坑你。你投保的时候这个问题就已经存在了,风险本来就比健康人高一点,保险公司把明确的高风险排除,剩下的正常给你保,已经很公道了。别抱着侥幸心理不如实告知,想蒙混过关,真到理赔的时候查出来,钱没拿到,还亏了好几年保费,犯不上。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|知知