体检查出异常后,我拿到了加费承保的通知书
2026-09-21 07:49:30
不少人体检拿到一堆异常,忐忑投完保,等来的不是拒保也不是标准体通过,是一张写着加费承保的通知,瞬间整个人都不好了。
上个月陪朋友蹲核保结果,他32岁,甲状腺结节3级,投定期寿险,最终结论是加费20%承保。他当场拍了桌子:我都结节了还卖给我,还多收钱,这不就是抢钱吗?
其实真不是。
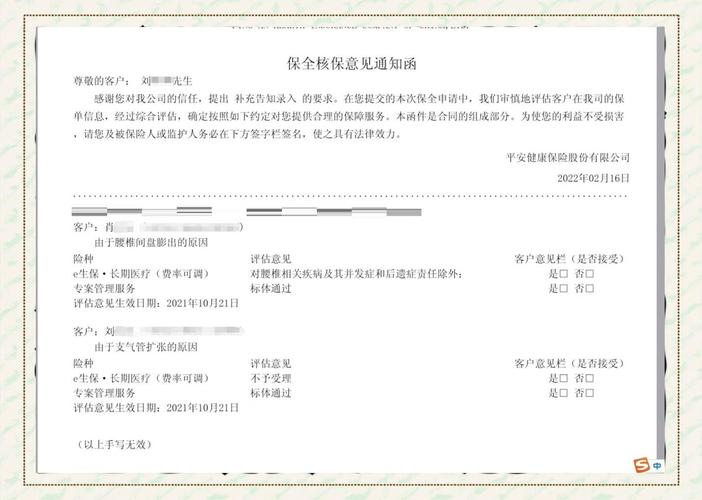 人寿保险加费承保核保通知书示例
拿到加费承保,本质是保险公司愿意接你的单
很多人对加费有误解,觉得我身体不好才加费,加费就是我亏了。
说实话,核保的结论一共就几种:标准体承保,加费承保,除外责任承保,延期,拒保。排序来看,加费承保真的不算差结果。
你想啊,保险公司算过你的风险,发现得重疾或者身故的概率比普通人高一点,但是还没高到不能保的地步,所以愿意给你保障,只是因为风险高了,多收一点对应的保费,就这么简单。
不是针对你,也不是故意坑钱。这是规则内的选择。
比如BMI超过30的肥胖人群,未来患三高、心脑血管疾病的概率确实比体重正常的人高,定价的时候多收一点,对所有投保人都公平,对吧?
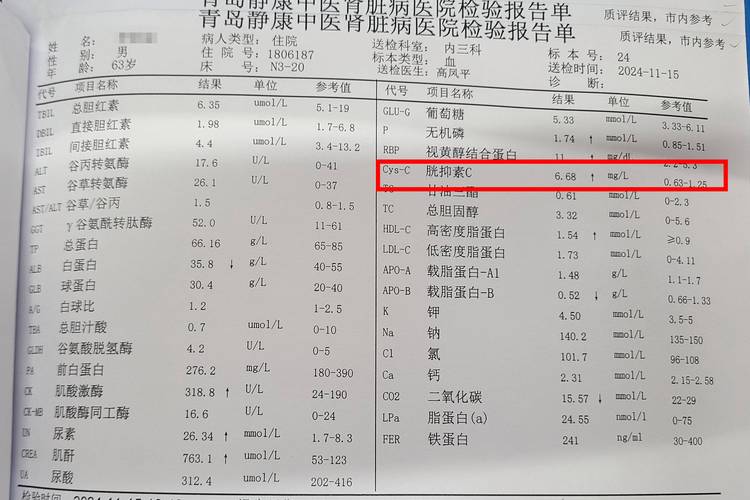 体检报告异常指标标注图
哪些情况通常会给到加费承保结论
 哪些情况通常会给到加费承保结论
挺常见的都是小问题,或者说慢性的、风险可控的异常。
比如一级高血压,没有其他并发症;BMI超过28的超重肥胖;甲状腺结节、乳腺结节分级在2-3级,满足一定条件;糖尿病前期,也就是空腹血糖受损,但还没确诊糖尿病;肝功能轻度异常,持续稳定没有恶化……这些情况大多不会直接拒保,大概率要么除外责任,要么加费承保。
之前碰到一个35岁的老烟民,肺片有小结节,其他没问题,最终寿险就是加费15%承保。
不过话说回来,不同公司的核保尺度真的不一样,同一份体检报告,这家给加费,换一家可能就是标准体,这个完全有可能。
拿到加费承保,到底要不要选?
 拿到加费承保,到底要不要选?
很多人第一反应是,我不加,我换一家。这个没问题,但也要分情况看。
要是加费幅度很低,比如10%左右,一年多交个两三百块,就能拿到几十万的保障,你的预算也能承受,其实真的可以直接投。能买到就比买不到强,拖着说不定身体情况变了,连加费的机会都没了。
要是加费幅度很高,比如超过30%,一年多交大几百上千,你觉得压力大,完全可以试试换其他公司投保,多投几家比比结论,再选最合适的那个。
还有人问,加费承保以后,理赔会不会故意卡我?给你说句实在话,只要你投保的时候如实告知了所有身体情况,保险公司核保通过给出了加费承保的结论,后续理赔和标准体承保的保单没有任何区别,符合合同条款就赔,不会因为你多交了钱就区别对待。
别听网上瞎传什么加费就是坑,理赔肯定拒,那都是瞎扯。
很多人觉得加费承保就是自己身体差,丢面子,干脆索性不买了。其实谁三十岁以后体检没几个异常?加费承保只是保险公司按照风险定价给你开了一扇门,有门总比没门好,对吧?
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|安然
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
体检查出异常后,我拿到了加费承保的通知书
文章链接:https://www.xinminbao.com/r/536.html