上个月发小找我吐槽,对着寿险投保页的缴费选项挠头。从一次性交清到交30年,好几个选项摆那儿,选短了怕压力大,选长了怕吃亏,不知道怎么下手。
越长越好?别被标准答案带跑
不少人听过一句话,寿险缴费期限越长越好,杠杆高,每年压力小。
这话真没错吗?
拿具体数字说,30岁男性买100万保额终身寿险,交30年每年大概三千多,交20年每年四千多,一次性交清要接近六十万,杠杆差确实很明显。更何况大部分带投保人豁免的产品,缴费期越长,触发豁免的概率也越高,真出事了剩下的保费不用交,保障还继续有效。
可放在具体人身上,就不一定对了。
五十多岁准备买寿险,非要选30年缴费,等交完费都八十多了,你买寿险本来是给家人留保障,到那个时候孩子都已经成家立业,需要保障的风险早就过去了。这不就是给自己绑了一辈子的保费账单吗?
手里没多少钱,非要硬拉最长缴费期,每年交的钱虽然少,但架不住连续交几十年,要是哪年失业收入断了,交不上保费,保障失效,之前交的钱才真的打了水漂。
越短越好?提前完事儿真的省心?
也有另一拨人,讨厌欠账,觉得交几十年太麻烦,怕忘交断保,干脆想一口气交完,或者短短四五年就交清。
这种选择只适合一类人:手里有一大笔长期用不到的闲钱,就是想早早把这件事了了。
要是你这笔钱本来是留着给孩子交学费、换房首付,或者自己养老的备用金,一下子全砸进去,真遇到急事需要用钱,退保要亏手续费,减保又麻烦,进退两难。
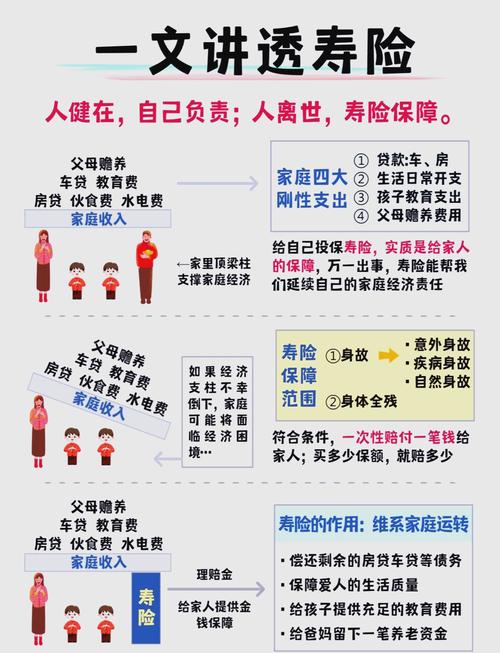
还有人说,短缴总保费少啊,比长缴划算。你掰手指头算,三十年的时间,通货膨胀早把那点总保费的差价磨没了。现在的一千块,和三十年后的一千块,购买力能一样吗?本来可以用每年少交的那点钱拿去补自己的养老金或者活期备用金,何必提前把钱都给保险公司呢?
刚才说的豁免,要是你三五年就交完了,豁免这个福利不就直接没用了?等于白给的优惠你不要,非要自己全掏了。
顺着自己情况选,比听标准答案靠谱
说实话,没有统一的正确选项,全看你自己的实际情况。
如果你刚工作没几年,每月收入不高,积蓄也不多,买寿险就是想给刚组建的小家庭留个保障,那尽管选能选的最长缴费期限。把每年的缴费压力压到最低,杠杆拉满,还能踏踏实实享受豁免福利,没毛病。
如果你年纪已经四十多,手里有一笔闲置资金,不想退休了还在交保费,那选10年、15年的缴费期就挺好,没必要硬撑着选20年30年,没必要给自己退休后的生活添负担。
真记不住缴费日期,要么直接开通自动代扣,要么就选短一点的期限,别抱着侥幸心理觉得自己不会忘,真断保了才麻烦。
别听别人上来就给你打包票说哪种一定对,投保这件事,从来都是适合自己的才对。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|柚子