月薪8千选人寿,我为什么把保费从2万砍到了5千
2026-09-21 00:34:02
上周跟一个刚工作3年的小姑娘喝咖啡,她掏出手机翻出七八份收藏的保险计划书,翻到顶流那款给我看——100万保额,年交保费快两万。她月薪到手才八千,刚还完房贷车贷,每个月剩的钱够吃饭够买化妆品就不错了,吓得我一口冰美式直接呛到。
保费不是越便宜越好,也不是越贵越好
很多人买人寿保险,张口第一句就是「最便宜的是哪款」。也有人反过来,只看大公司,觉得贵点踏实,一分钱一分货。
说实话,这两种思路都有点偏。
人寿保险的保费,从来不是越便宜越好,也不是越贵越靠谱。它本身就是个算出来的数,核心就三个定价因子,少一个都不对。
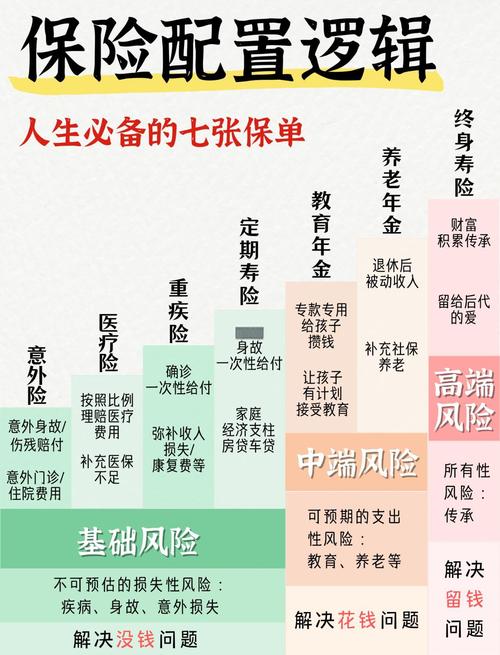 人寿保险保费定价三要素说明图
预定利率现在受监管约束,各家合规产品的差不了太多。主要差别出在预定死亡率和预定费用率上。预定死亡率是保险公司根据多年的理赔数据算出来的,年龄越大出事概率越高,保费自然越贵,这个很好理解。
预定费用率就有意思了,公司租写字楼的租金、给业务员的佣金、打广告的费用,甚至内勤的工资,最后都会摊进保费里。所以你会发现,同样保额同样保障,线上产品就是比线下大公司的便宜,不是人家保障差,是人家没那么多运营成本要摊,仅此而已。
当然也不是说越便宜就一定越好,有些便宜产品会偷偷把免责条款加严,或者投保限制很多,身体健康有点小问题就买不了,所以也不能只盯着价格看。
三个影响你保费的小细节,九成的人没注意
讲真,很多人算保费的时候,只会盯着年龄和保额,这几个小细节完全忽略,平白多交好多钱。
第一个就是吸烟与否。国内正规的寿险产品,都会分吸烟体和非吸烟体定价,差的真不是一点半点。30岁男性买100万保额保30年,非吸烟体一年可能只要三千出头,吸烟体可能就要五千多,差了快一半。别为了省钱骗保险公司说自己不吸烟,真到理赔的时候查得出来,犯不上。
第二个就是缴费期。很多人算总保费,发现短缴费总保费更少,就咬咬牙选10年交,结果每年保费翻一倍,压力陡增。寿险本身就是买杠杆,你选长缴费期,每年交的钱少,杠杆率更高,万一真出事,没交完的保费还不用交了,直接赔保额,这不香吗?
第三个就是保额错配。很多人要么拍脑袋买个50万,根本不够覆盖房贷负债,只能过两年再追加,两份加起来的总保费,比当初一次买够还贵。要么就是明明没什么负债,孩子都已经工作了,硬买个三百万保额,每年交大几千,交二三十年,完全占用了本来可以用在养老上的钱。
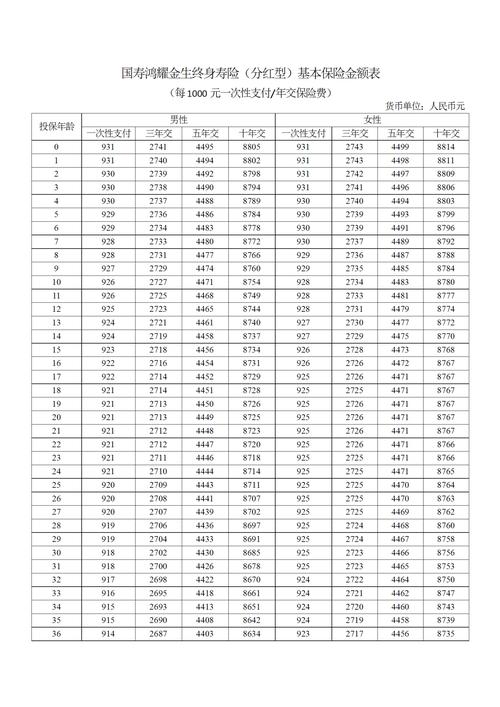 30岁男性不同缴费期寿险保费对比表
怎么算适合你的保费预算?
 怎么算适合你的保费预算?
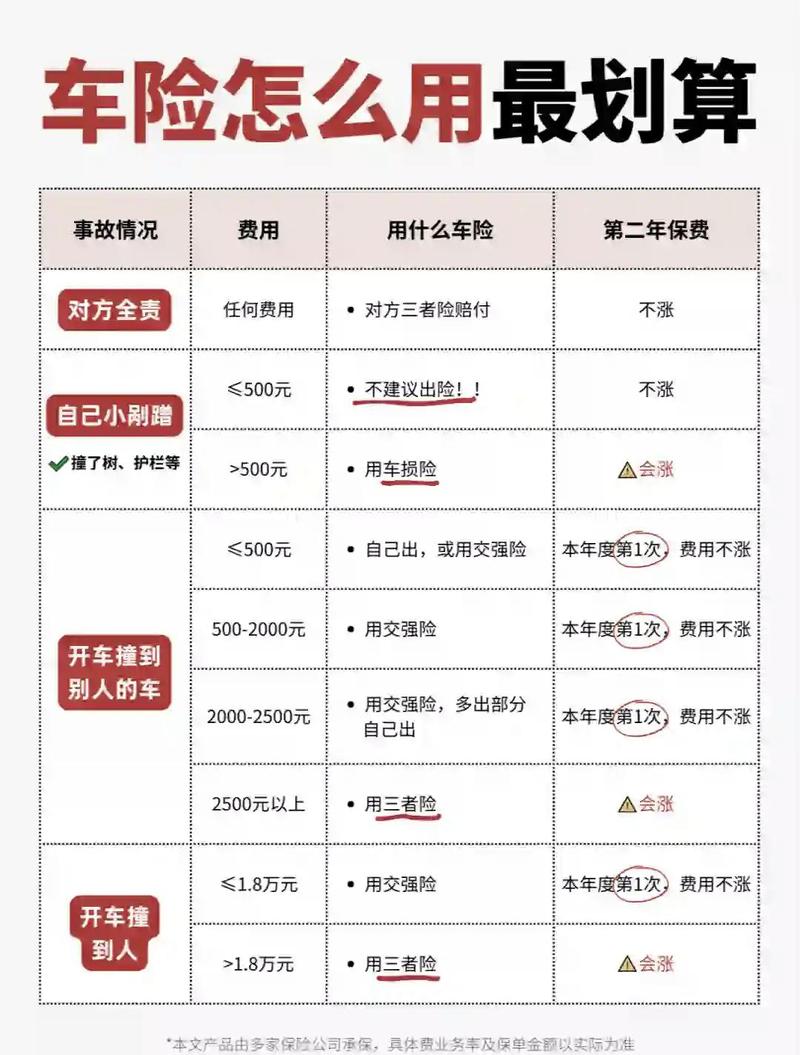
网上常说的什么双十原则,保费占年收入十分之一,保额是十倍年收入,那个就是个大概的参考,别当金科玉律硬套。
你年收入十万,除去房租车贷社保,每年能自由支配的也就三万,你硬拿一万出来交保费,万一今年家人生病要花钱,你拿不出来,最后只能退保,损失的还是你自己。
不过话说回来,优先保证保额够,再调整保费预算,别反过来为了凑预算砍保额,保额不够买了也起不到作用。要是保额够的情况下保费还是超出你的承受能力,那可以缩短保障期限,比如本来想保到终身,改成保到退休,等以后收入涨了再补充,也比硬扛着交不起退保强。
我见过最可惜的例子,一个四十多岁的大姐,听业务员说储蓄型寿险好,硬每年交八万保费,交了两年实在交不起,退保只退了不到四万,一半的钱打了水漂,哭着说好几年白攒钱了。
其实纯保障型的定期寿险真的不贵,三十岁左右的年轻人,一百万保额保到退休,一年也就几千块,大部分普通家庭都能承担,没必要硬咬着牙买贵的,适合自己的才对。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小北
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
月薪8千选人寿,我为什么把保费从2万砍到了5千
文章链接:https://www.xinminbao.com/r/521.html