前阵子跟朋友吃饭,他说去年脑热买了份人寿,保到100岁,每个月交大几千。现在供娃供房压力大,退保又亏一半,蹲厕所都要叹三口气。
太亏了。
很多人买人寿,盯着保额盯着费率,偏偏把最影响体验的保障期限,给忽略了。
别迷信“保一辈子才划算”
不少人听销售说,保终身不会亏,人总有一走,肯定能赔。听起来好像没错,放到自己身上就变味了。
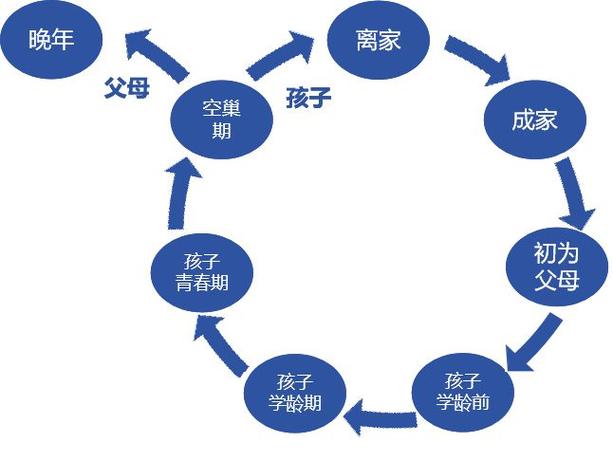
说实话,咱们买人寿,核心买的是家庭责任期的兜底。你30岁,背了几十年房贷,孩子刚出生,双方老人要养,这二十年三十年,是你走了会塌半边天的阶段,也是最需要保障的阶段。
等你六十多,房贷还完了,孩子成家立业了,老人也安度晚年了,你身上的担子早就卸得差不多了。这时候有没有人寿保障,对整个家庭的影响,真没那么大。
预算就那么多,把钱砸在七八十年后的保障上,不如把钱花在当下最需要的地方。剩下的钱拿去还房贷,拿去给孩子报班,拿去给自己攒养老钱,哪样不比挤着交终身保费香?
保定期也不是越短越好
有人说,那我预算少,我就买个二十年的定期好了,凑活先用着?
还真别瞎凑。我听过挺闹心的例子,有人孩子刚上小学,买了二十年定期人寿,想着等孩子长大了就没事了。结果呢?保障到期的时候,孩子刚要买房结婚,自己五十岁,查出来有甲状腺结节,再想买新的人寿,要么价格翻了三倍,要么直接买不了。不上不下,卡得难受。
怎么算自己需要保多久?其实逻辑很简单:你算一下,你还有多少年,才能把身上的家庭责任卸得差不多?
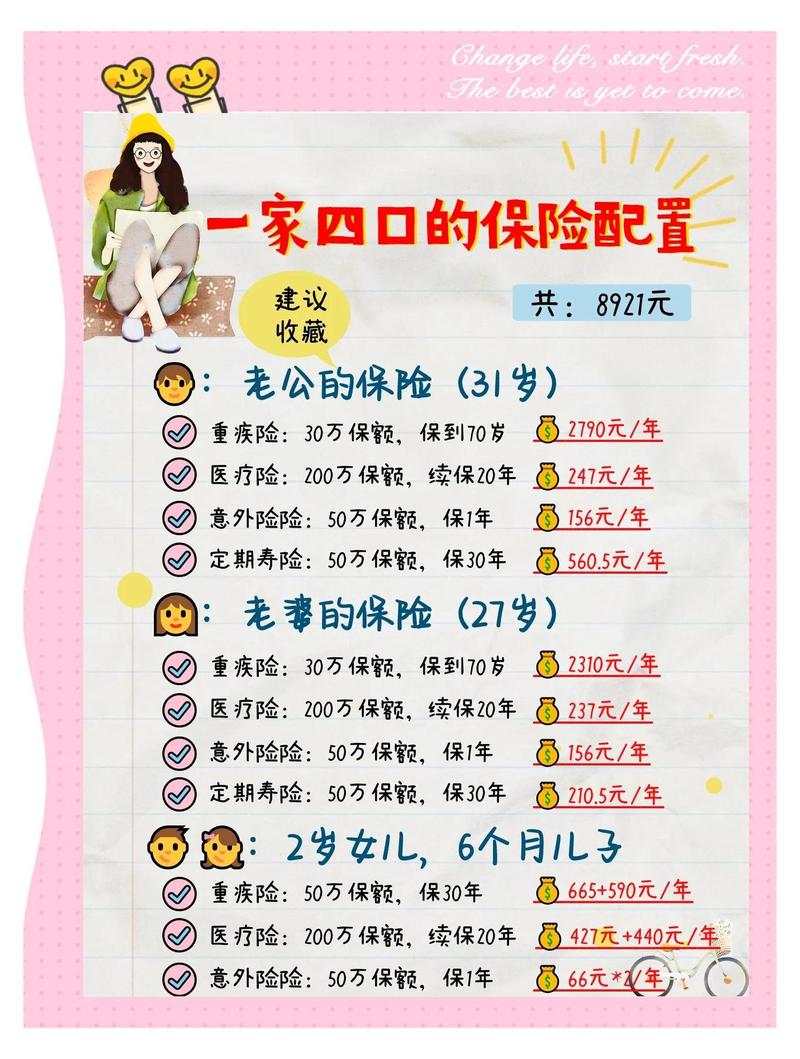
房贷还有25年,就买保30年。孩子还要18年大学毕业,就买保20年。大多数人,保到退休年龄,或者比退休多个十年,基本就够了。
这两个误区,大多数人都踩过
第一个误区,先买个短期限凑数,以后有钱了再换好的。
真的别这么干。你今年30,明年31,年纪长一岁,价格涨一截。更麻烦的是,这几年熬房贷熬工作,身体难免出点小毛病,结节、高血压什么的太常见了,等你几年后想换,根本过不了健康告知,换不了。
能一步把期限定好,就别留后手。
第二个误区,预算不够就缩期限换保额。哦不对,这话其实只对了一半。
保额永远比期限重要,这句话没错,但别缩得太离谱。你明明有两百万房贷,为了保终身,把保额缩到五十万,真出事根本不够填窟窿。反过来,你预算不够,先买三十年定期,把保额做足,包住你责任最重的几十年,等以后收入涨了,再补终身的,完全没问题。
不过话说回来,也不是说保终身就是坑。如果你本来预算就充足,重疾医疗养老都配齐了,手上还有闲钱,就是想留一笔确定的钱给孩子,不管什么时候走都能给到,那保终身当然合适。
没有绝对的对错,只有适合不适合。别听别人说什么就是什么,对着自己的情况捋一遍,比啥都强。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|白杨