前阵子跟发小撸串,他灌了一口冰啤酒叹口气,说刚换了学区房,背了两百多万贷款,上个月想着给自己买份寿险,对着投保页上「保险金额」四个字卡了半小时。
填多了,保费蹭蹭往上涨,本来还房贷就紧,再交大几千保费,这个夏天连小龙虾都不敢点全虾锅了。填少了,又怕真出事了不够用,白买一场。
这不就是绝大多数买寿险的人会碰到的问题吗?
别先急着填数,先搞懂保险金额到底指什么
很多人刚接触保险,第一反应就是把保额和保费搞混。
说直白点,保费是你每年交给保险公司的钱,保险金额就是万一出事,保险公司赔给你家人的钱。俩完全不是一回事。
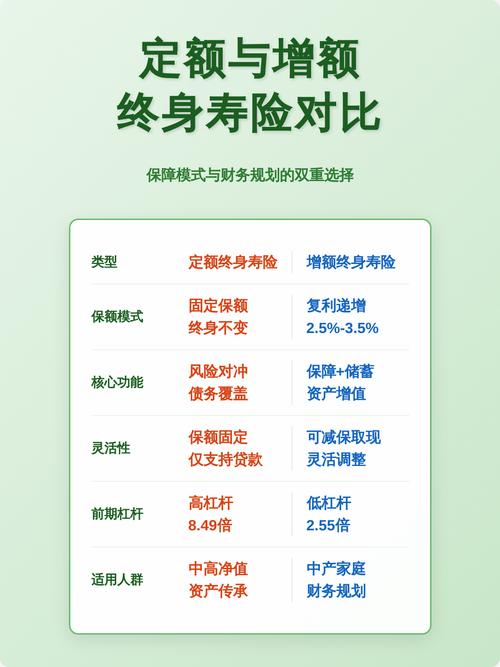
对寿险来说,绝大多数情况,保险金额就是身故或者全残时的赔付额度,不会有什么花花肠子。
说实话,我见过太多人买寿险,上来就比哪家保费便宜,比完直接下单,从头到尾没仔细算过自己需要多少保额。等真需要用到的时候,才发现保额不够,那时候喊啥都晚了。
这三个保额误区,我见过太多人踩
第一个误区,觉得保额越高越好。
之前认识一个小伙子,刚工作五年,房贷就一百八十万,听销售说「多买多赔」,咬咬牙买了五百万保额,一年交八千多,交三十年。现在每个月扣完房贷保费,工资剩不到两千,连跟朋友出来聚餐都要找借口先走,何必呢?
第二个误区,觉得保额越低越便宜,凑活买一点就行。
我亲戚前两年买寿险,图便宜买了三十万保额,现在他房贷还欠一百二十万,真出事的话,三十万够干什么?连零头都不够,剩下的债难道要老婆孩子慢慢还?
第三个误区,跟风买,别人买一百万我也买一百万。
每个人的负债不一样,家庭责任不一样,能一样吗?你上有老下有小背两百万房贷,人家单身没房没负债,保额能一样吗?对吧?
踩了其中任何一个,要么是自己日子过的紧巴巴,要么就是买了保险等于白买,起不到该有的作用。
普通人定保额,其实两步就算清楚
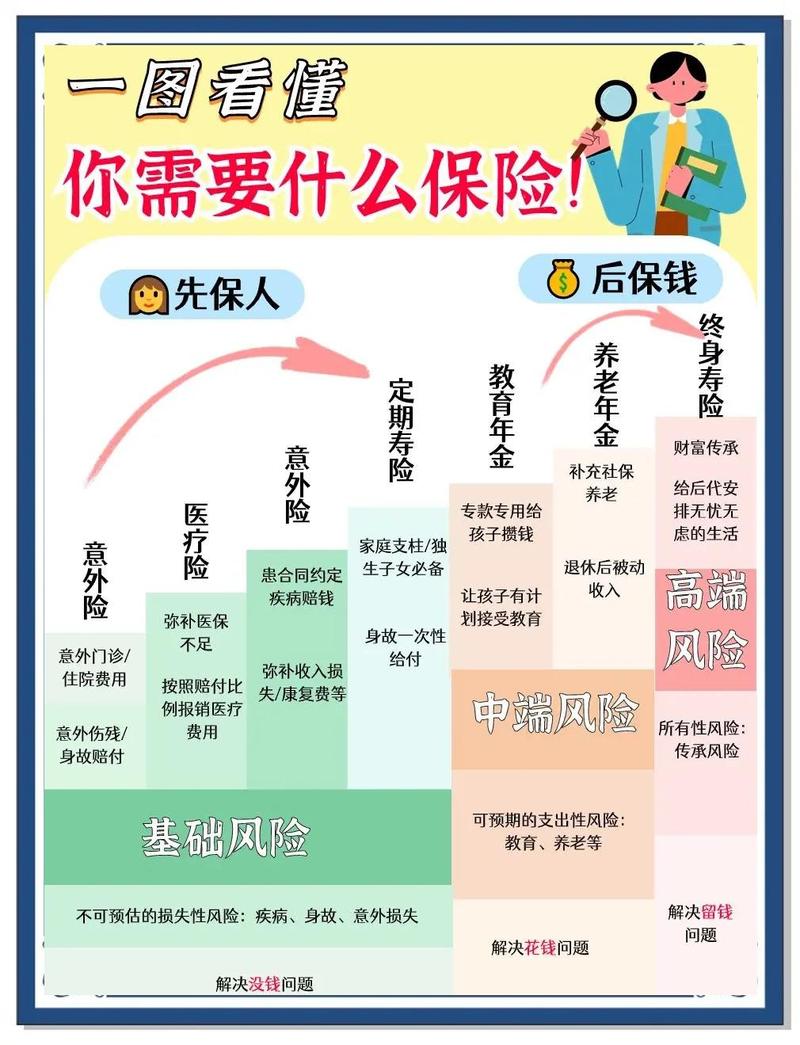
不用搞什么复杂的公式,也不用算到小数点后两位,差不多就行。
第一步,先算所有未还清的负债总和。房贷剩多少?车贷剩多少?有没有其他欠别人的钱?全部加起来,这是打底的数,一分都不能少。为啥?核心就是,万一出事,别把欠债留给家人。
第二步,再加一笔家人未来的基本生活费。孩子要养到大学毕业需要多少钱?父母要不要留赡养费用?一般留五到十年的家庭基本开销就够,加进去。
两个数加起来,就是你大概需要的保额。比如加完是270万,买300万就行,凑个整没问题。
不过话说回来,要是算出来的数对应的保费你承担不起怎么办?
很简单,优先把负债覆盖,剩下的能加多少是多少,总比保额不够强。一般来说,寿险的年保费控制在年收入的5%以内,就不会影响正常生活,大家可以自己调。
别为了买高保额,把自己弄的吃不起饭,那就本末倒置了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|见微