什么人会需要保额越变越少的寿险?
最常见的场景,就是背着几十年房贷的年轻人。你想想啊,你贷了200万,分30年还。第一年你欠银行差不多200万,对不对?十年过去,你已经还了快一半本金,欠银行只剩一百二三十万了。三十年期满,贷款都清了,你不欠一分钱了。
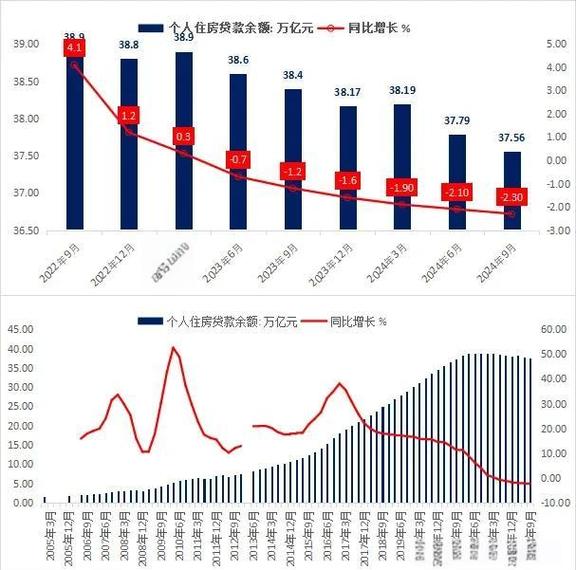
要是你买的是等额定期寿险,保额一直挂着200万,每年交的保费也一分不少。等贷款快还完那十年,你相当于多花了好多钱,买了一堆你根本用不上的保额。
说实话,大部分家庭买寿险的第一初衷,不就是怕自己走了,留下一屁股债让老婆孩子爸妈扛吗?既然负债越还越少,需要的保障额度当然也要跟着降啊。
还有一种情况,就是刚生完孩子,想要给孩子留一笔教育金兜底的父母。孩子刚出生的时候,你要留够十几年的学费生活费,等孩子十八九岁上了大学,再过几年就工作独立了,需要你兜底的钱也越来越少,这种情况也适配递减定期寿险。
递减定期寿险和等额定期寿险,核心差在哪?
很多人第一反应是,保额越来越低,那不就是赔的少吗?不对,核心区别从来不是赔多赔少,是匹配不同的需求。我给你掰扯最关键的两点:
第一,初始保额相同的情况下,递减定期寿险的保费更便宜。因为整体保障责任是在逐年降低的,所以不管是年交保费还是总保费,都会比同期限同初始保额的等额定期寿险低。一年省个千八百,二三十年下来,省出一辆代步车的钱,不香吗?
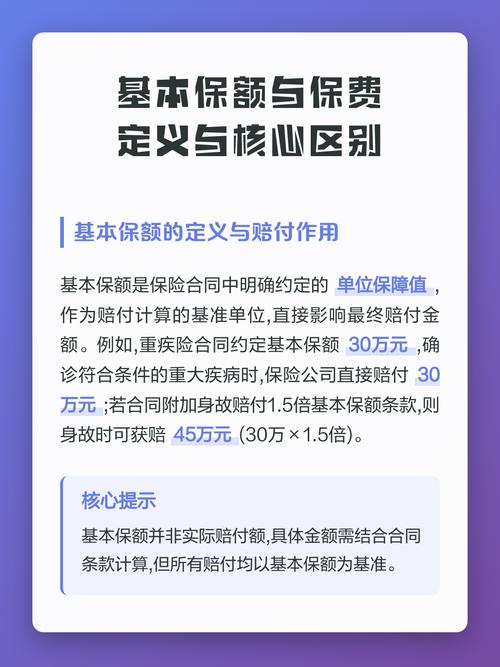
第二,保额下降的节奏,对应你的需求下降节奏。现在市面上不少递减定期寿险,就是专门给房贷设计的,保额下降的节奏,完全跟房贷剩余本金的下降节奏对齐,你剩多少房贷要还,保额就差不多是多少,刚好够用,一点不浪费。
不过话说回来,它也不是适合所有人。如果你买寿险不只是为了覆盖负债,还想留给家人一笔固定的财产,比如想给父母留一笔养老钱,不管过多少年都需要这个额度,那还是选等额定期寿险更合适,别硬凑递减。
选递减定期寿险,要留意什么?
第一个,一定要核对保额下降的节奏。有的产品为了显得保费特别低,头几年就把保额降得特别快,要是你买完没几年出事,赔的钱不够覆盖剩余房贷,那买这个保险的意义就没了。如果你是用来抵房贷,拿你的房贷还款计划表,对着产品的保额递减表算一算,第五年、第十年、第二十年的保额,是不是比你当时的剩余房贷高一点,心里有数就行。
第二个,别光看首年保费,算总保费。不是所有递减定期寿险都一定比等额便宜,有些产品设计得很绕,首年保费看着低,后续每年偷偷涨,算下来二三十年总保费,跟等额也差不了多少,别被首年的低价骗了。
第三个,保障期限尽量跟你的负债期限对齐。你房贷还有22年还清,就买保22年的,没必要多买个三五年,多花冤枉钱。对吧?
还有朋友问,我已经买了等额定期,要不要退了换递减?别瞎折腾。退保重新买,要重新做健康告知,万一这几年身体出了点小问题,买不了新的,反而把原来的保障弄没了,得不偿失。
其实保险从来没有哪一款比哪一款好,只有适合不适合你的需求。你要什么,就选什么类型,不用跟着别人跑。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|阿辰