前几天和一个老朋友喝咖啡,他对着冰美式叹气。说四年前刚买房结婚,手头紧凑首付都难,买定期寿险只挑最便宜的挑。当时业务员提了一句,加两百就能带可转换责任,他直接摆手说不需要。
现在呢?年薪翻了三倍,老婆生了娃,想给自己换个终身寿险,留点确定的东西给孩子。结果去年体检查出肺小结节,现在买新的寿险,核保直接给除外了,连正常投保都做不到。
这时候他才想起,当初那两百块的可转换责任,是给自己留了多大的后门。
说人话,可转换定期寿险到底是什么?
说白了,就是你买的这份定期寿险,合同里给你留了一个特权。
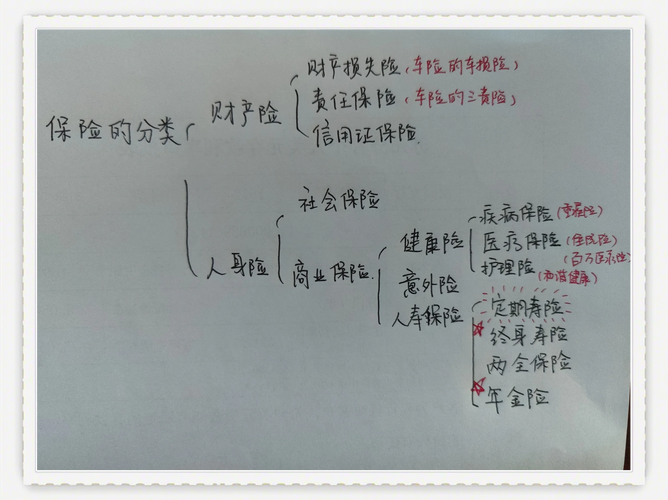
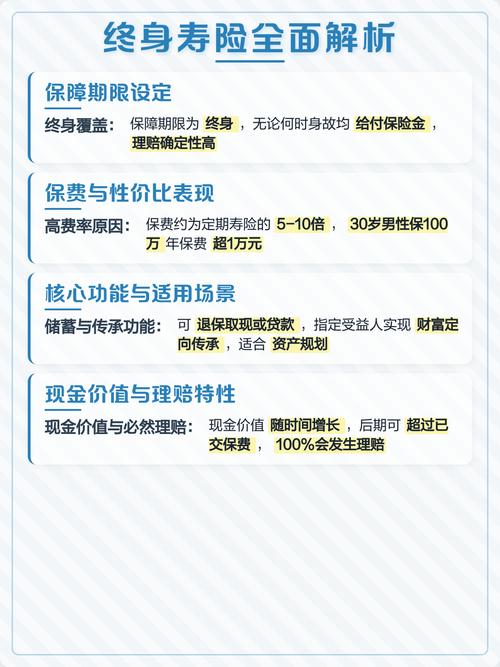
在约定期限内,你不用重新做健康告知,不用重新核保,就能把这份定期寿险,转换成保险公司的终身寿险,或者其他类型的终身人寿保险。
什么概念?就是你刚工作的时候没钱,先花几百块买个保到60岁的定期,扛过买房养娃最累的这几十年。等过十年二十年,你攒了钱,想留一份一辈子的保障给家人,直接转就行,不管那时候你身体好不好。
核心优势就一句话:转换免核保。这也是它和加保、重新买最大的区别。
哪几类人,一定要优先选带可转换的定期寿险?
第一类,就是年纪轻、未来收入上涨预期很高的人。
刚毕业两三年,进了互联网、金融这些行业,现在月薪八千,三年后可能三万,现在预算有限买不起高保额终身,先买便宜的可转换定期占坑,以后有钱再转终身,太顺理成章了。
第二类,就是现在身体已经有点小毛病,刚好能买定期寿险的人。
比如现在有甲状腺结节一级、轻度脂肪肝,刚好能标准体承保买定期,怕再过十年八年身体出问题,买不了终身,那带个可转换责任,相当于提前把终身寿险的投保资格锁死了。多香啊。
第三类,对未来规划还不确定的人。
比如现在还没决定要不要孩子,要不要换城市定居,不知道以后会不会需要终身寿险,买个带可转换的,给自己留个选择权,总没错吧?
就像我那个朋友,当初就是不信自己十年后身体会出问题,也不信自己会想要终身寿险,结果打脸来得太快。
选的时候,要盯哪几个容易踩坑的细节?
第一个,盯转换的年龄限制。大部分产品要求转换的时候,被保险人年龄不能超过50岁或者55岁,买之前看清楚条款,别等你想转的时候超龄了,特权直接作废。
第二个,盯转换的时间要求,大部分要求你必须在原定期寿险期满前1年或者半年申请转换,过期就没资格了。记好这个时间点,别糊里糊涂错过了。
第三个,问清楚转换后的定价规则。大部分产品转换的时候,是按你转换当年的年龄算保费,哪怕这样,也比你想买却买不了强啊。毕竟核保这关,能过就已经赢过大部分人了。
第四个,看清楚转换的保额有没有限制。有的产品要求转换后的保额不能超过原定期寿险的保额,有的允许适当加一点,根据自己的需求选就好。
可转换责任有没有缺点?当然有
带可转换责任的定期寿险,就是比不带的贵一点。一般来说,三十岁男性买一百万保额,一年也就贵个一百到三百块,不多,但对于那些从一开始就确定只买定期、绝对不会转终身的人来说,这笔钱就是多余花的。
不过话说回来,一百块买个未来的选择权,买个后路,对于大部分规划还没完全定下来的年轻人来说,真的不算亏。谁能说得准十年后自己的想法呢?
谁又能打包票十年后自己的身体还像现在一样呢?
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|乐乐