上个月帮朋友整理理赔材料,翻遍家里抽屉只找出半沓皱巴巴的纸片,缺了最关键的住院小结。朋友挠头说「十年前的小病,谁还记得放哪」,最后跑医院补材料跑了三趟,耽误了快两周的理赔进度。
这种事真不是个例。大部分人对病历资料的概念,还停留在「看病用的纸」,买保险、理赔的时候,才知道这东西居然是顶顶重要的核心材料。
买保险填健康告知,病历资料是核保的核心依据
先给结论:填健康告知别全凭脑子记,先理一遍自己的病历资料再动笔。
很多人填健康告知的时候,嫌麻烦,看到问「有没有结节」「有没有高血压」,想了两秒觉得自己最近没不舒服,就直接填「否」。
可你忘了,三年前单位体检查出的甲状腺小结节,已经白纸黑字写在体检报告里了。这份报告就是妥妥的病历资料,保险公司核保理赔的时候一调一个准。
给大家理清楚,哪些东西属于保险认可的病历资料:
- 所有正规医院的就诊记录:门诊病历本、诊断书、住院小结、手术记录、病理报告,哪怕是社区诊所的挂号就诊记录,都算。
- 所有正规体检机构的体检报告:单位组织的体检、自己花钱做的入职体检、专项体检,只要留了档,全部算。
- 其他医疗机构的记录:你去疾控中心做的检测、去养老院做的健康登记,只要有书面记录,都属于可查询的范围。
不要抱侥幸。现在全国医院基本都普及了电子病历系统,十几年前的记录都能调出来。你说你忘了,没用的。
理赔提交病历资料,这几个细节错一个都麻烦
真到理赔的时候,病历资料是你申请赔付的核心证据。材料不对,哪怕你符合理赔条件,也得折腾好久补材料。
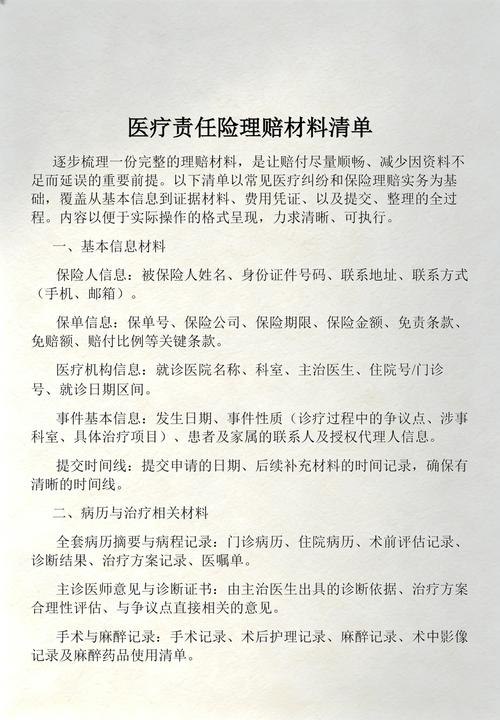
几个一定要注意的点,记下来:
- 缺页比没带更坑:很多人拿病历只拿化验单,忘了带门诊病历本的首页,上面写着你什么时候开始不舒服、病史多久,缺了这个,保险公司没法判断你的病是不是投保前得的。
- 病名一定要规范:医生有时候图省事,会写「肺癌」这种俗称,或者「疑似占位」这种模糊描述,一定要让医生改成诊断书上的规范病名,盖好医院的章,不然对不上理赔条款,你还得跑一趟。
- 住院理赔,三样东西不能少:出院小结、手术记录、病理活检报告,这三样是核心,少一样都不行。
- 电子病历要盖章:很多医院现在可以自己下载电子病历,一定要下载之后去医院服务台盖公章,自己在家打印的没有章,保险公司不认可。
说实话,我见过最折腾的例子,是老爷子把十年前的手术病理报告丢了,医院病案室调档花了一周,寄过来又花了三天,硬生生把理赔流程拉长了半个月。
关于病历资料的几个常见误解
整理了几个大家问得最多的误区,掰扯清楚:
「我没去过医院,就没有病历资料」
不对。你单位每年的体检,哪怕你没去医院看过病,只要体检出了异常写在报告里,这份报告就是你的病历资料,投保的时候也要如实说。
「小毛病的病历没用,扔了也没关系」
不对。很多重大疾病都是从小毛病发展来的,投保的时候你的小毛病没告知,以后理赔的时候被查出来,真的会影响结果。哪怕不用,留着总没坏处。
「保险公司会自己调病历,不用我准备」
不对。按照流程,理赔申请人有义务先提供自己手里现成的病历资料,保险公司只会做复核调查,你啥都不拿,人家不会主动帮你跑遍所有医院调档的。
「旧病历丢了就找不回来了」
也不对。带好身份证,去你当时就诊的医院病案室,就能申请复印,大部分医院都会保存至少二三十年的病案记录,不用太慌。
合规提醒
- 不同保险公司对病历资料的要求存在差异,具体要求请以对应保险合同和保险公司官方说明为准。
- 本文仅做保险知识科普整理,不构成任何投保建议、核保结论或理赔承诺。
- 本文不销售、不推荐任何保险产品,不评价任何保险公司或产品的优劣。
其实不止保险,病历资料本身就是每个人的健康档案,平时找个文件袋收好了,分门别类放好,真要用的时候,省多少事。
作者|dananjin
排版|dananjin
审核|阿辰